Trh s ropou: Brent na pětiměsíčním maximu
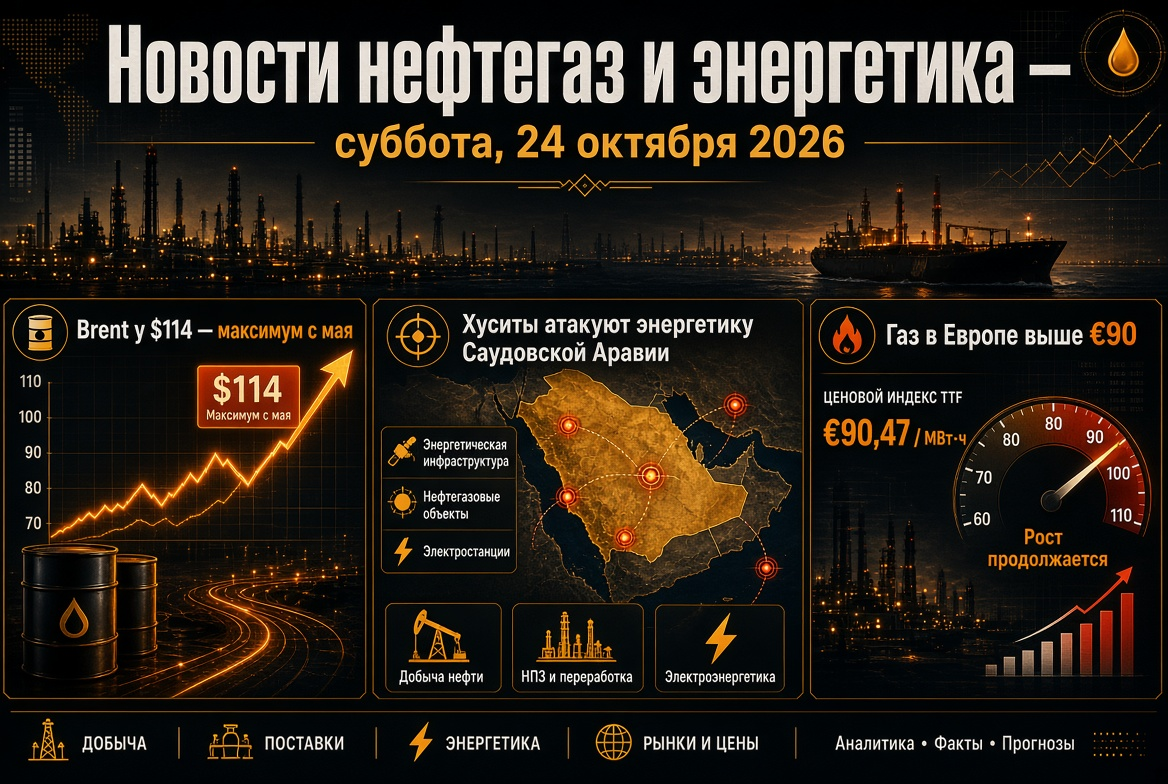
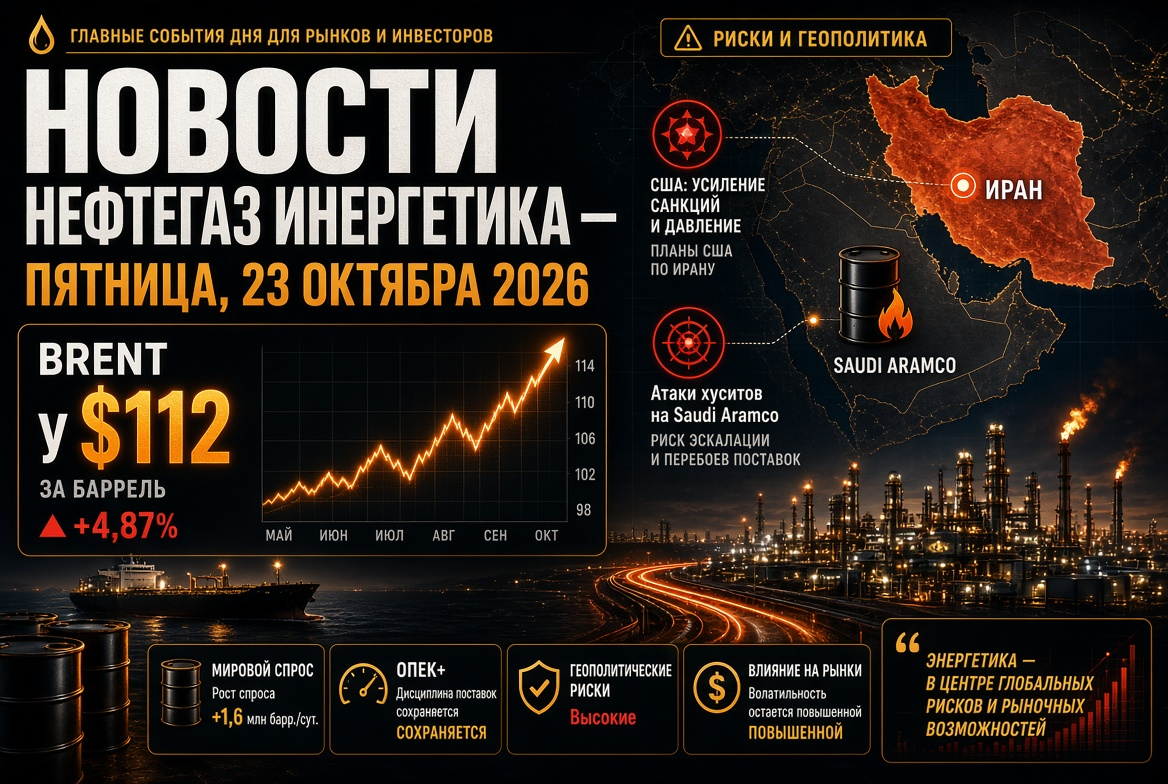
Prosincový futures kontrakt na Brent se v úterý obchodoval v rozmezí 109–111 dolarů za barel. Listopadový kontrakt na WTI byl v okolí 99–100 dolarů. Od začátku října cena ropy vzrostla o přibližně 10 %: 1. října stál Brent asi 100 dolarů. Ceny ropy jsou formovány pod vlivem tří faktorů:
- Geopolitická prémie. Obchodníci započítávají do cen riziko přerušení dodávek z Perského zálivu a Rudého moře.
- Snížení zásob. Podle údajů EIA se v týdnu do 9. října komerční zásoby ropy v USA snížily o 8,6 milionu barelů na 415,6 milionu. Zásoby destilátů klesly na 102,6 milionu barelů, což je přibližně o 12 % pod pětiletým průměrem.
- Protikladné odhady toků. Ministr energetiky USA Chris Wright prohlásil, že odvozy ropy z Perského zálivu se obnovily na přibližně 80 % předválečné úrovně. Analytici sledující lodě zaznamenali výrazný pokles tranzitu přes Hormuzský průliv v minulém týdnu.
Blízký východ: útoky na Saudi Aramco a hrozba lodní dopravy
Hlavní téma dne pro ropný trh — rozšíření konfliktu na území Saudské Arábie. Húsijové oznámili útoky na objekty Saudi Aramco v Janbu na pobřeží Rudého moře, na naleziště Šejba, na letiště v Rijádu a Abhá, a také na vojenské objekty. Dříve byl zasažen hlavní sídlo Aramco v Dhahranu. Rijád přesunul investiční fórum FII na příští rok.
Situace v námořním koridoru se také zhoršuje:
- v posledních dvou týdnech bylo napadeno nejméně 18 lodí;
- v jižní části Hormuzského průlivu tanker najel na námořní miny;
- průměrný denní tranzit ropy přes region v minulém týdnu klesl na přibližně 8,5 milionu barelů, zatímco předchozí týden to bylo více než 20 milionů.
Pro trh to znamená vysokou volatilitu: jakékoli potvrzení škod na těžebních nebo exportních kapacitách Aramco může rychle přidat několik dolarů k ceně.
OPEC+ a IEA: kvóty na pauze, nedostatek do konce roku
Sedm klíčových členů OPEC+ udrželo cílové úrovně těžby pro listopad beze změny. Kvóta Saudské Arábie činí 10,5 milionu barelů denně, Ruska 9,9 milionu, Iráku 4,4 milionu. Zvyšování, které bylo dohodnuto v roce 2026, zůstává do značné míry na papíře. V srpnu sedmička těžila přibližně 25 milionů barelů denně, což je asi o 5 milionů méně než předválečná úroveň. Další setkání aliance je plánováno na 1. listopadu.
Klíčové závěry říjnové zprávy IEA:
- Světová poptávka po ropě v roce 2026 klesne o 2,6 milionu barelů denně.
- Světová nabídka v roce 2026 klesne o 5,8 milionu barelů denně.
- Tržní rovnováha zůstane deficitní do konce roku.
- Nedostatek středních destilátů bude trvat až do roku 2027.
Ropné produkty a rafinérie: nafta zůstává nejobtížnějším článkem
Segment ropných produktů zažívá dvojí šok: přerušení exportu hotového paliva z Blízkého východu se kryje se škodami na rafinériích v Rusku. IEA schválilo uvolnění více než 20 milionů barelů nafty z rezerv. V rámci krizového plánu bylo na trh již dodáno přibližně 330 milionů barelů. Globální export nafty v září byl přibližně o 700 tisíc barelů denně nižší než úroveň předchozího roku. Americké rafinérie pracují s jakostí přibližně 93,5 %. To podporuje vysokou marži zpracování a zisky nezávislých zpracovatelů ropy.
Rusko: diskont Urals roste, infrastruktura pod tlakem
Ruský ropný export čelí tlaku z několika stran:
- Konkurence na trzích. Sleva na Urals v baltských přístavech vůči Dated Brent se rozšířila na 20,85 dolaru za barel. Důvody — oslabení poptávky v Indii na pozadí návratu blízkovýchodních objemů a drahá nákladní doprava. Odvozy Urals z Baltu se v týdnu snížily o 21,9 %.
- Vysoký daňový základ. Cena Urals pro výpočet daně z příjmů se v říjnu pohybuje kolem 104,7 dolaru za barel, zatímco v září to bylo 92 dolarů. To je podstatně nad rozpočtovým orientačním bodem 59 dolarů.
- Útoky na logistiku. 18. října byly bezpilotní stroje použity k útoku na petrochemický terminál v Petrohradě s kapacitou 12,5 milionu tun ročně a na zásobní základnu „Ručji”.
- Regulace vnitřního trhu. Zákaz na export benzínu platí do 31. ledna 2027. Omezení na vývoz nafty pro producenty byla prodloužena do konce října. Údaje o využití rafinérií byly utajeny vyhláškou ze 28. září.
Plyn a LNG: Evropa vstupuje do zimy s nedostatkem skladování
Holandský hub TTF se obchoduje kolem 88 eur za MWh. Od začátku roku cena vzrostla více než trojnásobně. Podzemní plynové sklady v EU jsou naplněny přibližně na 74 %, zatímco průměrná norma pro polovinu října je přibližně 86 %. Trh podporují tři faktory navíc:
- absence katarského LNG na světovém trhu;
- neplánovaná odstávka norské plynové zpracovatelské stanice Kårstø;
- zakázání dovozu ruského LNG, které vstupuje v platnost v lednu.
Hlavním dodavatelem, který nahrazuje chybějící objemy, se stali američtí exportéři LNG. Evropa však musí soutěžit o každou dodávku s asijskými kupujícími.
Uhlí: renesance na pozadí plynové krize
Energetické uhlí se znovu stalo pojistným palivem pro energetické systémy Asie. Australský benchmark Newcastle se drží kolem 150 dolarů za tunu. To je přibližně o 40 % více než na začátku roku a o 45 % více než před rokem. Šestého října cena dosáhla 152,2 dolaru, maximální úrovně od října 2024. Oddělené riziko pro odvětví představuje rozhodnutí Nejvyššího soudu Austrálie: při schvalování rozšíření uhelných dolů jsou regulátoři nyní povinni zohlednit emise z spalování uhlí v zahraničí. Těžební společnosti varují, že by to mohlo zpomalit investice.
Energie a OZE: obnovitelné zdroje jako cenový amortizátor
Energetická krize urychlila rozvoj OZE. V červnu se solární výroba poprvé stala největším zdrojem elektrické energie v EU: na její účet připadlo přibližně 25 % výroby, nebo 52 TWh. V Německu činila podíl obnovitelných zdrojů v první polovici roku 61,8 %. Podle odhadu oborové asociace SolarPower Europe ušetřila solární energie v důsledku krize na Blízkém východě EU přibližně 20 miliard eur na dovozu plynu. Aukce pro pozemní větrnou energetiku probíhají s velkým převisem poptávky: v Německu bylo přiděleno 2,5 GW za průměrnou cenu přibližně 50,6 eur za MWh. Nicméně v zimě, při slabé solární výrobě, bude cena elektřiny v Evropě opět spojena s drahým plynem.
Co sledovat pro účastníky trhu s energií ve středu 21. října
- Průběžná zpráva EIA o zásobách ropy a ropných produktů v USA. Zvláštní pozornost by měla být věnována destilátům a využití rafinérií.
- Informace od Saudi Aramco a Ministerstva energetiky Saudské Arábie. Důležité bude, zda budou potvrzeny škody v Janbu a na Šejbě.
- Údaje o tranzitu tankerů přes Hormuzský průliv a náklady na nákladní dopravu.
- Dynamika TTF a tempo plnění plynu v evropských podzemních skladech.
- Rozhodnutí ruské vlády o exportu nafty od listopadu.
- Signály OPEC+ před setkáním 1. listopadu a průběh auditu těžebních kapacit.
Celkově zůstává světový trh s ropou a plynem trhem prodávajícího: fundamentální nedostatek posiluje geopolitika a zásoby ropných produktů se snižují. Pro investory to znamená udržení vysoké volatility v následujících týdnech. Nejvíce odolné pozice přitom vykazují zpracovatelé ropy, exportéři LNG a uhelné společnosti.