Hlavní zprávy k otevření obchodování 22. října
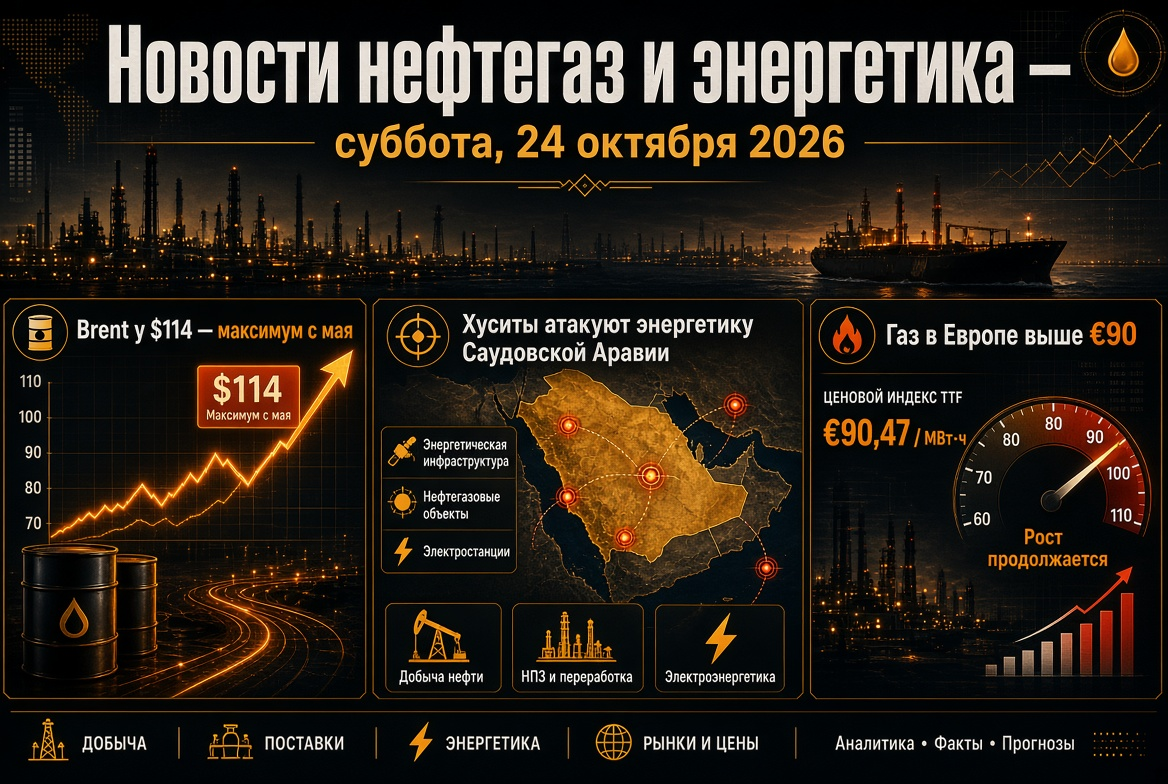
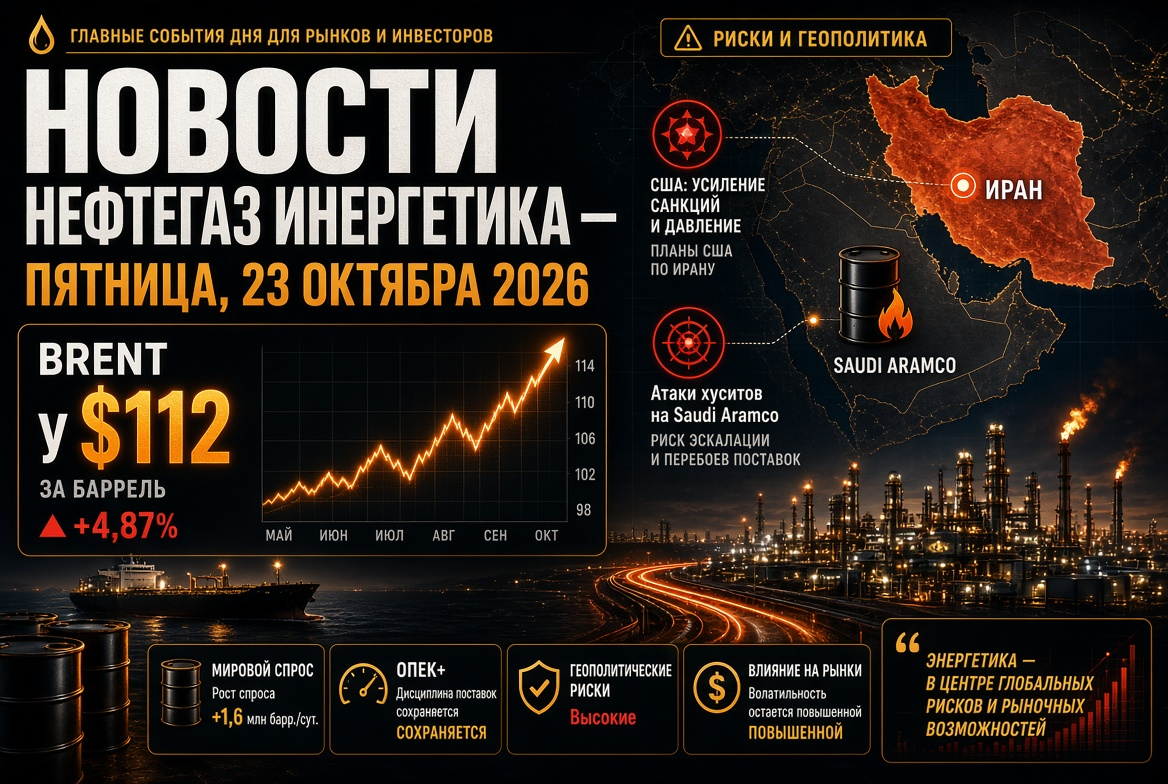
- Ropa: Brent – kolem 110 USD/barel, WTI – kolem 99 USD/barel; od začátku roku cena ropy vzrostla přibližně o 75 %.
- Geopolitika: Teherán oznámil, že Hormuzský průliv zůstane uzavřen, dokud Washington nepřijme íránské podmínky.
- Plyn: TTF – kolem 88 EUR/MWh, skladování v EU je naplněno přibližně na 74–75 %.
- Rezervy: strategické ropné rezervy USA jsou na nejnižší úrovni od roku 1982.
- Uhlí: Newcastle – kolem 150 USD/t, maximální hodnoty za dva roky.
Trh s ropou: Brent u pětiměsíčních maxim
Ceníky ropy zažily jeden z nejvíce volatilních dní října. V úterý se prosincový kontrakt Brent pohyboval v rozmezí více než 6 USD: od 105,95 do 111,99 USD – maxima od poloviny května. Pokles byl vyvolán spekulacemi o blízké dohodě mezi USA a Íránem, avšak již ve středu se cena ropy opět dostala nad 110 USD za barel.
Trh podporují tři faktory:
- Snižování zásob v USA. Průmyslová data API zaznamenala pokles zásob ropy, benzínu a destilátů. O týden dříve EIA informovala o poklesu komerčních zásob surové ropy o 8,6 milionu barelů – na 415,6 milionu, což je přibližně o 3 % méně než pětiletý průměr.
- Deficit na světovém trhu. Podle odhadů EIA globální zásoby ropy ve třetím čtvrtletí poklesly v průměru o 1,9 milionu barelů/den, ve čtvrtém čtvrtletí vzestup pokračuje.
- Prémie za riziko. Útoky na plavidla v Ománském zálivu udržují náklady na nákladní dopravu a pojištění na vysoké úrovni.
Hormuzský průliv a tankerová válka: diplomacie se zasekla
Krize v Hormuzském průlivu, která začala 28. února, trvá již více než 230 dní. Šéf íránského ministerstva zahraničí Abbas Araghchi potvrdil, že nepřímé kontakty s USA probíhají přes Pákistán a Katar, avšak průliv zůstane uzavřen, dokud Washington nepřijme íránské podmínky. Americký ministr zahraničí Marco Rubio označil dosažení dohody za vysoce náročný úkol a zdůraznil, že jaderný program Íránu zůstává klíčovou otázkou.
Analytici zaznamenávají rozšiřování geografického rozsahu útoků: údery na tankery se nyní uskutečňují již mimo průliv, až do Ománského zálivu, což ohrožuje přepravu ropy mezi loděmi. Mezitím se export ropy z Perského zálivu částečně obnovil, zatímco dodávky LNG zůstávají prakticky paralyzovány.
Saúdská Arábie pod útokem Húsíů: rizika pro Saudi Aramco
Druhým ohniskem napětí jsou útoky jemenských Húsíů na saúdskou ropnou infrastrukturu. V noci na 14. října raketový úder zasáhl sídlo Saudi Aramco v Dhahranu: poškodily se tři horní patra administrativní věže, nebyly hlášeny žádné oběti. Dříve Húsíové oznamovali útoky na objekty Aramco v Rijádu a Yanbu. Skupina slíbila pokračovat v útocích na ropné objekty království, což představuje riziko pro největšího světového exportéra ropy a rafinérií v regionu.
OPEC+: kvóty na pauze, zaměření na základní úrovně 2027
Sedm klíčových zemí OPEC+ – Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán – udrželo cílové úrovně těžby na listopad beze změny. Hlavní kvóty:
- Saúdská Arábie – kolem 10,5 milionu barelů/den;
- Rusko – kolem 9,9 milionu barelů/den;
- Irák – kolem 4,4 milionu barelů/den.
Skutečná těžba skupiny v srpnu činila kolem 25 milionů barelů/den – zhruba o 5 milionů méně než předválečná úroveň. Rozhodnutí aliance mají omezený vliv na fyzický trh: hlavní diskuse se posouvá k auditu kapacit a základním úrovním těžby na rok 2027. Po vystoupení SAE z OPEC v květnu tento proces nabývá na významu. Další schůzka je naplánována na 1. listopadu.
Strategické rezervy: SPR USA na minimum od roku 1982
Zásoby strategického ropného rezervu USA klesly na 283 milionů barelů – minimum od října 1982 a přibližně 40 % projektované kapacity. Ministerstvo energetiky USA nabídlo trhu dalších 17 milionů barelů v rámci koordinovaných intervencí IEA. Připomeňme, že v březnu 32 zemí agentury schválilo rekordní výdaj 400 milionů barelů, a na začátku října země G7 dohodly o dodatečných 100 milionů barelů ropy a nafty.
Pro trh to znamená, že „nárazník“ se vyčerpává: následné doplnění rezerv samo o sobě stane faktorem poptávky a podpoří ceny ropy v roce 2027.
Plyn a LNG: TTF u čtyřletých maxim
Evropský plynárenský trh zůstává hlavním bodem zranitelnosti energetického bilance. Cena na hubu TTF se vyšplhala na 88,41 EUR/MWh — maximální hodnota téměř za čtyři roky, od začátku roku vzrostla o více než 200 %. Klíčové faktory:
- vyplněnost podzemních skladů EU – kolem 74–75 % proti sezónnímu průměru 86–89 %;
- export katarského LNG v říjnu by se mohl snížit na 0,6 milionu tun, mimořádná událost u QatarEnergy byla prodloužena do konce listopadu;
- neplánovaná odstávka plynového zpracovatelského závodu Kårstø v Norsku.
ING zvýšil prognózu průměrné ceny plynu na zimu na 73 EUR/MWh. Mediánová prognóza bank na IV. čtvrtletí je kolem 71 EUR/MWh, což je nižší než tržní ceníky a naznačuje trvající prémii za riziko.
Uhlí, elektřina a OZE
Plynárenský šok vrátil poptávku po uhlí. Australský benchmark Newcastle obchoduje kolem 150 USD za tunu – o 45 % nad úrovní před rokem; 6. října cena dosáhla 152,20 USD, nejlepší úrovně od října 2024.
Elektrizační sektor v Evropě naopak vykazuje odolnost díky obnovitelným zdrojům energie:
- průměrná cena na trhu „na den dopředu“ v EU klesla o 7 % – z 103 na 91 EUR/MWh;
- čisté zdroje zajistily přibližně 73 % výroby elektřiny v EU;
- nárůst solární výroby mezi lednem a srpnem dosáhl rekordních 36,4 TWh.
OZE efektivně zmírnily přenos cenového šoku z plynu na elektřinu, což podporuje investiční atraktivitu solárních, větrných projektů a systémů uchovávání energie.
Rusko: ropné produkty, rafinérie a exportní omezení
Na ruském trhu s ropnými produkty přetrvává přísná regulace. Zákaz vývozu benzínu platí do 31. ledna 2027, omezení na vývoz nafty pro producenty byla prodloužena do konce října na pozadí odložených jarních oprav rafinérií. Údaje o objemech zpracování a burzovních prodejích paliv byly převedeny do kategorie informací s omezeným přístupem.
Vysoké ceny ropy a zmírnění sankční rétoriky Washingtonu zvedly ruské akcie na maxima od poloviny června a podporují rubl. Slevy na ruskou ropu pro Čínu klesly. V centru pozornosti je zasedání Ruské centrální banky 23. října.
Co sledovat pro investory: kalendář a scénáře
- 22. října: reakce trhu na čerstvá data EIA o zásobách ropy a ropných produktů, týdenní statistika o zásobách plynu v USA.
- 23. října: rozhodnutí Ruské centrální banky o klíčové úrokové sazbě.
- 1. listopadu: setkání OPEC+ ohledně těžební politiky na prosinec.
- Začátek listopadu: střední volby v USA, po nichž může dojít k úpravě politiky Washingtonu vůči Íránu.
Základní scénář pro ropný a plynárenský sektor předpokládá udržení ceny Brent v rozmezí 105–115 USD za barel až do skutečného pokroku v Hormuzu. Dohoda mezi USA a Íránem by mohla rychle snížit prémii za riziko, zatímco nové útoky na infrastrukturu v Perském zálivu by mohly vrátit cenu ropy k ročním maximům nad 120 USD. Pro trh s plynem budou rozhodující počasí v Evropě a termíny obnovení dodávek LNG z Kataru.