Analýza světového trhu P&E: ropa, plyn, elektřina, uhlí a OZE k 10. září 2026
Hlavní téma dne: Brent nad 100 USD — údery na tankery a reakce Teheránu
Ceny ropy rostou čtvrtou seanci v řadě a novým impulsem pro tento růst byla přímá vojenská eskalace v Perském zálivu. Centrální velení amerických ozbrojených sil oznámilo zničení pěti íránských ropných tankerů v Ománském zálivu a u ostrova Chárg v reakci na pokusy o útoky na americké lodě; během týdne bylo podle Pentagonu zničených deset plavidel „šedé flotily“. Írán oznámil útoky na základnu Muwafaq-Salti v Jordánsku (zachyceno 18 raket), útoky na dvě americké torpédoborce a na deset lodí v blízkosti Hormuzu. Námořní služba UKMTO zaznamenala zásah neznámého projektile v tanker u iráckého Eł-Fáo a poškození lodi u Port-Rashid v SAE.
Klíčovou hrozbou pro námořní dopravu je Teheránem vyhlášená „zakázaná zóna“ za hranicí průlivu, kde íránské síly hodlají zastavovat plavidla bez povolení. Pro obchodníky a pojišťovny to znamená další růst vojenských přirážek a snížení počtu armád, které jsou ochotny vstoupit do regionu. Washington v reakci na to rozšířil sankční kampaň proti íránskému letectvu a Soul zvažuje možnost účasti na zajištění bezpečnosti průlivu.
Trh s ropou: ceny, dynamika a prognózy
Orientační body trhu s ropou v pátek ráno:
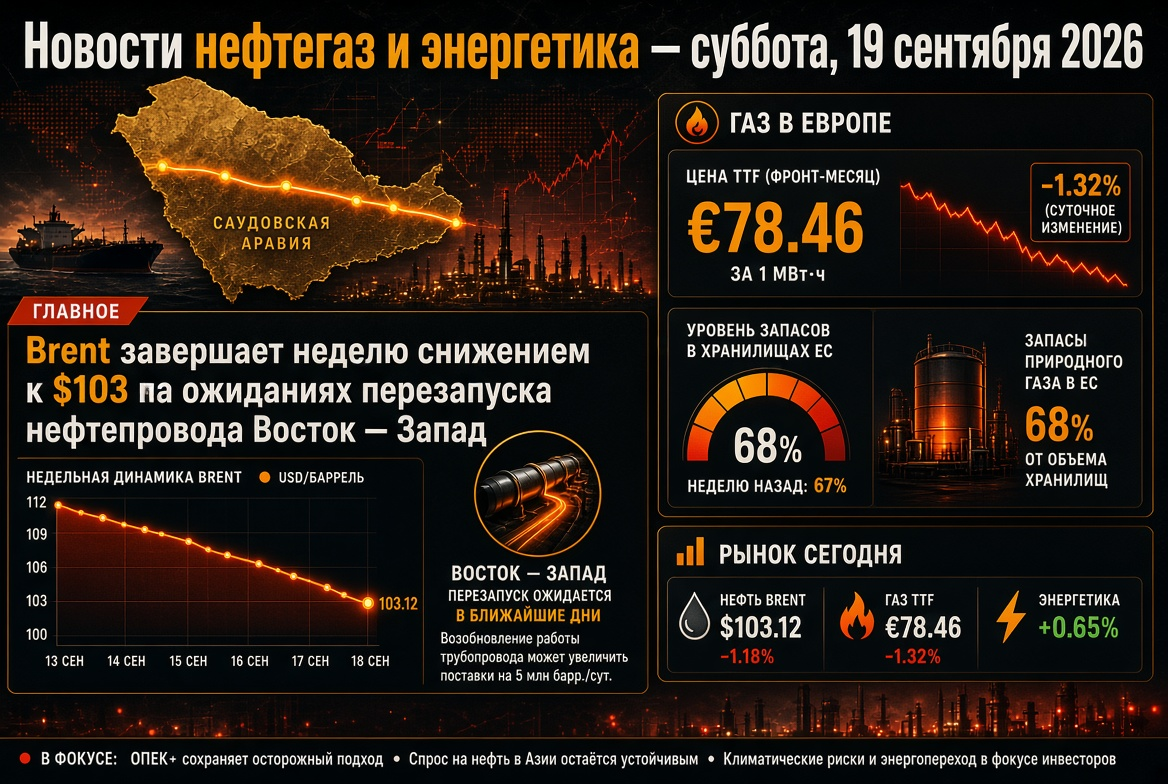
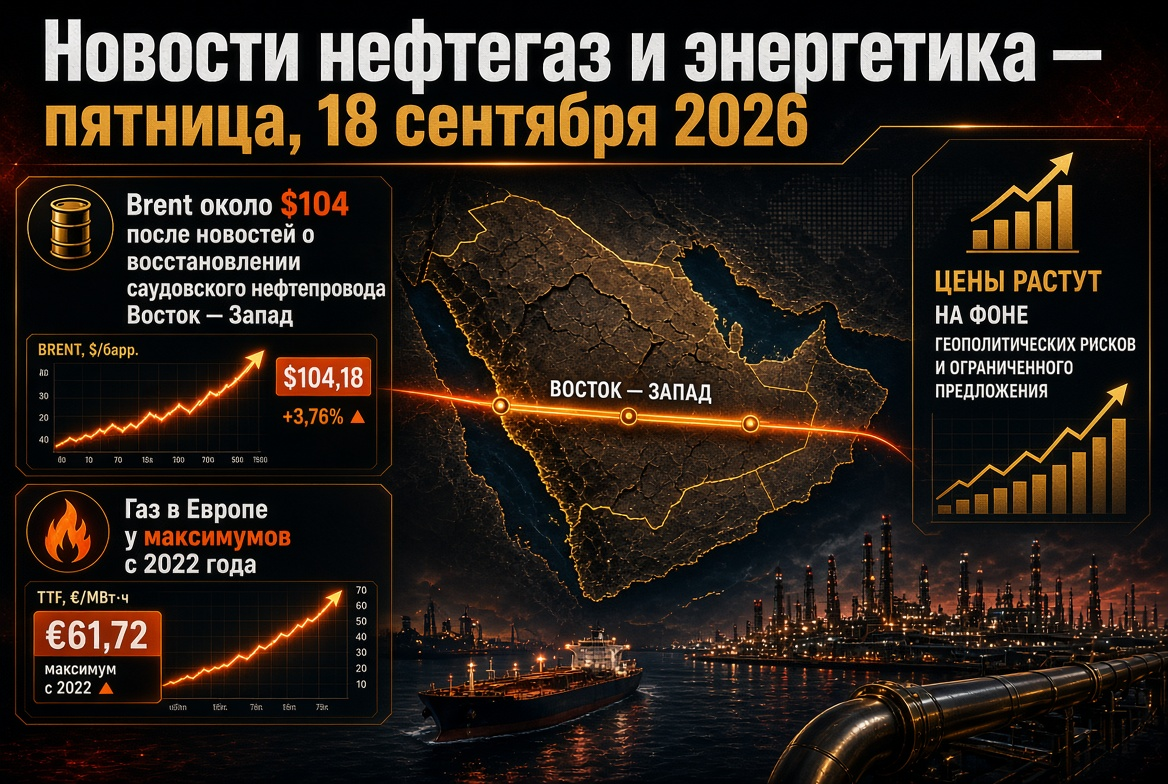
- Brent (listopad, ICE): vrchol ve středu 100,19 USD za barel, poprvé nad 100 USD od 24. července; poté konsolidace v blízkosti 99,7–100,5.
- WTI (říjen, NYMEX): přibližně 94,7 USD, nárůst cca 2 % za seanci.
- Dynamika: od 31. srpna Brent přidal cca 13,5 %, od začátku války s Íránem na konci února — téměř 40 %; vrchol v dubnu překonal 125 USD.
- Prognózy: Goldman Sachs předpokládá 120 USD při zvýšených útocích na lodě v Hormuzu a Rudém moři a návrat k 80 USD při normalizaci exportu; ING očekává udržení značné přirážky za riziko do obnovení vyjednávání.
Fundamentální pozadí zůstává deficitní. Podle odhadů EIA se světové zásoby ropy snížily na 4,2 mil. barelů/den během II. čtvrtletí a o dalších 3,8 mil. barelů/den v III. čtvrtletí; tranzit přes Hormuz v II. čtvrtletí činil pouze 4,9 mil. barelů/den ve srovnání s 21,6 mil. před konfliktem. Srpnová prognóza agentury je 85 USD za barel v III. čtvrtletí a 78 USD v IV. — při současných cenách vypadá zastarale, a zářijové vydání STEO, publikované 9. září, bude trh porovnávat s realitou „sto“. Strategická rezervy USA ve výši zhruba 286,6 milionu barelů omezuje možnosti Washingtonu při zmírňování cenových šoků intervencemi.
Blízký východ: dvojitá blokáda Saúdské Arábie
Druhým rizikovým frontem je Rudé moře. Húsité 8. září zaútočili na objekty v Abhe, Chámis-Mušájtě, Džizánu a Nadžranu: 73 osob bylo zraněno, na rafinérii Aramco v Džizánu s kapacitou 400 tis. barelů/den propukly požáry. Zároveň se hnutí prohlásilo za akci za kontrolu nad Bab-el-Mandebem. Problém pro dodávky ropy spočívá v tom, že po uzavření Hormuzu se Rudé moře stalo hlavní tepnou království: ropovod Východ-Západ pracuje na rekordních 7 mil. barelů/den a terminál Yanbu zajišťuje více než 90 % námořního exportu saúdské ropy. Obležitost obranného paktu Rijádu s Tureckem a Pákistánem zatím neodstranila hrozbu pro infrastrukturu. Jakékoli narušení v Yanbu by znamenalo výpadek pro největšího exportéra z trhu na dobu uzavření obou průlivů.
Trh s plynem: TTF nad 950 USD, PHL na minimu od roku 2011
Evropský trh s plynem se vyvíjí v proti fázi k sezónní logice. Říjnové futures na TTF 9. září dosáhly 78,8 EUR/MWh (přibližně 970 USD za tisíc kub. m), přičemž narostly o téměř 4 % za den; od začátku roku vzrostly ceny přibližně o 120 %. Klíčové parametry:
- Naplněnost PHL EU — 66,9 % k 7. září, přibližně 71,7 miliardy kub. m; minimum pro toto období od roku 2011 a o 13,8 miliardy kub. m méně než úroveň minulého roku.
- Německo — přibližně 53 %, nejhorší ukazatel mezi velkými ekonomikami; Itálie — jediný velký trh poblíž komfortních 80 % +.
- Cílový normativ — 90 % v okně 1. října — 1. prosince s povolením 10 p. b.; od dubna bylo naplněno pouhých 62 % potřebných objemů.
Evropská komise na základě Zasedání koordinační plynové skupiny 3. září uvedla, že není bezprostřední hrozba pro bezpečnost dodávek a nevidí důvody k zásahu, odvolávajíc se na diversifikaci, kapacity regazifikace a sníženou poptávku. Mezitím produkce LNG v Kataru zůstává zastavena a Evropa je nucena soutěžit o tankery s Asií na vrcholu cen. Pro průmysl EU to znamená vstup do topné sezóny s nejdražšími zásobami za poslední čtyři roky.
LNG a uhlí: nedostatek plynu podporuje uhlíkovou výrobu
Nedostatek LNG v roce 2026 se odhaduje na přibližně 35 milionů tun, což nutí importem závislé země severovýchodní Asie zvyšovat výrobu uhlí: v Jižní Koreji vzrostla téměř o 40 %, v Japonsku více než o 11 %. Světová poptávka po uhlí by mohla vzrůst přibližně o 3 % a přiblížit se 9,1 miliardy tun. Pro exportéry uhlí — Indonésii, Austrálii, Rusko, Jižní Afriku — se jedná o neplánovanou poptávku navzdory dlouhodobému trendu dekarbonizace.
Čína a Asie: dovoz ropy se zotavuje z desetiletého minima
Celní statistiky ČLR za srpen ukázaly druhý měsíc v řadě růstu: dovoz ropy činil 37,93 milionu tun (8,93 milionu barelů/den), +6,2 % v porovnání s červencem, avšak stále o 23,4 % nižší než loni; za osm měsíců se nákupy snížily o 14,6 %. Čínské rafinérie aktivně zvyšují nákupy ruské ESPO obchází Ormuz a zkoumají netypické směry, včetně Argentiny. Export ropných produktů vzrostl o 29 % na 6 milionů tun na pozadí nedostatku nafty ve světě, zatímco vnitřní poptávka po benzínu a naftě zůstala o 8–9 % nižší než loni. Snížení zásob zpomalilo na 550 tisíc barelů/den, což naznačuje postupný návrat Pekingu na spotový trh.
Rusko: diskont Urals, export a druhá vlna palivové krize
Vysoká cena Brent zčásti kompenzuje ruským firmám rozšířený diskont: po vypršení americké licence pro obchodování s ruskou ropou dosáhla sleva na Urals v létě 23–24 USD za barel a průměrná úroveň se odhaduje na 17–22 USD. Vnitřní trh ropných produktů zůstává v krizi:
- burzovní prodeje benzínu mezi 1. a 4. zářím vzrostly o 69 % v porovnání s srpnem na 72,75 tisíce tun, ale již 7. září klesly na 12,24 tisíce tun kvůli neplánovaným opravám rafinérií;
- neuspokojený platební poptávka — 37,7 tisíce tun podle AI-92 a 35,3 tisíce tun podle AI-95; od května bylo splněno pouze asi 41 % burzovních kontraktů;
- od začátku roku bylo na burze prodáno 5,44 milionu tun benzínu — o 23,7 % méně než loni;
- zákaz vývozu benzínu byl prodloužen do 31. ledna 2027, ministerstvo energetiky diskutuje o omezení vývozu nafty během oprav a zimní poptávky, zahájeny byly importní dodávky z Indie.
Elektřina a OZE: strukturální trend se neobrací
Na pozadí surovinového šoku se energetický přechod zrychluje. Podle údajů Ember budou v roce 2025 obnovitelné zdroje poprvé za století trumfovat uhlí ve světové výrobě (33,8 % oproti 33,0 %), a v květnu 2026 poprvé sluneční energie předčila uhlí v energetickém záznamu USA (12,8 % oproti 12,2 %). Afrika směřuje k rekordnímu roku s růstem instalací solárních kapacit o 45 %. Světová poptávka po elektřině v roce 2026 vzroste o 3,6 % díky elektrickým dopravním prostředkům, klimatizaci a datovým centrům pro AI. Pro investory do OZE je drahý plyn dalším argumentem, nikoli překážkou.
Čtvrteční kalendář: OPEC, EIA a inflace v USA
10. září — jeden z nejbohatších dnů měsíce pro účastníky trhu P&E. OPEC zveřejňuje měsíční zprávu s aktualizovanými odhady poptávky a těžby, které ukáží, jak kartel zohledňuje pokles spotřeby v Asii. EIA z důvodu svátečního kalendáře zveřejní týdenní statistiky o zásobách ropy a ropných produktů právě ve čtvrtek — po sérii výpadků komerčních zásob USA pod pětiletým minimem jsou údaje kritické pro WTI. V USA vyjde index cen výrobců za srpen, a v pátek přehled IEA a spotřebitelská inflace, od které závisí retorika Fedu. Další zasedání OPEC+ je naplánováno na 4. října; říjnové kvóty zůstávají beze změny.
Závěry a rizika pro investory a společnosti P&E
- Ropa. Upevnění Brentu nad 100 USD závisí na tom, zda údery na tankery přerostou v plné uzavření Hormuzu a Bab-el-Mandebu; scénář pro čtvrtletí se pohybuje od 80 do 120 USD.
- Plyn. Evropa vstupuje do zimy s historickým nedostatkem zásob; studený listopad nebo nová porucha dodávek LNG by mohly vrátit TTF k čtyřciferným hodnotám.
- Uhlí a rafinérie. Nedostatek plynu a nafty podporuje marži uhlíkové výroby a zpracování, ale koncentruje zisky v regionech mimo konfliktní oblasti.
- Rusko. Drahá ropa zmírňuje rozpočtová rizika, nicméně vnitřní trh s palivy zůstává zranitelný až do dokončení oprav rafinérií.
- OZE. Obnovitelná energetika zůstává jediným předvídatelným prvkem světového energetického bilance a hlavním orientačním bodem dlouhodobých investic.
Závěr dne pro globální energetický sektor: krátkodobou cenu ropy a plynu určuje vojenská logika Perského zálivu a Rudého moře, střednědobou — schopnost Evropy a Asie přežít zimu s poloprázdnými skladišti, dlouhodobou — rychlost energetického přechodu. V těchto podmínkách se scénářové plánování, diverzifikace logistiky a disciplína hedgingu stávají pro účastníky trhu P&E podmínkou přežití, nikoli volbou.