Revue světového trhu PEK: ropa, plyn, elektřina, uhlí a OZE k 9. září 2026
Hlavní téma dne: Ormuzská úžina na bodě zlomu
Celkovým hybatelem celého surovinového sektoru zůstává eskalace kolem Ormuzské úžiny — námořního koridoru, kterým až do počátku krize procházela přibližně pětina světových dodávek ropy. Po sérii amerických útoků na objekty v oblasti úžiny v září Teherán oznámil záměr odpovědět a hrozil úplným zastavením námořní dopravy, a rovněž vyhlásil vytvoření „zakázané zóny“ za hranicemi úžiny, což přímo zasahuje do pojištění tankerových přeprav.
Fyzická situace je již kritická. Podle odhadů sledování lodí v posledních deseti dnech úžinou procházelo v průměru pouhých deset plavidel se surovinovými náklady denně. Tranzit surové ropy a ropných kapalin ve druhém čtvrtletí 2026 činil v průměru asi 4,9 milionu barelů denně proti 21,6 milionu barelů/den ve čtvrtém čtvrtletí 2025. Světové zásoby ropy se ve druhém čtvrtletí snížily přibližně o 4,2 milionu barelů/den, přičemž ve třetím čtvrtletí se očekává další snížení o dalších 3,8 milionu barelů/den.
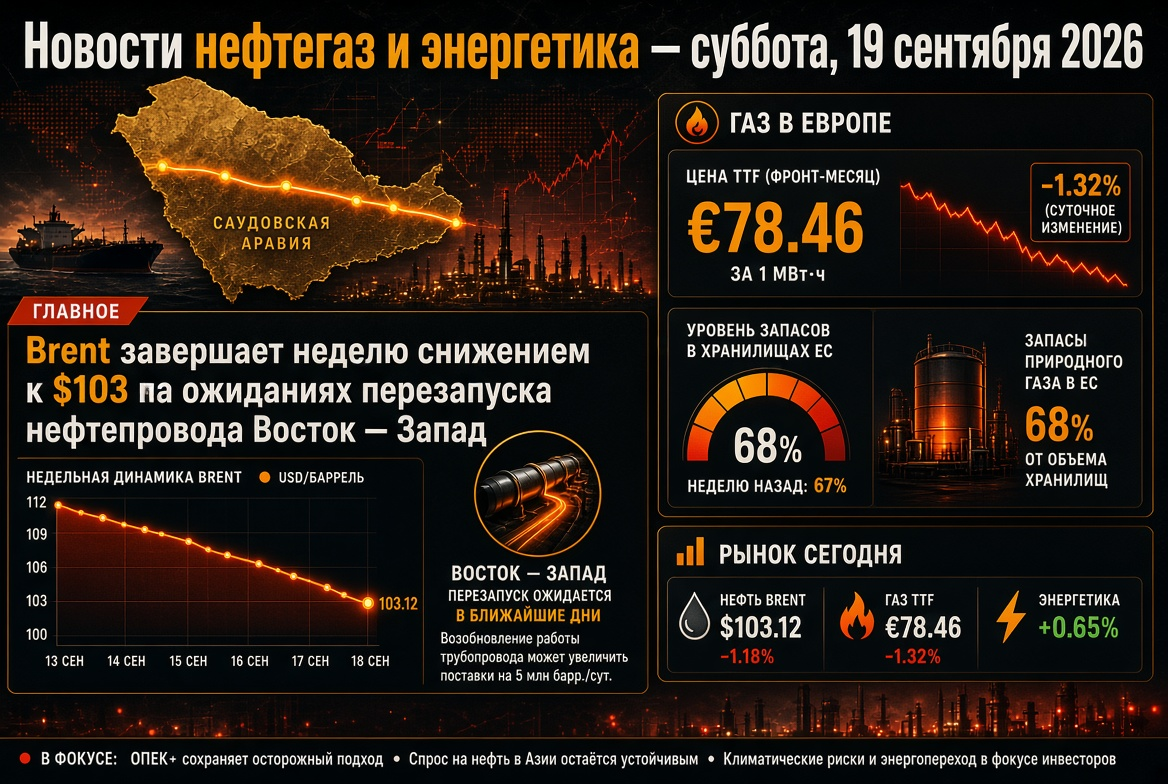
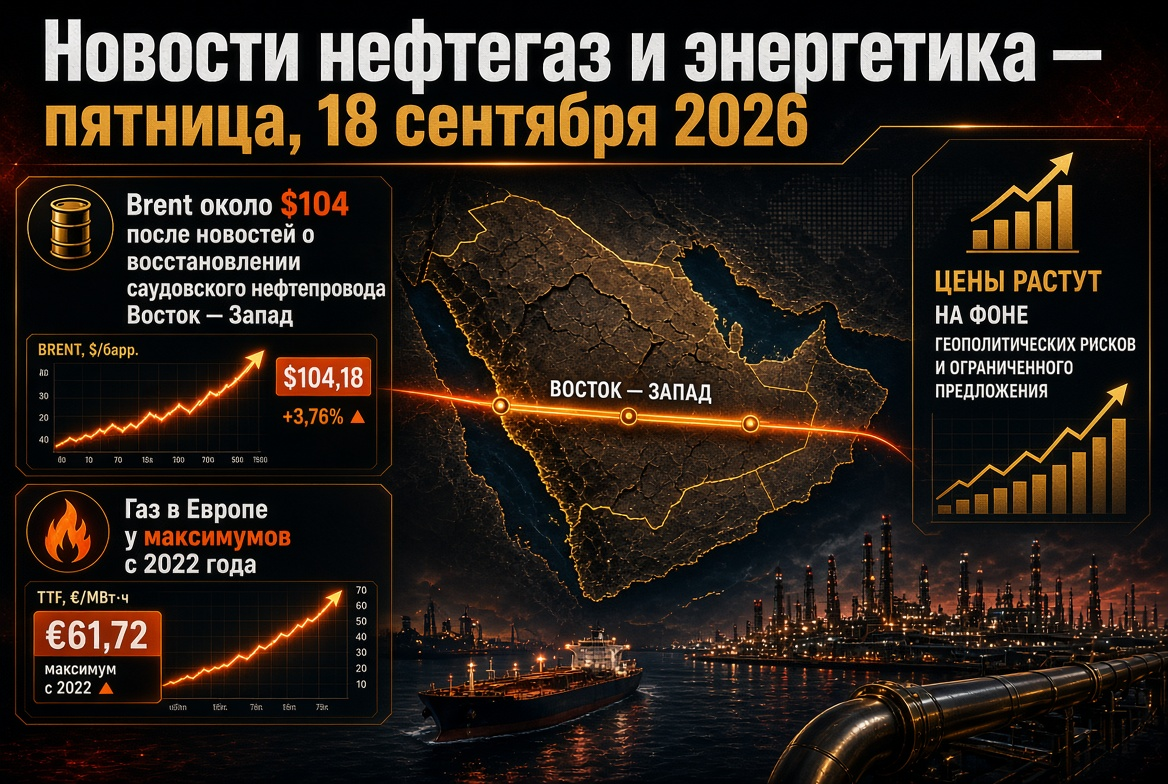
Ropa: Brent u 99 USD, WTI nad 93 USD — prémie za riziko v akci
Hlavní ukazatele ropného trhu k ránu středy:
- Brent (novembrový futures, ICE Futures): obchodoval se v rozmezí 97,9–99,2 USD za barel, přičemž v úterý vzrostl o více než 2 % a překonal maximum od konce července.
- WTI (říjnový kontrakt, NYMEX): udržel se nad 93 USD za barel, zvýšil se o přibližně 2 % během seance.
- Týdenní dynamika: Brent vzrostl přibližně o 8 %, WTI téměř o 10 %, což bylo jedním z nejsilnějších týdenních nárůstů letošního roku.
- Roční maximum 2026: 126,41 USD za barel podle Brentu, zaznamenané 30. dubna — vrchol od března 2022.
Předpovědi investičních bank jsou dnes neobyčejně široké. Při častějších útocích na plavidla v regionu se cílový scénář pro Brent posouvá k 120 USD za barel; při normalizaci exportu z Perského zálivu — zpět na 80 USD. Analytici varují, že omezení dodávek z Zálivu mohou přetrvávat až do konce roku 2026, a plného zotavení námořní dopravy přes Ormuz se neočekává dříve než na konci I. — začátku II. čtvrtletí 2027.
Dalším faktorem zranitelnosti je strategická ropná rezerva USA, která klesla přibližně na 286,6 milionu barelů. To je mnohaleté minimum, které výrazně snižuje schopnost Washingtonu vyřešit externí šoky nabídky.
OPEC+ si dává pauzu: říjnové kvóty těžby ropy beze změn
Sedm zemí OPEC+, účastnících se dobrovolných snížení — Rusko, Saúdská Arábie, Irák, Kuvajt, Kazachstán, Alžírsko a Omán, — po výsledcích online schůzky 6. září prodloužilo zářijové kvóty na říjen beze změn, přičemž přerušilo sérii zvyšování. Cílové úrovně: Rusko — 9,949 milionu barelů/den, Saúdská Arábie — 10,478 milionu barelů/den, Omán — 841 tisíc barelů/den.
Logika rozhodnutí je jasná: v září aliance dokončila postupný návrat dobrovolně snížených 1,65 milionu barelů/den, prostor pro další zvyšování bez revize základních úrovní pro rok 2027 zůstal vyčerpán, a snížení těžby by bylo v rozporu s tržními podmínkami uprostřed blízkovýchodní krize. Další zasedání je naplánováno na 4. října 2026. Pro těžařské společnosti to je signál předvídatelnosti nabídky ze strany kartelu — při plné nepředvídatelnosti dopravních koridorů.
Trh s plynem v Evropě: PCH na minimu od roku 2011, TTF u 900 USD
Evropský trh s plynem vstupuje do období vytápění v nejhorší kondici za posledních patnáct let. Podle údajů provozovatelů plynové infrastruktury k 1. září byly zásobníky EU naplněny na 65,39 % (69,73 miliardy kubických metrů), ke 5. září na 66,59 % (přibližně 72,9 miliardy kubických metrů). To je přibližně o 16,6 procentního bodu pod průměrným ukazatelem za posledních pět let a téměř o 12 bodů pod loňskou úrovní.
Obraz na klíčových trzích je mimořádně nerovnoměrný:
- Německo — přibližně 53 %, nejhorší výsledek mezi velkými ekonomikami EU.
- Rakousko — přibližně 67 %.
- Francie — přibližně 71 %.
- Itálie — přes 83 %, jediný velký trh blízko komfortní zóny.
Říjnové futures na TTF na počátku září překonaly 900 USD za tisíc kubických metrů poprvé od konce prosince 2022 a zůstávají v rozmezí 860–900 USD. Evropské operátory ve skutečnosti čerpají plyn na cenových maximech, a někteří analytici varují, že při současných cenách nebude možné naplnit PCH na bezpečné objemy do zimy.
LNG a uhlí: nedostatek plynu vrací uhlí do hry
Zúžení trhu se zkapalněným zemním plynem přetváří globální energetickou bilanci. Nedostatek LNG v roce 2026 se odhaduje na přibližně 35 milionů tun, což nutí země závislé na dovozu v Asii zvyšovat uhlíkovou generaci. Celosvětový poptávka po uhlí může vzrůst o přibližně 3 %, nebo o 274 milionů tun, na přibližně 9,1 miliardy tun.
Nejvíce ilustrativní je reakce Severovýchodní Asie: výroba uhlí v Jižní Koreji vzrostla téměř o 40 % na maximum od roku 2019, v Japonsku více než o 11 % při současném snížení plynové generace. Zároveň řada zemí v Asii a Evropě zavedla opatření na úsporu energie s cílem omezit náklady na dovoz paliv. Pro uhlíkový sektor to znamená neočekávaně silnou konjunkturu tam, kde se před rokem očekávalo strukturální zúžení poptávky.
Sanční, diskonty a přeměna logistiky ropy a ropných produktů
Sankční rámec zůstává druhým nejdůležitějším faktorem pro globální ropný a plynárenský průmysl po Ormuze. Blokující omezení proti největším ruským ropným společnostem udržují zvýhodnění ruské suroviny vůči Brentu: průměrná úroveň slevy v roce 2026 se odhaduje na přibližně 22 USD za barel s vyhlídkou na snížení přibližně na 17 USD do konce roku s postupným přizpůsobením logistiky.
Zároveň dochází k redistribuci globálních proudů zboží: země Perského zálivu aktivně využívají alternativní exportní trasy obcházející úžinu, a nárůst těžby mimo OPEC částečně kompenzuje ztracené objemy. Právě tyto faktory podle odhadů trhu stále drží Brent pod psychologickou hranicí 100 USD.
Ruský trh s ropnými produkty: rafinérie, burza a druhá vlna palivové krize
Vnitřní trh s palivem v Rusku zůstává v krizovém režimu od května 2026. Klíčové parametry situace:
- Rafinace: podle odhadů úřadů, každý desátý rafinér postrádá údržbu; prostoje kapacit dosáhly přibližně 0,35 milionu tun denně.
- Exportní omezení: úplný zákaz vývozu benzínu byl prodloužen do 31. ledna 2027, embargo na export dieselového paliva pro výrobce bylo opakovaně prodlouženo.
- Burza: snížený do 10 % normativ povinného prodeje benzínu na tržišti byl prodloužen do konce roku 2026; přičemž značná část burzovních kontraktů zůstává neplněna.
- Import: byly zahájeny námořní dodávky benzínu z Indie, potenciální objem dovozu paliva se odhaduje na 400 tisíc tun měsíčně, většinou do sítí vertikálně integrovaných společností.
- Kvalita: Výrobci mají dočasně povoleno vyrábět palivo nižší ekologické třídy za účelem rozšíření nabídky.
Pro nezávislé čerpací stanice zůstává situace nejvíce bolestivá: maloobchodní ceny jsou administrativně drženy, zatímco nákupní náklady rostou rychleji.
Elektroenergetika a OZE: historické obrátky světové energetické bilance
V pozadí surovinové turbulence se strukturální trend energetického přechodu neobrací, ale zrychluje. Celosvětová poptávka po elektřině podle prognóz poroste o 3,6 % v roce 2026 a o 3,8 % v roce 2027 — z 28 600 TWh v roce 2025 na přibližně 30 700 TWh do roku 2027. Hlavními hybateli jsou průmysl, elektrická doprava, klimatizace a rychle rostoucí energetická spotřeba datových center pro umělou inteligenci.
Hlavní událostí roku v elektroenergetice — obnovitelné zdroje poprvé v historii předčí uhlí po objemu světové produkce. Solární generace přidává přibližně 600 TWh a dostává se na druhé místo mezi OZE po hydroenergetice, předči větrnou energii. Regionální dynamika poptávky: Čína +5,5 %, Indie přibližně +7 %, USA a EU — přibližně po 2 %. Pro investory to znamená pokračování přesunu kapitálu do solární a větrné generace, akumulátorů energie a síťové infrastruktury.
Kalendář týdne: na co se zaměřit účastníkům trhu
Následující dny poskytnou trhu první měsíční srovnání předpovědí s realitou. V centru pozornosti jsou aktualizované měsíční přehledy odborných agentur a kartelu, statistiky o zásobách ropy a ropných produktů v USA a také statistiky o zahraničním obchodu Číny, které ukážou skutečný rozsah poklesu asijské poptávky. Připomeňme, že v srpnové prognóze byla průměrná roční cena Brentu pro rok 2026 zvýšena téměř na 87 USD za barel při očekávání přibližně 85 USD ve třetím čtvrtletí a poklesu na 78 USD ve čtvrtém čtvrtletí — tato čísla při současných cenách vypadají jako kandidáti na další revizi směrem nahoru. Dalším sezónním faktorem: září-říjen — období plánovaných oprav na amerických rafinériích, což dočasně snižuje zatížení rafinace a výrobu ropných produktů.
Závěry a rizika pro investory a společnosti v PEK
- Ropa. Dokud se Ormuzská krize neuklidní, riziko stabilizace Brentu nad 100 USD za barel zůstává základním, a rozmezí scénářů na horizontu čtvrtletí je anomálně široké — od 80 do 120 USD.
- Plyn. Evropa vstupuje do zimy s historickým nedostatkem zásob; jakýkoli ochlazení nebo nový výpadek dodávek LNG mohou vrátit ceny TTF k čtyřmístným hodnotám.
- Uhlí. Nedostatek plynu poskytuje uhlíkové generaci v Asii neplánované okno poptávky — i přes dlouhodobou trajektorii dekarbonizace.
- Ropné produkty a rafinérie. Vysoké crack-spready podporují marži z rafinace, ale exportní omezení a logistická rizika redistribuují zisk mezi regiony.
- OZE. Strukturální posun ve prospěch obnovitelné energie zůstává jediným skutečně předvídatelným prvkem v rovnici a hlavním orientačním bodem pro dlouhodobé investice do energetiky.
Výsledek dne pro světový energetický sektor se formuluje jednoduše: krátkodobě cenu ropy, plynu a elektřiny určuje geopolitika Perského zálivu, střednědobě — schopnost Evropy přečkat zimu s poloprázdnými zásobníky a dlouhodobě — rychlost energetického přechodu. Účastníkům trhu PEK jsou za těchto podmínek kriticky důležité scénářové plánování, diversifikace logistiky a přísná kontrola rizik zajištění.