Trh s ropou: Brent a WTI klesají, ale zůstávají nad 100 USD
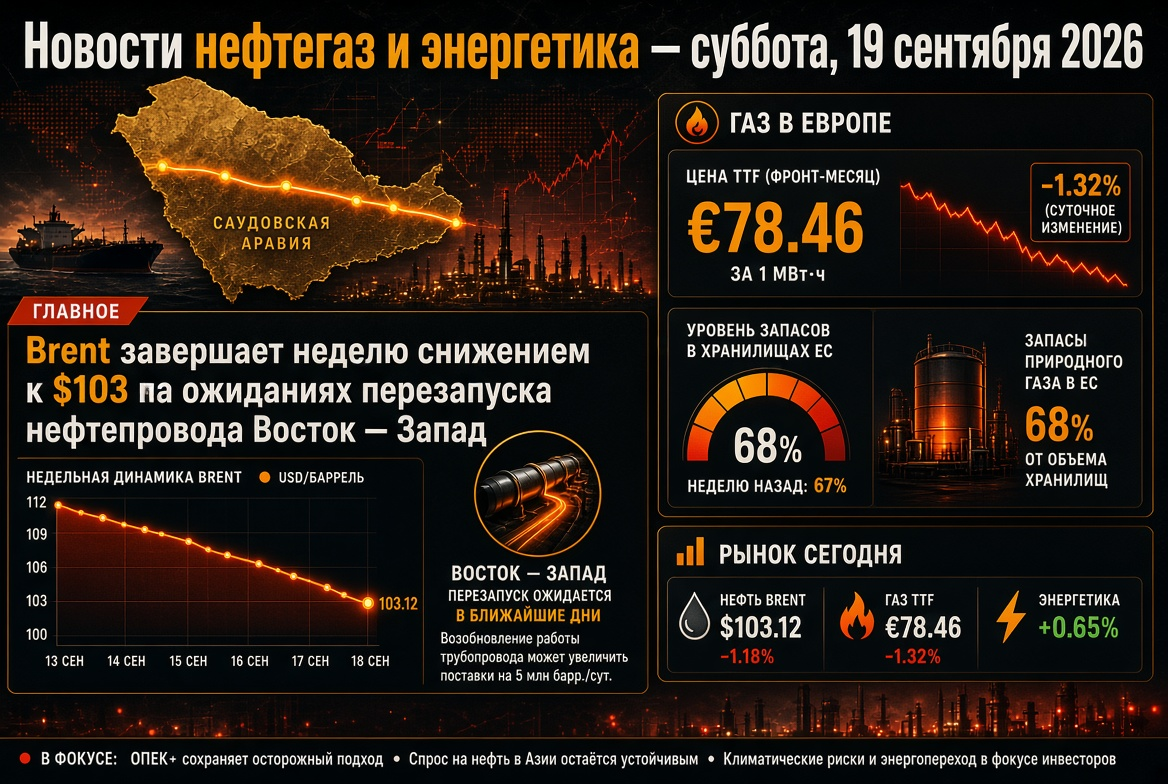
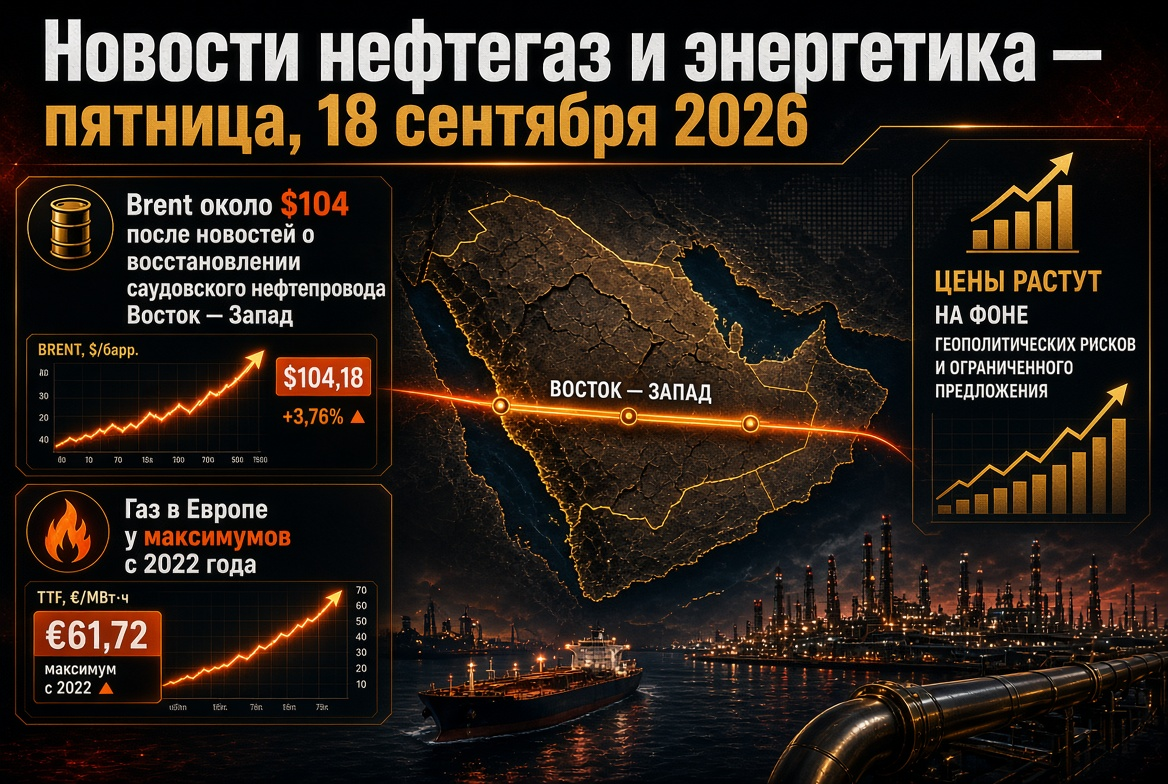
K večeru čtvrtka se cena Brentu obchodovala kolem 104 USD za barel, WTI se pohybovala v rozmezí 101–102 USD. Na začátku týdne cena Brentu vzrostla k 109 USD; za měsíc benchmark vzrostl o přibližně 14 %, oproti úrovni před rokem o více než 50 %. Hlavní faktory ovlivňující trh:
- Saúdská Arábie: království plánuje během několika málo dní obnovit přibližně polovinu kapacity ropovodu Východ-Západ, který byl poškozen útoky dronů minulý týden, a dosáhnout plného zatížení přibližně za šest týdnů. Trasa s kapacitou až 7 milionů barelů denně je hlavní objízdnou cestou pro Ormuzský průliv.
- Ormuz: podle údajů Ministerstva energetiky USA na začátku týdne průlivem prošlo přibližně 18 milionů barelů ropy a ropných produktů; Rijád zvyšuje dodávky s podporou amerických vojenských sil.
- USA: komerční zásoby ropy se snížily o 0,64 milionu barelů na 423,4 milionu — méně, než očekával trh, ačkoliv odhad oboru předchozí den ukazoval na růst o 7,1 milionu barelů.
- Rizika nabídky: postupu Húsíů k Bab-el-Mandebskému průlivu, zastavení těžby na několika nalezištích v Libyi s hrozbou vyšší moci a odmítnutí Teheránu vyjednávat s Washingtonem až do splnění svých podmínek.
Nabídka a poptávka: odhady OPEC a IEA
- Saúdská Arábie informovala OPEC o poklesu těžby v srpnu na 6,24 milionu barelů denně — minimum od roku 1990; sekundární zdroje odhadují úroveň blíže 7,3 milionu barelů denně.
- IEA ve svém zářijovém přehledu snížila prognózu globální nabídky na rok 2026 na 100,7 milionu barelů denně (–5,7 milionu barelů denně meziročně).
- Globální poptávka po ropě podle odhadu agentury poklesne v roce 2026 o 2,5 milionu barelů denně s obnovou o 2,6 milionu barelů denně v roce 2027.
- Pozorované světové zásoby v srpnu klesly o dalších 95 milionů barelů; celkový pokles od února činí 507 milionů barelů.
Ropné produkty a rafinérie: nafta — hlavní nedostatek trhu
Krize se stále více přesouvá od surové ropy k ropným produktům. Velkoobchodní ceny nafty v USA na začátku září překročily 200 USD za barel — téměř dvojnásobek předválečných úrovní, maloobchodní cena dosáhla rekordních 5,90 USD za galon. V EU se nafta prodává za přibližně 2,04 EUR za litr, blízko dubnového rekordu.
- Čistý export nafty z Perského zálivu v srpnu činil přibližně 390 tisíc barelů denně — čtvrtina předválečného objemu; celkové dodávky ze Zálivu a Ruska byly o 1,6 milionu barelů denně nižší než v únoru.
- Globální rafinace dosáhla letního vrcholu 81,4 milionu barelů denně, ale k závěru roku se očekává pokles o 2,6 milionu barelů denně.
- Marže rafinérií v Atlantském bazénu jsou na rekordních úrovních; ziskovost v Singapuru je omezena vysokými náklady na dopravu.
Pro rafinérie mimo oblast konfliktu to je období nadstandardních příjmů, pro palivové společnosti a spotřebitele však šok z nákladů.
Plyn a LNG: Evropa vstupuje do zimy s nízkými zásobami
Futures na TTF se ve čtvrtek snížily na 76–77 EUR za MWh po pokusu o udržení nad 80 EUR; na začátku týdne ceny přibližovaly k 82 EUR — maximu od konce roku 2022. V meziročním srovnání plyn v Evropě zdražil o více než 130 %. Zásobníky v EU jsou naplněny pouze přibližně na 68 % — což je jeden z nejnižších ukazatelů za poslední dvě desetiletí k tomu datu. Tlak vytvářejí omezené dodávky katarského LNG, plánované opravy v Norsku a konkurence s Asií o dodávky. Henry Hub v USA se drží kolem 2,90 USD za milion BTU — rekordní spread podporuje americké exportéry LNG.
Geopolitika: energetické příměří mezi Ruskem a Ukrajinou je v ohrožení
Prezident USA 14. září oznámil, že Moskva a Kyjev souhlasili s přerušením útoků na energetické objekty, přičemž spojil vzestup cen nafty především s tímto konfliktem. Kyjev uvedl, že dohoda není finalizována a je možná pouze za záruk partnerů; zprostředkovatelem je Turecko. Předchozí pokusy o podobná příměří byly krátkodobé. Pokud režim začne fungovat, obnova ruské rafinace by mohla snížit prémii za destiláty. Sankční režim se však nemění.
Rusko: exportní omezení paliv zůstávají v platnosti
- Zákaz exportu benzínu platí pro všechny účastníky trhu do 31. ledna 2027.
- Zákaz vývozu nafty, lodního paliva a gazolín pro výrobce byl prodloužen do 30. září; trh očekává rozhodnutí k říjnu.
- Podle odhadu IEA čelily ruské rafinérie během osmi měsíců účinným útokům v průměru každé tři dny; od července země začala importovat ropné produkty.
- Diskont Urals k Brentu téměř zmizel na pozadí poklesu dodávek a vysoké poptávky v Asii.
Asie: Čína přebírá Indii v boji o ruskou ropu
Import ruské ropy do Indie v srpnu klesl přibližně o 26 % na asi 2,1 milionu barelů denně, z rekordních 2,8 milionu barelů denně v červenci; celkový dovoz suroviny poklesl na 4,6 milionu barelů denně. Čínští zpracovatelé agresivně vykupují dodávky, nahrazují blízkovýchodní objemy, zatímco Indie částečně kompenzuje ztráty venezuelskou ropou. Nedostatek suroviny u indických rafinérií hrozí snížením exportu nafty a benzínu — další faktor napětí na asijském trhu s ropnými produkty.
Elektřina, OZE a uhlí: pojištění a strukturální změna
- Uhlí: energetické uhlí v Newcastle je kolem 145 USD za tunu (+12 % za měsíc, +40 % za rok). Nedostatek LNG přidává Asii přibližně 70 milionů tun poptávky v roce 2026; uhlíková výroba v Japonsku vzrostla o 11 %. Velcí producenti nové doly neschvalují, považují výkyv za cyklický.
- OZE: podle závěrů za rok 2025 obnovitelné zdroje poprvé předčily uhlí ve světové výrobě (33,8 % oproti 33,0 %), a v dubnu 2026 vítr a slunce poprvé vyprodukovaly více elektřiny než plyn (22 % oproti 20 %). Instalace solárních kapacit v roce 2025 dosáhla rekordních 647 GW.
Drahý importní plyn posiluje ekonomiku OZE a akumulátorů, ale v krátkodobém horizontu zajišťují vyrovnání energetických systémů uhlí a jaderná energie.
Makroekonomika: Fed reaguje na ropovou inflaci
Fed 16. září jednomyslně zvýšil sazbu o 25 b.p. na 3,75–4,00 % — poprvé od roku 2023 — a dal signál o možnosti dalšího kroku do konce roku. Regulátor uznal, že nemůže ovlivnit ceny ropy, ale má v úmyslu zabránit šíření inflace. Výnosnost 10letých amerických obligací je kolem 5 %. Pro energetiku to znamená růst nákladů na kapitál: pod tlakem jsou kapitálově náročné projekty OZE, sítí a LNG, zatímco ropné společnosti s silným peněžním tokem vypadají stabilněji.
Co sledovat investory a účastníky trhu PEP v pátek
- Rychlost obnovy ropovodu Východ-Západ a dodávky z Yanbu.
- Dopravní toky tankérů přes Ormuzský a Bab-el-Mandebský průliv.
- Potvrzení energetického příměří mezi Moskvou a Kyjevem.
- Rozhodnutí Ruska o exportu nafty po 30. září.
- Dynamiku TTF, tempo plnění evropských zásobníků a plán norských oprav.
- Týdenní statistiku těžební aktivity v USA a crack spready nafty.
Základní scénář na příští dny — ropa v rozmezí 100–110 USD za barel s vysokou citlivostí na zprávy z Blízkého východu. Ropné produkty a plyn zůstávají nejnapjatějšími segmenty světového energetického trhu.