Hlavní události týdne na světovém trhu paliv a energetiky: ropa, plyn, uhlí a ropné produkty před rozhodnutím OPEC+
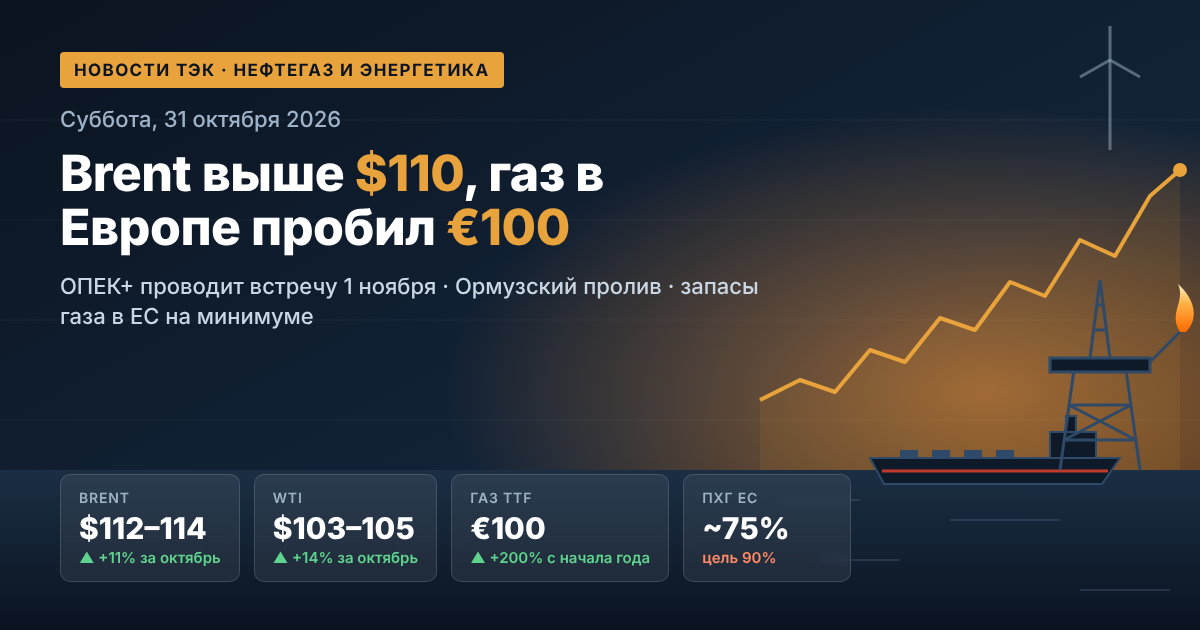
Světový trh s ropou a plynem vstupuje do listopadu na mnohaletých maximech. V říjnu ropa Brent zdražila přibližně o 11 %, WTI o 14 %: obě značky rostou čtvrtý měsíc v řadě. V pátek se prosincový futures kontrakt na Brent v poslední den obchodování poprvé od 30. dubna vyšplhal na 118 USD za barel. Důvodem jsou nové útoky Húsíů na ropnou infrastrukturu Saúdské Arábie, napadení tankeru v Hormuzském průlivu a očekávání možné eskalace americko-íránského konfliktu po mezivolbách v USA. V neděli 1. listopadu pořádá sedm klíčových členů OPEC+ online jednání o kvótách na prosinec. Evropský plyn přitom poprvé od prosince 2022 stojí více než 1200 USD za tisíc krychlových metrů.
1. Ropný trh: Brent a WTI uzavírají říjen růstem
Pro ropu Brent byl uplynulý týden jedním z nejvolatilnějších od jara. Ve čtvrtek se kotace propadly k 110–111 USD na základě zpráv o diplomatických kontaktech: americká strana zaslala Teheránu dopis s nabídkou obnovení jednání. Již v pátek se geopolitická riziková prémie do cen vrátila.
- Brent (prosincový kontrakt): až 118 USD za barel v průběhu dne, maximum za půl roku;
- Brent (lednový kontrakt): kolem 113–114 USD za barel, plus 2,5 % za seanci;
- WTI: kolem 103–105 USD za barel, maximum od září;
- Spread Brent–WTI: zúžil se přibližně na 9 USD: americká ropa dohání evropskou.
Podle analytiků zůstanou vysoké ceny ropy zachovány i po ukončení konfliktu. Saxo Bank očekává, že Brent se bude obchodovat v rozpětí 70–90 USD namísto předválečných 60–70 USD: trh bude muset obnovit zásoby a riziko obnovení bojů nezmizí.
2. Blízký východ: údery na Rás Tanuru, Abkajk a Rabíg
Hlavním zdrojem napětí pro ropné společnosti a obchodníky je eskalace na Arabském poloostrově. Húsíové oznámili šest útoků na objekty v Saúdské Arábii, mimo jiné:
- na rafinerii Rás Tanura o kapacitě 550 tis. barelů denně (druhý útok za týden);
- na rafinerii v Rabígu;
- na objekt Saudi Aramco v Abkajku;
- na ropovod Východ–Západ, kterým království obchází Hormuzský průliv a přesouvá export do Rudého moře. Začátkem října se přeprava po něm obnovila na 5,8 mil. barelů denně.
Rijád tyto údery zatím oficiálně nepotvrdil. Přesto trh vnímá výpadky dodávek blízkovýchodní ropy jako reálné riziko. V pátek britská služba UKMTO rovněž informovala o tankeru v Hormuzském průlivu poškozeném výbušnými zařízeními, která byla připevněna z malého plavidla.
3. OPEC+: zasedání 1. listopadu a kvóty na rok 2027
Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán pořádají v neděli jednání. Podle zdrojů v alianci je základním scénářem zachovat kvóty na prosinec beze změny. Půjde o třetí pauzu v řadě po šesti měsících postupného zvyšování těžby.
Kvóty OPEC+ na listopad 2026
- Saúdská Arábie — 10,5 mil. barelů denně;
- Rusko — 9,9 mil. barelů denně;
- Irák — 4,4 mil. barelů denně;
- Kuvajt — 2,7 mil. barelů denně;
- Kazachstán — 1,6 mil., Alžírsko — 1,0 mil., Omán — 0,8 mil. barelů denně.
Rozhodnutí je do značné míry symbolické: skutečná těžba v Perském zálivu je stále výrazně pod kvótami. Pro investory jsou důležitější signály o politice na rok 2027. Aliance zachovává přibližně 2 mil. barelů denně omezení zavedených v roce 2022 a dosud nedokončila audit těžebních kapacit členů, na jehož základě budou stanoveny nové základní úrovně. Plné ministerské zasedání OPEC+ je naplánováno na 29. listopadu.
4. Rovnováha nabídky a poptávky: zásoby se snižují
Podle odhadu IEA se světová poptávka po ropě v roce 2026 sníží o 2,6 mil. barelů denně na 102,4 mil. Nabídka klesne ještě výrazněji — o 5,8 mil. barelů denně. Trh tak zůstává v deficitu do konce roku:
- ke konci září byly světové zásoby ropy o 509 mil. barelů níže než na konci února;
- ze strategických rezerv zemí IEA bylo již uvolněno přibližně 330 mil. barelů, zbývající objemy mají být uvolňovány rychleji, především motorová nafta;
- deficit středních destilátů podle prognózy agentury přetrvá i v roce 2027.
OPEC rovněž snížil prognózu růstu světové poptávky na rok 2026 — na 400 tis. barelů denně oproti původním 1,4 mil.
5. Asie: Čína se vrací k nákupům
Dovoz ropy do Číny v říjnu podle odhadů přesáhne 10 mil. barelů denně — maximum od března. Čínské rafinerie dostávají zásilky kontrahované začátkem srpna, kdy Brent klesl pod 80 USD. Komerční zásoby v Číně se odhadují přibližně na 1,19 mld. barelů a při růstu dovozu se jejich snižování může zastavit. Pro vývozce je to podpora poptávky. Pro ruské dodavatele je situace složitější: Indie aktivněji nakupuje blízkovýchodní ropu a export ze zemí Perského zálivu se v září obnovil přibližně na 75 % předválečné úrovně.
6. Ruská ropa a ropné produkty: diskonty Urals a zákaz vývozu nafty
Pro ruský ropný a plynárenský sektor byl říjen nejednoznačný. Absolutní ceny Urals rostly spolu s Brentem, ale diskonty se rozšiřovaly. V přístavu Novorossijsk dosáhl diskont pro zásilky Suezmax 28,85 USD za barel — maximum od března — a sazby za přepravu aktualizovaly historická maxima. Na domácím trhu s ropnými produkty úřady pokračují v ruční regulaci:
- zákaz vývozu benzinu pro všechny účastníky trhu platí do 31. ledna 2027;
- zákaz vývozu motorové nafty pro producenty vypršel 31. října. Podle odvětvových údajů se plánuje jeho prodloužení do konce roku 2026 při zachování dodávek v rámci kvót;
- po jednání prezidentů Ruska a USA dne 9. října byly americké sankce na ruskou naftu pozastaveny na půl roku, do 7. dubna 2027;
- Státní duma přijala v prvním čtení rozpočet na roky 2027–2029, v němž je zakotvena nižší základní cena ropy pro výpočet ropných a plynárenských příjmů.
7. Evropský plynárenský trh: TTF nad 100 EUR za MWh
Evropský plyn zdražil na maxima za téměř čtyři roky. Cena na den dopředu na hubu TTF v pátek dosáhla přibližně 104 EUR za MWh (kolem 1204 USD za tisíc krychlových metrů), prosincový futures kontrakt — přibližně 103 EUR. Podle údajů GIE byly k 26. říjnu podzemní zásobníky plynu EU naplněny na 74,9 % (80 mld. krychlových metrů), což je výrazně méně než loni. Evropa soutěží s asijskými kupci o zásilky LNG a šéf Gazpromu Alexej Miller připustil, že v chladné zimě mohou špičkové ceny vzrůst až na 2500 USD za tisíc krychlových metrů.
8. Uhlí a elektroenergetika: plyn zdražuje, uhlí se vrací
Drahé LNG vrátilo poptávku po uhlí v Asii. Energetické uhlí Newcastle se obchoduje kolem 150 USD za tunu — poblíž tříletých maxim, o 45 % dráže než před rokem. V přepočtu na jednotku energie je uhlí přibližně o 80 % levnější než LNG, proto Čína, Japonsko a Jižní Korea mohou ve čtvrtém čtvrtletí zvýšit dovoz přibližně o 20 mil. tun. Pro výrobce elektřiny to znamená růst nákladů na palivo a elektřinu, pro vývozce uhlí silný konec roku.
9. OZE a energetická transformace: cesta ke COP31
V centru pozornosti obnovitelné energetiky stojí klimatická konference COP31, která se bude konat v Antalyi od 9. do 20. listopadu. Předsednictví Turecka a Austrálie prosazuje cíl „35 do 35“: dosáhnout podílu elektřiny ve světové konečné spotřebě energie 35 % do roku 2035. V listopadu IEA rovněž představí zprávu Renewables 2026 a World Energy Outlook 2026. Energetická krize roku 2026 posílila zájem o energetickou bezpečnost, elektrifikaci a akumulaci energie.
Co budou účastníci trhu sledovat v nadcházejícím týdnu
- 1. listopadu — rozhodnutí OPEC+ o těžbě na prosinec a signály o kvótách na rok 2027;
- 3. listopadu — mezivolby v USA: trh se obává obnovení úderů na Írán po nich;
- lodní doprava v Hormuzském průlivu a útoky na saúdské rafinerie a ropovody;
- odběr plynu z evropských podzemních zásobníků a dynamika TTF s nástupem chladů;
- konečné rozhodnutí vlády RF o vývozu motorové nafty.
Začátkem listopadu určují komoditní trhy především geopolitika a deficit zásob. Pro investory, ropné a palivové společnosti to znamená vysokou volatilitu cen ropy, plynu, uhlí a ropných produktů přinejmenším do konce roku.