Ropný trh: Brent u 115 USD, WTI nad 100 USD
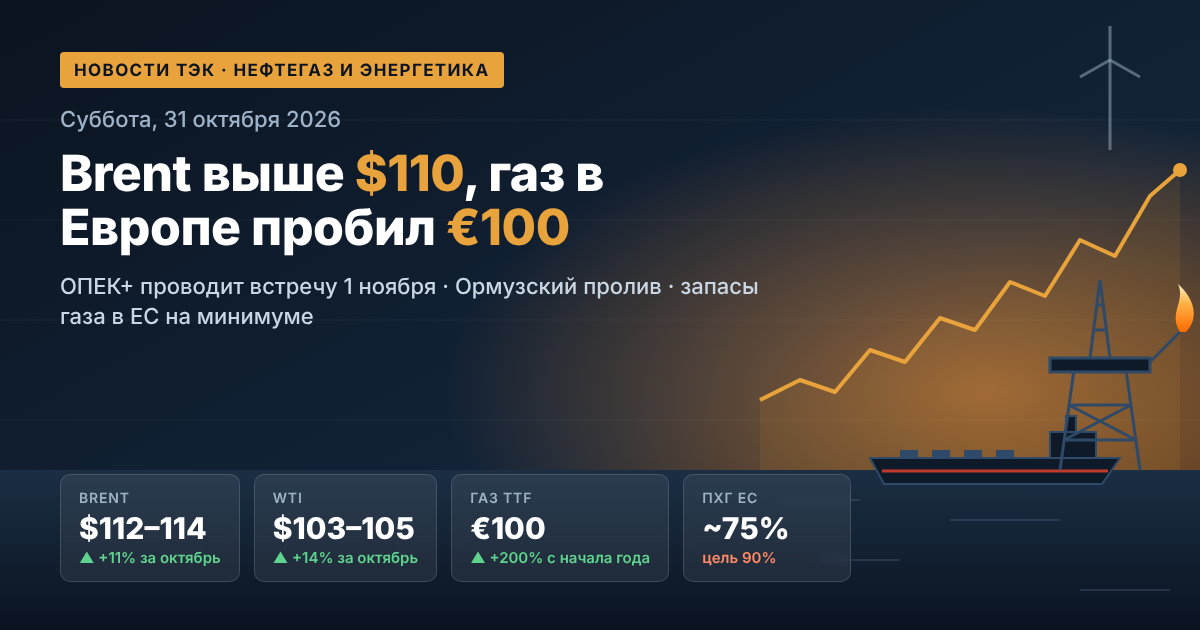
Na konci obchodování 28. října prosincový futures kontrakt na Brent na ICE přidával kolem 1,2–1,4 % a držel se v pásmu 114,7–115,5 USD za barel, čímž vymazal pokles z předchozí seance. Americká WTI posílila na 101–102 USD. Za měsíc Brent zdražil přibližně o 20 %, mezročně pak téměř o 80 %.
Klíčové faktory ropných kotací
- Úder na Ras Tanuru. Húsíové oznámili raketový útok na rafinerii s kapacitou 550 tis. barelů denně. Rijád fakt útoku nepotvrdil, avšak Ras Tanura je jedním ze dvou hlavních exportních uzlů království a trh okamžitě započítal riziko.
- Zásoby v USA. API zaznamenal pokles zásob ropy o 2,03 mil. barelů při očekávaném růstu o 0,8 mil., což podpořilo WTI.
- Politická nejistota. Volby v Izraeli skončily faktickým patem: ani Benjamin Netanjahu, ani Gadi Eisenkot nezískali jasnou cestu k většině.
- Struktura křivky. Lednový kontrakt Brent se obchoduje výrazně níže než prosincový (kolem 111 USD) a spread Brent–WTI se rozšířil přibližně na 14 USD — válečná prémie je soustředěna právě v evropském benchmarku.
Hormuzský průliv: hlavní riziko pro světovou nabídku ropy a LNG
Sbor islámských revolučních gard 26. října oficiálně prohlásil průliv za uzavřený a Mezinárodní námořní organizace 27. října varovala před minovým nebezpečím na trase a nemožností garantovat bezpečný průjezd. Íránská strana informovala o tankeru, který vzplál po výbuchu miny na „neschválené“ trase, a rozšířila blokádu na Ománský záliv.
Na jednacím poli Teherán předkládá sedm podmínek pro otevření průlivu, včetně zrušení americké námořní blokády, výjimky pro ropné sankce a odblokování nejméně 12 mld. USD aktiv. Podle íránské strany může být pohyb tankerů obnoven do 4–5 dnů po splnění požadavků. Důležitý detail pro trh: s ohledem na alternativní trasy převyšoval export blízkovýchodní ropy v týdnu do 18. října 24 mil. barelů denně, tedy byl nad předválečnou úrovní. Fyzický deficit je tak částečně kompenzován, avšak náklady na přepravu a pojištění zůstávají extrémní.
OPEC+: zasedání 1. listopadu a kvóty na rok 2027
Sedm klíčových členů aliance — Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán — se sejde v neděli 1. listopadu. V říjnu a listopadu zůstaly kvóty beze změny: 10,5 mil. b/d pro Saúdskou Arábii, 9,9 mil. b/d pro Rusko, 4,4 mil. b/d pro Irák.
- Skutečná těžba sedmičky v srpnu činila přibližně 25 mil. b/d — zhruba o 5 mil. b/d pod předválečnou únorovou úrovní.
- Navýšení kvót v roce 2026 zůstala převážně na papíře kvůli výpadkům exportu přes Hormuz.
- Revize produkčních kapacit, nezbytná pro rozdělení kvót na rok 2027, byla odložena; základním scénářem trhu je zachování současné politiky.
Plyn a LNG: Evropa vstupuje do zimy s nejnižšími zásobami od roku 2009
Nizozemský hub TTF se obchoduje kolem 96–97 EUR za MWh — maximum od prosince 2022. Od začátku roku ceny plynu v Evropě vzrostly více než trojnásobně. Naplněnost podzemních zásobníků EU činí přibližně 74,6 % — nejnižší hodnota pro toto roční období v celé historii sledování, zhruba o 14 p. b. pod pětiletým průměrem.
- Výpadek katarského LNG zůstává klíčovým faktorem deficitu na trhu zkapalněného zemního plynu.
- Konkurence s Asií o flexibilní LNG náklady nutí Evropu přeplácet.
- Norské dodávky byly na podzim omezovány neplánovanými opravami.
- Henry Hub v USA zůstává kolem 3 USD za MMBtu, což posiluje ekonomiku amerických vývozců LNG.
Pro energeticky náročný průmysl a výrobu elektřiny v Evropě to znamená vysoké ceny elektřiny v zimním špičkovém období a riziko omezení spotřeby při chladném počasí.
Rusko: rekordní exportní výnosy a signály zmírnění sankcí
Námořní export ruské ropy v týdnu do 25. října vzrostl na 3,85 mil. b/d a jeho týdenní hodnota dosáhla 2,76 mld. USD — maxima za celé období konfliktu. Pokles ceny Urals kompenzovaly růst dodávek a zdražení ESPO. Přitom čtyřtýdenní průměr klesl na 3,55 mil. b/d a obchodníci očekávají snížení dodávek ze západních přístavů v listopadu kvůli vyššímu vytížení rafinerií a ukončení navigace po Severní mořské cestě.
Sanktní agenda
- 28. října byl na export odeslán čtvrtý tanker s ruskou motorovou naftou v rámci dohody Moskvy a Washingtonu z 9. října.
- Strany podle obchodního tisku diskutují návrat amerických společností na ruský ropný trh a obnovení dodávek přes ropovod Družba do Evropy.
- Maďarsko usiluje o prodloužení americké výjimky pro nákup ruské ropy, která vyprší 21. listopadu.
Ropné produkty a rafinerie: deficit nafty a regulace domácího trhu
Segment ropných produktů zůstává nejnapjatějším článkem světového palivovo-energetického komplexu. V USA se zásoby destilátů během podzimu držely výrazně pod pětiletou normou a vytížení rafinerií klesá s sezónními opravami.
V Rusku platí zákaz vývozu benzinu, motorové nafty a lodního paliva od 1. srpna 2026 do 31. ledna 2027 s kvótami pro část vývozců nafty. Průměrná maloobchodní cena litru benzinu v polovině října činila přibližně 78,7 rublu. Ministerstvo energetiky nabídlo vládě varianty podpory dovozu paliv, z nichž jedna předpokládá zvýšení maloobchodních cen o 2,1 rublu za litr. Útoky dronů na rafinerie, zdlouhavé opravy a sanktní omezení na zařízení nadále tlačí na marži rafinace.
Uhlí a elektroenergetika: návrat uhlí v Asii
Energetické uhlí Newcastle se drží kolem 150 USD za tunu, když za rok přidalo více než 40 %; 6. října kotace dosáhly 152,2 USD — maxima od října 2024. Drahý LNG stimuluje přechod asijské výroby elektřiny na uhlí a nejistota ohledně exportních pravidel Indonésie protahuje jednání o kontraktech na rok 2027. Pro uhelné společnosti Austrálie, Indonésie, Ruska a Jihoafrické republiky je to okno zvýšené výnosnosti.
OZE a energetická transformace: rekordy na pozadí krize
Podle odhadu IEA v roce 2026 obnovitelné zdroje poprvé předstihnou uhlí jako největší zdroj výroby elektřiny ve světě a solární výroba předstihne větrnou. V Indii výroba ze slunce a větru v prvním pololetí vzrostla o více než 25 %. Energetická krize zrychluje investice do OZE, systémů akumulace energie a sítí, avšak večerní špičky poptávky jsou stále pokrývány plynem a uhlím a nedostatek flexibility vede k častějšímu výskytu záporných cen na velkoobchodním trhu.
Co je důležité pro investory a účastníky trhu palivovo-energetického komplexu 29. října
- Hormuz a Írán: jakékoli signály o pokroku v jednáních mohou rychle stáhnout část prémie z Brentu; eskalace do amerických poločasových voleb 3. listopadu — otevřít cestu k 120 USD.
- Potvrzení škod na Ras Tanuře: klíčový faktor pro trh ropných produktů v Asii a na Blízkém východě.
- OPEC+ 1. listopadu: očekává se zachování kvót; překvapením by byla diskuse o kvótách na rok 2027.
- Plyn: předpovědi počasí a tempo odběru z podzemních zásobníků určí, zda se TTF udrží pod 100 EUR.
- Sankce proti Rusku: rozhodnutí ohledně Maďarska, „naftové dohody“ a přístupu amerických společností — indikátor možné restrukturalizace světových toků ropy.
Ropný a plynárenský trh na konci října 2026 zůstává trhem nabídky a geopolitiky: ropa, plyn, uhlí a ropné produkty se současně obchodují s rizikovou prémií a energetická transformace se zrychluje právě na pozadí krize tradičních energetických nosičů.