Co hledate:
Novinky z ropného a plynárenského průmyslu a energetiky — pátek 30. října 2026: Brent u 114 USD před zasedáním OPEC+ a volbami v USA, plyn v Evropě prorazil 100 EUR.
Ropný trh: Brent ustupuje z maxim na očekávání jednání
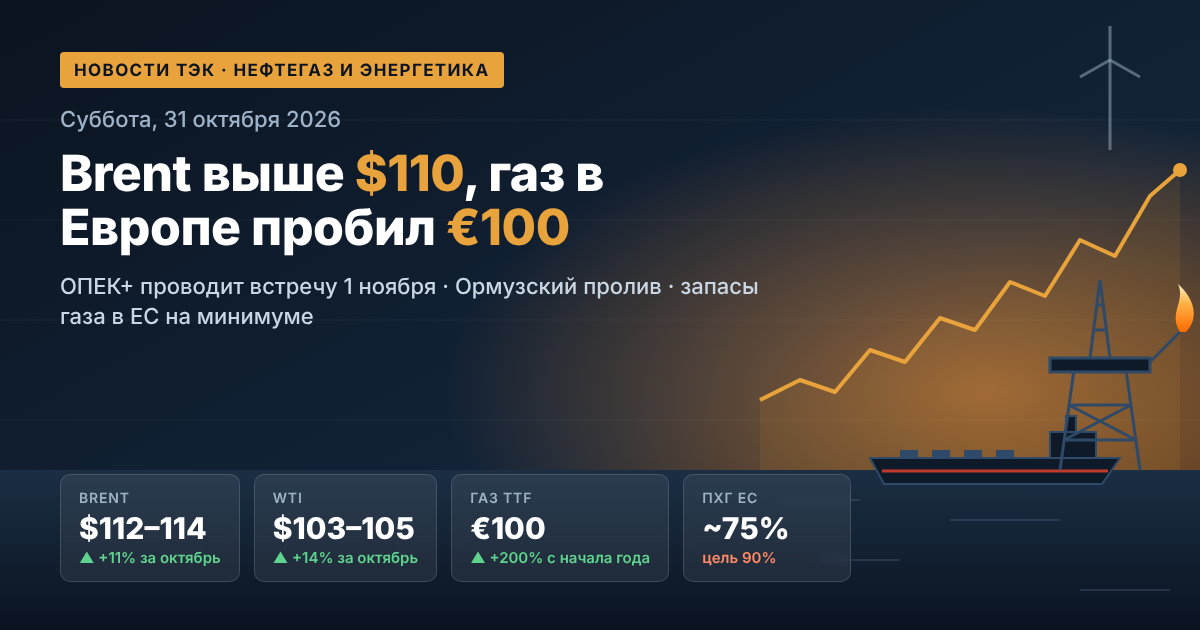
Ve čtvrtek se ropné kotace snížily přibližně o 1 %. Severomořská Brent klesla k 114 USD za barel po středečním zavření kolem 115,3 USD. Americká WTI se obchoduje kolem 101 USD. Podnětem ke korekci byly zprávy o snaze Washingtonu obnovit mírová jednání s Teheránem. Íránská strana uvedla, že je otevřena diplomacii a připravena urychlit projednávaný sedmidenní mírový plán.
Klíčové cenové orientační body ropného trhu:
- Brent: kolem 114 USD/barel, růst téměř o 78 % za rok;
- WTI: kolem 101 USD/barel, spread Brent–WTI se zúžil přibližně na 12,6 USD;
- 52týdenní rozpětí Brent: od 58,7 USD (prosinec 2025) do 120,9 USD (konec dubna 2026);
- Urals: kolem 111–112 USD/barel po poklesu v důsledku celkové korekce.
Válečná prémie přitom přetrvává. Trh zohledňuje dvě hrozby: možnou vojenskou operaci USA proti Íránu po 3. listopadu a zesílení útoků Húsíů na Saúdskou Arábii. Proto se ropa i při pozitivních diplomatických zprávách drží nad 110 USD.
Blízký východ: útoky na rafinérie a ohrožení dodávek
Hlavním zdrojem volatility zůstává bezpečnost infrastruktury v Perském zálivu. Dne 27. října Húsíové oznámili raketový úder na Rás Tanúru — největší rafinérii Saúdské Arábie. Rijád útok oficiálně nepotvrdil, avšak v oblasti terminálu byl lokalizován požár. Ve čtvrtek koalice vedená Saúdskou Arábií oznámila zachycení balistické rakety vypálené směrem k východním provinciím království.
Pro účastníky trhu s ropnými produkty to znamená:
- přetrvávání rizik pro exportní kapacity největšího dodavatele surovin;
- zvýšenou volatilitu rafinační marže na Blízkém východě a v Asii;
- růst pojistných a přepravních sazeb na tankerových trasách regionu.
OPEC+: kvóty na papíře a skutečný deficit nabídky
V neděli 1. listopadu uspořádá sedm klíčových zemí OPEC+ další online zasedání. Účastníky jsou Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán. Na listopad aliance již ponechala produkční cíle beze změn: 10,5 mil. barelů/den pro Saúdskou Arábii a 9,9 mil. barelů/den pro Rusko.
Klíčový problém spočívá v tom, že kvóty existují z velké části pouze na papíře. V srpnu těchto sedm zemí těžilo přibližně 25 mil. barelů/den. To je zhruba o 5 mil. barelů/den méně než předválečná úroveň z února. Export zemí Zálivu se pohybuje v rozmezí 60–80 % normy. Zdroje v alianci naznačují, že výrazné změny těžební politiky jsou do roku 2027 nepravděpodobné. Revize produkčních kapacit, na nichž závisí budoucí kvóty, byla kvůli válce odložena.
Zásoby v USA: strategická rezerva na minimu od roku 1982
Podle údajů EIA se komerční zásoby ropy v USA za týden do 23. října snížily o 1,89 mil. barelů na 410,6 mil. barelů. Ještě výmluvnější je situace se Strategickou ropnou rezervou (SPR). Její zásoby klesly přibližně na 283 mil. barelů. Jde o minimum od října 1982 a méně než 40 % projektované kapacity. Snížení souvisí se závazkem Washingtonu uvolnit 172 mil. barelů ke stabilizaci cen. Možnosti USA vyhlazovat nové šoky prostřednictvím rezerv jsou stále omezenější.
Plyn a LNG: Evropa vstupuje do zimy s rekordně nízkými zásobami
Evropský plynový trh prochází nejnapjatějším obdobím od roku 2022. Dne 28. října se futures TTF na nejbližší měsíc během dne vyšplhal na 100,9 EUR/MWh. Pro srovnání: v únoru, před začátkem konfliktu, stál plyn kolem 30 EUR. Podzemní zásobníky EU jsou naplněny přibližně na 75 %. Je to nejnižší ukazatel pro toto roční období od roku 2009, zatímco pětiletý normál je kolem 89 %. Brusel již zmírnil cílovou úroveň naplnění zásobníků z 90 % na 80 %.
Klíčové faktory plynového trhu:
- Katar: přibližně 17 % exportních kapacit Rás Laffánu je na roky vyřazeno z provozu;
- Asie: spotový LNG stojí přes 30 USD/MMBtu a Evropa soutěží s asijskými kupci o každou zásilku;
- USA: Henry Hub zůstává kolem 3 USD/MMBtu — rozdíl oproti evropským cenám je téměř desetinásobný, což podporuje export amerického LNG.
Elektroenergetika a obnovitelné zdroje: vítr brzdí ceny
Navzdory drahému plynu se v týdnu od 19. října velkoobchodní ceny elektřiny snížily na většině evropských trhů. Hlavním důvodem je vysoká větrná výroba. Ve Francii a Nizozemsku týdenní ceny klesly o 29 %. Dne 23. října Francie stanovila absolutní rekord větrné výroby pro říjnový den — 415 GWh. Obnovitelná energetika potvrzuje svou roli cenového stabilizátoru. Analytici přitom očekávají růst cen elektřiny v aktuálním týdnu — v souvislosti se slábnoucím větrem a rostoucí poptávkou po vytápění. Plynová výroba bude opět určovat marginální cenu.
Uhlí: plynový šok vrací poptávku
Energetické uhlí je jedním z hlavních beneficiářů krize na trhu s LNG. Australský benchmark Newcastle se obchoduje kolem 150 USD za tunu. To je přibližně o 40 % výše než na začátku roku a 6. října cena dosáhla 152,2 USD — maxima od podzimu 2024. Energetické společnosti v Asii a Evropě přecházejí z drahého plynu na uhlí, což podporuje vývozce z Austrálie, Indonésie, Jihoafrické republiky a Ruska.
Ruský export ropy: drahá přeprava a konkurence v Asii
Námořní export ruské ropy za čtyři týdny do 25. října činil v průměru 3,55 mil. barelů/den — pětitýdenní minimum. V posledním týdnu se naopak dodávky zvýšily na 3,85 mil. barelů/den. Týdenní exportní příjmy se drží kolem 2,6–2,8 mld. USD.
Hlavní trendy ve struktuře exportu:
- přeprava Urals ze západních přístavů do Indie dosáhla rekordních ~30 USD za barel;
- v září dodávky do Číny vzrostly na 1,68 mil. barelů/den, do Indie — klesly na 1,8 mil. barelů/den;
- indické rafinérie částečně přech buddhзависят na ropu z Iráku, Saúdské Arábie a Brazílie.
Ropné produkty v Rusku: zákaz exportu a stabilizace trhu
Domácí palivový trh Ruska se postupně dostává z krize. Dočasný zákaz exportu benzinu, nafty a lodního paliva platí od 1. srpna 2026 do 31. ledna 2027. Pro výrobce nafty a lodního paliva připadá na konec října samostatný termín. Trh očekává rozhodnutí o dalším režimu vývozu. Po útoku na Rjazaňskou rafinérii 15. října nebyly zaznamenány žádné nové potvrzené údery na ruské rafinérie. Průměrná maloobchodní cena paliva do poloviny října činila přibližně 78,7 rublu za litr. Dovoz benzinu z Běloruska, Indie a Kazachstánu bude pokračovat minimálně do konce roku.
Prognóza a kalendář: na co se mají investoři zaměřit
Světová banka v aktualizované prognóze očekává růst cen energií v roce 2026 přibližně o 32 % a pokles o 12 % v roce 2027. Jde o scénář postupné normalizace dodávek. V nejbližších dnech se trh palivovo-energetického komplexu bude orientovat podle následujících událostí:
- 30. října — uzavření měsíce na komoditních burzách a údaje o vrtné aktivitě v USA;
- 1. listopadu — zasedání sedmi zemí OPEC+ k těžbě na prosinec;
- 3. listopadu — průběžné volby v USA, po nichž roste riziko silové eskalace kolem Íránu;
- začátek listopadu — dynamika odběru plynu z evropských zásobníků s začátkem topné sezóny.
Ropný a plynový trh zůstávají v režimu „titulkového“ obchodování, kdy jedna zpráva dokáže posunout ceny o několik procent. Pro ropné společnosti, rafinérie, obchodníky a energetiky to znamená vysokou výnosnost při přetrvávání značných rizik. Zajišťování rizik a řízení likvidity se stávají hlavními prioritami do konce roku.