Hlavní téma dne: trh s ropou mezi rekordním deficitem a nadějí na „Hormuzské příměří“
Ceny ropy na konci týdne odrážejí dva protichůdné faktory. Na jedné straně největší série útoků na plavidla od začátku války: po zničení pěti íránských tankerů americkými silami Írán zaútočil na deset plavidel v blízkosti Hormuzského průlivu a IRGC slíbilo zvýšit reakci na jakékoli nové údery. Na druhé straně zpráva Financial Times, že regionální diplomaté se snaží vypracovat dočasnou dohodu o správě lodní dopravy v průlivu, což okamžitě snížilo část geopolitické prémie.
Fyzická situace zůstává těžká:
- Transit přes Hormuz: ve čtvrtek projelo průlivem pouze sedm lodí proti jedenácti den předtím a průměrnému údaji asi 15 za deset dní; před válkou denně procházelo přibližně 130 lodí.
- Těžba Saúdské Arábie: v srpnu klesla o přibližně 1,9 milionu barelů/den na 6,24 milionu barelů/den — minimum od roku 1990.
- Druhý front v Červeném moři: Hútiové ve čtvrtek získali kontrolu nad jemenským přístavem Mocha a sérií útoků na cíle v Džazánu, Nadjánu a Abhě došlo k zastavení několika ropných objektů a zranění 73 osob.
Ropa: cenové orientace a prognózy po týdnu růstu
Ceny na konci týdne
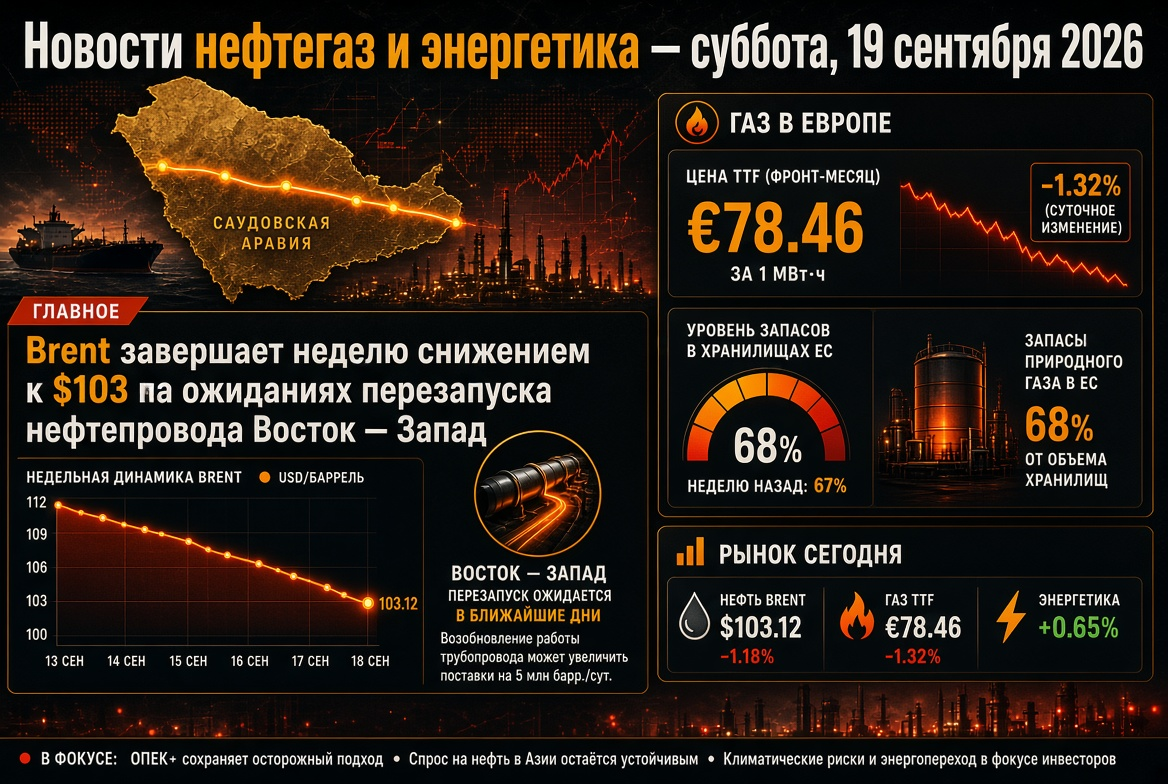
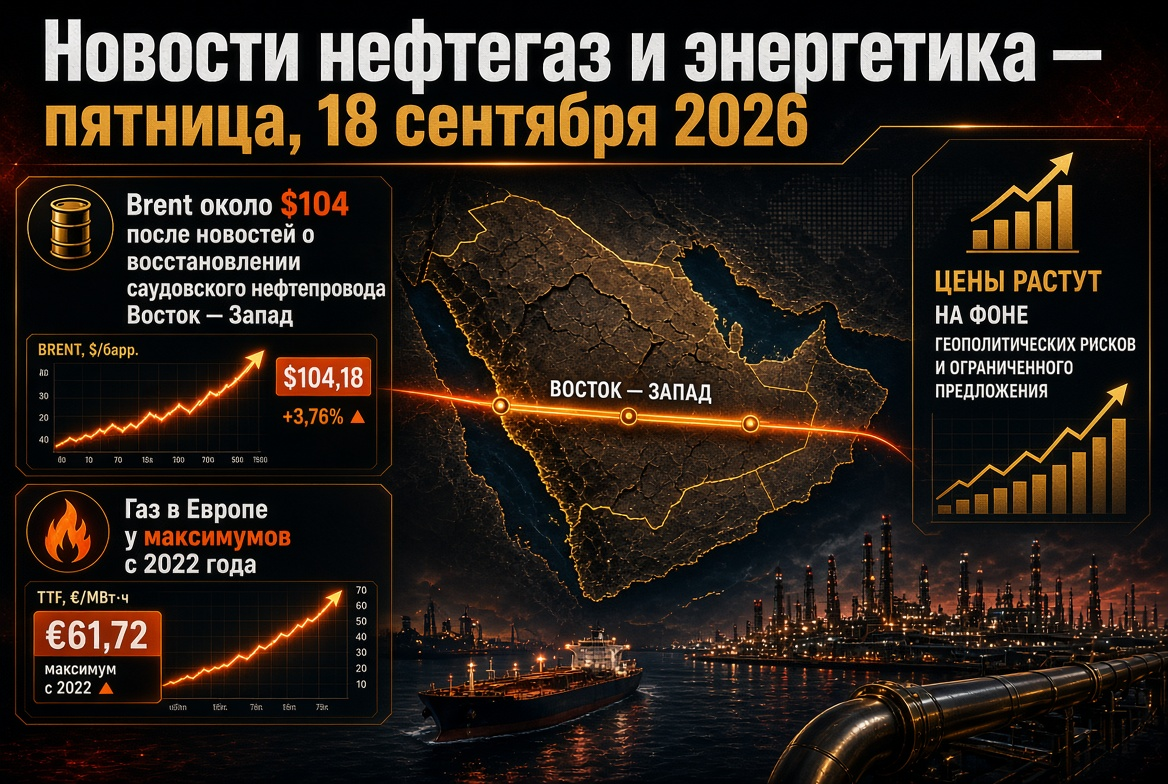
- Brent: přibližně 103–104 USD za barel v pátek po intradenním maximu nad 108 USD ve čtvrtek; týdenní nárůst přes 7 %, roční maximum 126,41 USD (30. dubna) zůstává horní orientací.
- WTI: kolem 99 USD za barel po krátkodobém pobytu nad 100 USD.
- Zásoby v USA: komerční zásoby ropy v týdnu do 4. září klesly o 0,3 milionu barelů; Ministerstvo energetiky USA přitom zvýšilo prognózu těžby na rok 2027 na 14,3 milionu barelů/den.
Přehodnocení prognóz bank
- Commerzbank zvýšil prognózu Brent na konec roku na 85 USD (z 75 USD), leteckého kerosinu — na 1230 USD za tunu, dieselu — na 1200 USD za tunu.
- Goldman Sachs očekává 85 USD za Brent v prosinci 2026 a 80 USD v roce 2027, ale připouští možnost překročení 120 USD, pokud zůstane těžba v Zálivu o 4 miliony barelů/den nižší než před válkou.
- Analytici UBS a KCM Trade vidí rizika posunutá nahoru při zachování vysoké volatility.
IEA a OPEC: dva pohledy na rovnováhu globálního trhu s ropou
Páteční zpráva IEA byla nejtvrdší od začátku konfliktu. Agentura očekává pokles globální poptávky po ropě o 2,5 milionu barelů/den v roce 2026 — největší průměrné roční snížení od pandemie v roce 2020 — a snížení globální nabídky o 5,7 milionu barelů/den, tedy přibližně o 6 % do roku 2025. Globální zásoby v srpnu klesly rekordním tempem — o 3,1 milionu barelů/den, a globální rafinérský systém, podle agentury, „pracuje na maximu“. Návrat k přebytku byl odložen na rok 2027.
OPEC ve čtvrtek po páté v řadě snížil odhad růstu poptávky v roce 2026 — na 380 tisíc barelů/den při celkovém spotřebě 105,84 milionu barelů/den — ale na rozdíl od IEA nevidí absolutní pokles. Na rok 2027 kartel naopak zvýšil prognózu: růst o 2,36 milionu barelů/den na 108,19 milionu barelů/den, především díky Číně, Indii a zbytku Asie. Rozdíl mezi těmito dvěma institucemi — přes 2,8 milionu barelů/den v aktuálním roce — samo o sobě odráží úroveň nejistoty, v níž pracují ropné společnosti a obchodníci.
Ropné produkty a rafinerie: diesel jako nejužší segment globální energetiky
trh s ropnými produkty překonává cenu surové ropy tempem zdražování. Průměrná maloobchodní cena dieselu v USA poprvé překonala 6 USD za galon a crack-spready na průměrné destiláty se drží na historických maximech. Důvody — dvojí úder na globální rafinaci:
- omezení vývozu suroviny z Perského zálivu a zastavení rafinerie v Džazánu s kapacitou 400 tisíc barelů/den po útocích z území Jemenu;
- ukrajinská kampaň útoků na ruské rafinerie — více než 70 útoků od začátku roku 2026, zpracování v Rusku kleslo na minimum za dvě desetiletí.
Rusko prodloužilo zákaz vývozu dieselu do 30. září (diskutuje se o prolongaci do konce roku), zákaz vývozu benzínu platí do 31. ledna 2027, leteckého kerosinu — do konce listopadu. Moskva poprvé za desítky let importuje palivo a dohodla se na zpracování ropy v soukromé rafinerii v Kazachstánu. Čína na svou stranu od 12. září zvyšuje maloobchodní cenové stropy na benzín a diesel o 260 a 250 jüanů za tunu, což je signál, že cenový šok dorazil i na regulované trhy Asie.
Plyn a LNG: Evropa vstupuje do zimy s TTF nad 80 € a sklady na 67%
Evropský benchmark TTF v pátek klesl na 80,75 € za MWh (snížení o 1,6 %), zůstává však u maximálních hodnot od prosince 2022. Za měsíc cena vzrostla o 32 %, za rok — o 147 %. Blockáda Hormuzu vyřadila přibližně 20 % globálních toků LNG, především z Kataru, a evropské PHL jsou naplněny pouze přibližně na 67 % oproti sezónní normě nad 80 %. QatarEnergy si udržuje cíl na obnovení 50 % kapacity během měsíce po normalizaci navigace, ale bez bezpečného průchodu tankerů zůstává toto pouze proklamací. Na tomto pozadí dva představitelé ECB v pátek připustili další zvyšování sazeb, pokud se energetická inflace bude šířit do dalších cen eurozóny — faktor, který omezuje spekulativní poptávku po surovinách.
Uhlí: dvanáctitýdenní maximum na pozadí přechodu z plynu
Energetické uhlí Newcastle 10. září obchodovalo kolem 148 USD za tunu — maximum za dvanáct týdnů, růst o 14,5 % za měsíc a téměř o 47 % za rok. Nedostatek LNG podněcuje uhelnou výrobu ve Severovýchodní Asii a části Evropy, a globální poptávka po elektřině, kterou ohřívají datové centra a klimatizace, zpomaluje vytlačování uhlí. Paradox situace: Čína oficiálně oznámila, že sluneční energie poprvé překonala uhlí podle instalovaného výkonu, avšak podle skutečné výroby zůstává uhlí největším zdrojem elektřiny na světě.
Energetika a OZE: strukturální trend proti krátkodobému chaosu
Energetický přechod zůstává jediným předvídatelným směrem v sektoru. Čína vede v investicích, patentech a exportu čistých technologií, Indie staví obnovitelné kapacity rychleji, než je schopna je využít a v Evropě přebytek solární a větrné výroby při nedostatku akumulátorů čím dál častěji způsobuje negativní ceny elektrické energie během denních hodin. Každé euro růstu TTF zvyšuje ekonomiku bateriových akumulátorů, síťových investic a dlouhodobých kontraktů na „zelenou“ energii. Korporátní sektor přestavuje portfolia: Shell prodala plynovou elektrárnu v USA za 715 milionů USD a Enbridge kupuje podnikání s plynovody Tallgrass za 2,55 miliardy USD, což staví na infrastruktuře přepravy ropy.
Logistika a náklad: tankery jako nové úzké místo
I při existenci fyzických objemů se vývoz ropy ze Zálivu potýká s nedostatkem lodí. Sazba za pronájem VLCC na trase Blízký východ — Čína dosáhla rekordních téměř 800 tisíc USD za den, zatímco přeprava z Mexického zálivu USA do Asie stojí 29,5 milionu USD za cestu bez zahrnutí vojenských rizik. Přesměrování saúdských dodávek přes Červené moře a Středozemní moře prodlužuje plavby o 30 dní a omezuje flotilu, což zvyšuje nedostatek tonáže pro všechny exportéry.
Na co se mají účastníci trhu TÉK v víkendu dívat
- Jakákoli potvrzení nebo vyvrácení dočasné dohody o lodní dopravě v Hormuzském průlivu a reakce Teheránu.
- Prohlášení koalice k Jemenu po dobytí Moby a stav terminálu Yanbu — posledního velkého obcházejícího kanálu pro saúdskou ropu.
- Dynamika čerpání do evropských PHL a spread JKM–TTF jako ukazatel konkurence o spotový LNG.
- Signály od Fed a ECB: zpřísnění rétoriky může ochladit surový růst bez ohledu na geopolítiku.
- Rozhodnutí ruských regulátorů ohledně vývozních omezení a importu paliva před začátkem topné sezóny.
Závěry a rizika pro investory a společnosti energetického sektoru
- Ropa. Hranice 100 USD se usadila jako podpora; diplomatický průlom v Hormuzu může rychle poslat Brent na 85–90 USD, zatímco nové útoky na lodě otevírají cestu k 115–120 USD.
- Ropné produkty a rafinerie. Průměrné destiláty zůstávají nejdeficitnějším segmentem; marže zpracovatelů mimo zónu konfliktu jsou na historických maximech, maloobchodní ceny jsou zdrojem politického tlaku od USA po Čínu.
- Plyn. Evropa vstupuje do topné sezóny s historickým nedostatkem zásob; TTF nad 90–100 € při studené zimě představuje základní, nikoli stresový scénář.
- Uhlí. Zvýšená poptávka v Asii a Evropě přetrvá minimálně do obnovy katarského LNG.
- OZE a elektřina. Přetok kapitálu do solární a větrné výroby, akumulátorů a sítí se zrychluje, avšak krátkodobá stabilita energetických systémů nadále závisí na plynu a uhlí.
Závěr týdne pro globální ropu a energetiku: trh poprvé za měsíce obdržel náznak diplomatického východu z hormuzského impasse, ale fyzické ukazatele — od rekordního dieselu po minimální těžbu Saúdské Arábie od roku 1990 — naznačují, že deficit bude určovat ceny ropy, plynu a elektřiny ještě mnoho týdnů. Pro účastníky trhu TÉK je kriticky důležité scénářové plánování, diverzifikace logistiky a disciplína hedgingu.