Novinky v ropném a energetickém sektoru: pátek, 11. září 2026 — Brent se usazuje nad 102 $ po největším útoku na tankery v Hormuzském průlivu, plyn v Evropě dražší než 80 €
Světový palivový a energetický komplex vstupuje do pátku, 11. září 2026, ve stavu plného cenového šoku. Ropa Brent se poprvé od konce května obchoduje nad 102 $ za barel, evropský plynový benchmark TTF poprvé od ledna 2023 překročil hranici 80 € za MWh, přičemž podzemní plynová úložiště v EU jsou zaplněna pouze ze dvou třetin při sezónním normativu přes 80 %. Triggelem se stala nejrozsáhlejší vlna útoků na námořní dopravu v oblasti Hormuzského průlivu od začátku války, k níž se přidala druhá fronta v Rudém moři. Klíčová otázka dne pro investory, ropné a palivové společnosti, operátory rafinerií a účastníky trhu s plynem, uhlím, elektřinou a obnovitelnými zdroji energie zní: kolik další geopolitické prémie je schopna absorbovat světová ekonomika, než poptávka po energetických zdrojích začne klesat.
Hlavní téma dne: válka s tankery v Hormuzském průlivu vyvrcholila na novou úroveň
Ve středu v noci USA potopily pět íránských ropných tankerů v Ománském zálivu a u ostrova Chárg v rámci politiky „tanker za tanker“, vyhlášené Washingtonem začátkem září. Teherán na to odpověděl útoky na deset lodí v blízkosti Hormuzského průlivu a raketovými útoky na americkou základnu Al-Azrak v Jordánsku. Podle údajů námořních monitorů zemřel alespoň jeden člen posádky tankeru a další je pohřešován. Jedná se o největší sérii útoků na obchodní námořní dopravu od 28. února, kdy válka začala.
Fyzický obraz pro trh s ropou a plynem se zhoršuje ve třech směrech:
- Rozšíření zakázané zóny. KSIR vyhlásil námořní omezenou zónu od Čabáharu přes Ománský záliv do Arabského moře a vyzval posádky tankerů u břehů Bahrajnu a Kuvajtu, aby okamžitě opustily lodě.
- Pojištění a frakce. Nové incidenty prakticky nulují dostupnost vojenských rizik pro lodě, které plují „neautorizovanými“ trasami, což upevňuje tranzit přes průliv na minimálních úrovních.
- Ekologické riziko. Poškozené a částečně potopené tankery v Perském zálivu proměňují vodní plochu v ohrožení pro zařízení na odsolování a pobřežní infrastrukturu zemí Zálivu.
Ropa: Brent nad 102 $, WTI u 96 $ — trh přepisuje cenová očekávání
Klíčové ukazatele ropného trhu ráno v pátek:
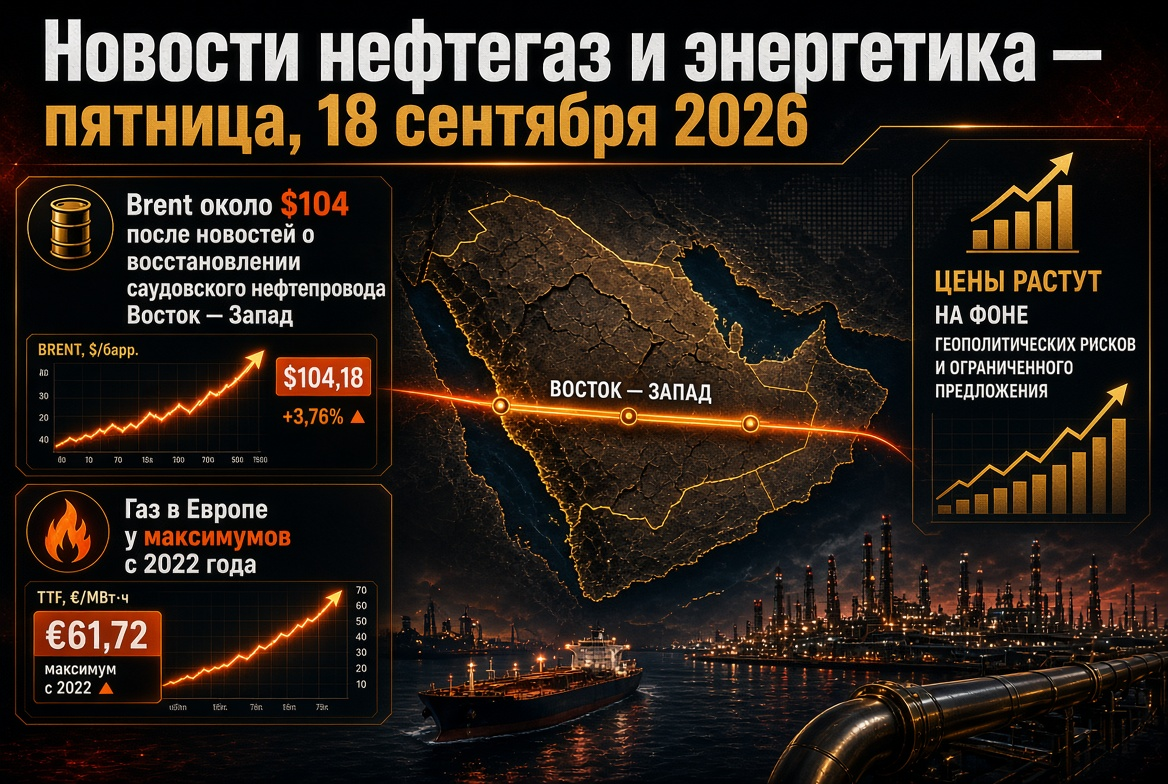
- Brent (listopadový kontrakt, ICE): Ve středu vzrostl o 3,4 % na 101,21 $, ve čtvrtek dosáhl v okamžiku 102,4–102,9 $ — maximum od 22. května. Roční vrchol 126,41 $ (30. dubna) zůstává orientačním bodem pro „medvědí“ scénář v Hormuzu.
- WTI (říjnový kontrakt, NYMEX): Usadil se v rozmezí 96–97 $ za barel.
- Prognózy: Záříjový přehled ministerstva energetiky USA zahrnoval průměrnou cenu Brent kolem 90 $ ve druhé polovině roku 2026 a pokles na 74 $ v roce 2027 — čísla, která se při současných cenách zdají již zastaralá dva dny po zveřejnění. Dlouhodobé modely několika asijských bank ukazují na 113–114 $ za 12 měsíců.
Sklady a fyzická rovnováha
Světové zásoby ropy, podle odhadů amerického regulátora, klesly od začátku roku přibližně o 400 milionů barelů, a obnova těžby na Blízkém východě na předválečný úroveň byla odložena na druhé čtvrtletí 2027. Strategické rezervy USA činí přibližně 286,6 milionu barelů, minimum od počátku 80. let. Komerční zásoby ropy v USA před zveřejněním zpožděné týdenní zprávy činily 424,5 milionu barelů při vytížení rafinerií 98 %; zásoby destilátů byly o 14 % nižší než pětiletý průměr a podle předpovědi klesnou pod 100 milionů barelů již v září.
OPEC+ a měsíční zprávy
Sedm zemí OPEC+ na zasedání 6. září udrželo říjnové kvóty beze změn po šesti měsících po sobě zvyšování těžby; další setkání — 4. října. Měsíční zpráva OPEC, která vychází ve čtvrtek, určuje rámec poptávky po srpnovém snížení predikce růstu spotřeby v roce 2026 na 0,58 milionu barelů/den. Mezinárodní energetická agentura očekává pokles světové poptávky o 1,6 milionu barelů/den při nedostatku 1,8 milionu barelů/den ve třetím čtvrtletí a 8,3 milionu barelů/den produkce v Zálivu, která je stále zastavena.
Rudé moře: údery Húsíů na rafinerii v Džazan otevírají druhou frontu pro ropný export
Zatímco trh sledoval Hormuz, jemenští Húsíové mezi 7. a 8. zářím provedli sérii útoků drony a raketami na rafinérský komplex Saudi Aramco v Džazanu s kapacitou 400 tisíc barelů/den, stejně jako na zásobníkové sklady v Džazanu a Abhě. Továrna byla zastavena, koalice vedená Rijádem slíbila „odpovědět na zdroje hrozby“. Současně Húsíové vedou boje u přístavu Móha, přibližujíc se k pobřeží Bab-el-Mandeb.
Význam tohoto frontu pro světovou energetiku je těžké přeceňovat: po uzavření Hormuzu Saúdská Arábie přesměrovala export přes potrubí „Východ-Západ“ na terminál Yanbu, přes který v červnu proudilo více než 90 % námořních dodávek království. Húsíové vyhlášené embargo přimělo k přesměrování asijských dodávek přes Suez, což prodloužilo plavbu asi o 30 dní a zvýšilo náklady na frakci. Hrozba pro Yanbu je hrozbou pro poslední velký obchvat pro blízkovýchodní ropu.
Plynový trh v Evropě: TTF nad 80 €, sklady na 67 % — nejhorší začátek zimy za 15 let
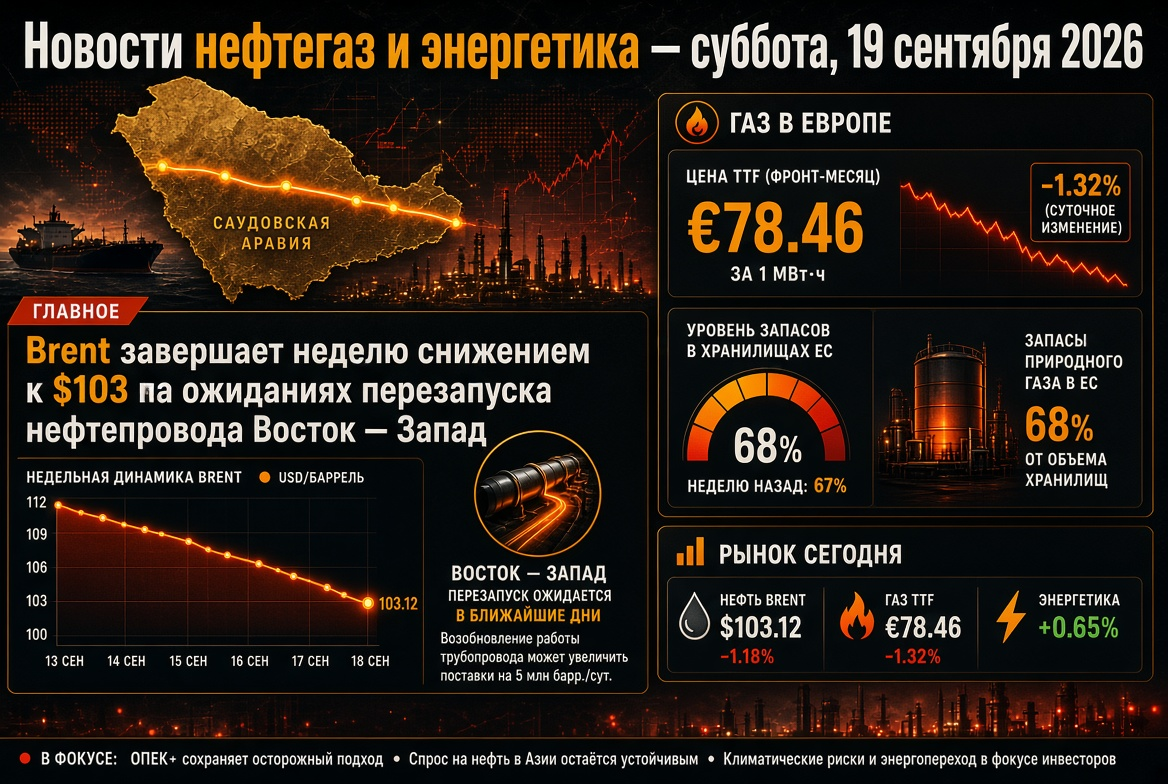
Frontové futures TTF se ve čtvrtek obchodovaly kolem 80,3–80,8 € za MWh (přibližně 985 $ za tisíc kubíků), poprvé překročily 80 € od zimy 2023. Od začátku konfliktu cena vzrostla přibližně o 150 %, od začátku roku — o více než 120 %. Britský NBP se přiblížil k 200 pencím za therm. Důvody růstu:
- útoky na tankery v Perském zálivu a přetrvávající zastavení exportu LNG z Kataru;
- rozšiřování spreadu JKM-TTF, přetahujícího spotové dodávky do Asie;
- historicky nízké zásoby: k 9. září byly PHL EU naplněny na 67,33 % (71,87 miliard kubíků) při pětiletém průměru kolem 84 %.
Rozpětí mezi zeměmi zůstává kritické: Německo — kolem 53 %, Rakousko — 67 %, Francie — 71 %, Itálie — 83 %. Evropské operátory pumpují plyn rekordními tempy, ale za maximálními cenami za poslední čtyři roky. Na americkém trhu, naopak, Henry Hub klesl pod 2,8 $ za milion BTU — transatlantický arbitr pro exportéry LNG z USA dosáhl historických rozměrů.
LNG a uhlí: katarský gap pokrývají Atlantik a uhlíková generace
Poškození areálu Ras-Laffan vyřadilo přibližně 17 % exportní kapacity Kataru; úplná obnova se odhaduje na pět let a ztrátě přibližně 20 miliard $ příjmů ročně. Za Hormuzem stojí přibližně 15 naložených LNG tankerů, další dva se nakládají v přístavu — trh hodnotí návrat prázdných lodí domů jako možnou přípravu na obnovení nakládek, ale bez průchodu přes průliv to zůstává signálem, nikoli dodávkou.
Pro uhlíkový sektor znamená krize LNG neplánované okno poptávky. Objem přepínání z plynu na uhlí v Evropě a Asii se odhaduje na 40–60 milionů tun; výroba uhelných stanic v Jižní Koreji vzrostla téměř o 40 %, v Japonsku — o více než 11 %. Ceny Newcastle se drží kolem 130 $ za tunu při podpoře z problémů s dodávkami z Indonésie, a globální poptávka po uhlí v roce 2026 může vzrůst o 3 % — na 9,1 miliardy tun.
Naftové produkty a rafinerie: marže zpracování roste, Rusko ručně udržuje vnitřní trh
Globální trh středních destilátů zůstává nejužším segmentem: nedostatek nafty a leteckého paliva v Asii a Evropě podporuje crack spread na historických maximech, a podzimní plánované opravy amerických rafinerií dočasně snižují nabídku. Uzávěrka Džazanu zeštíhluje trh o dalších více než 200 tis. barelů/den exportního objemu nafty a kerosen.
V Rusku funguje vnitřní trh s naftovými produkty v manuálním režimu:
- úplný zákaz exportu benzínu byl prodloužen do 31. ledna 2027, normativ pro burzovní prodeje byl snížen na 10 % (z toho 8 % — adresné obchody), což fakticky ponechává volnému trhu kolem 2 % výroby;
- burzovní indexy paradoxně klesají navzdory nedostatku: průměrná cena Aí-92 na SPbMTSB 8. září — 69,2 tis. rublů/t, Aí-95 — 71,8 tis. rublů/t při objemu obchodování 11,6 tis. tun za seanci — třikrát méně než norma;
- důvod — zpoždění dodávek podle burzovních kontraktů o měsíce kvůli odstávkám rafinerií po útocích drony; cenový rozdíl mezi základy dosahuje 25 tis. rublů/t;
- nedostatek je kompenzován námořním dovozem benzínu z Indie v objemu až 400 tis. tun měsíčně.
Elektřina a OZE: energetický přechod jako jediný předvídatelný trend
Na pozadí surovinového chaosu se strukturální posun v energetice urychluje. Světová poptávka po elektřině vzrostla v roce 2026 o 3,6 % s oporou na datová centra, elektrickou dopravu a klimatizaci, přičemž obnovitelné zdroje poprvé překonávají uhlí ve světové výrobě. Solární výroba přidává přibližně 600 TWh a dostává se na druhé místo za hydroenergií. Krátkodobá zranitelnost však přetrvává: v Evropě se podíl větru na začátku týdne snížil pod 15 % poptávky, což se přímo projevovalo v růstu cen plynu a elektřiny. Každé euro zvyšující TTF zvyšuje ekonomiku akumulátorů, investic do sítí a dlouhodobých smluv na „zelenou“ elektřinu.
Kalendář: co sledovat pro účastníky trhu s energetickými surovinami v pátek
- Reakce trhu na měsíční zprávu OPEC a převedenou týdenní statistiku ministerstva energetiky USA o zásobách ropy, benzínu a destilátů.
- Údaje o inflaci v USA za srpen: surovinový šok zvyšuje pravděpodobnost zpřísnění rétoriky Fedu, což brzdí spekulativní poptávku po ropě.
- Prohlášení koalice k Jemenu a veškeré signály o stavu terminálu Yanbu.
- Vývoj naplnění evropských PHL a spread JKM-TTF jako indikátor konkurence o spotové LNG.
- Výsledky týdne na SPbMTSB a rozhodnutí ruských regulátorů o burzovních normativních a dovozních palivech.
Závěry a rizika pro investory a společnosti v energetickém sektoru
- Ropa. Úroveň 100 $ se z odporu stala podporou; scénáře na čtvrtletí se pohybují mezi 85 $ při deeskalaci a 120 $ při nových útocích na lodě a infrastrukturu v Rudém moři.
- Plyn. Evropa vstupuje do topné sezony s historickým nedostatkem zásob; při chladné zimě ceny TTF nad 90–100 € za MWh se stávají základním, nikoli stresovým scénářem.
- Uhlí. Severovýchodní Asie a část Evropy si udrží zvýšenou poptávku po uhlí až do obnovy katarského LNG — minimálně do jara 2027.
- Naftové produkty a rafinerie. Crack spready podporují marže zpracovatelů mimo zónu konfliktu; v Rusku se zisk rozděluje od nezávislých čerpacích stanic k vertikálně integrovanym společnostem.
- OZE a elektřina. Dlouhodobě přetékající kapitál do solární a větrné výroby, akumulátorů a sítí zůstává jedinou stabilní investiční myšlenkou na pozadí geopolitické volatility.
Závěr dne pro světovou ropu a energetiku: dvě námořní chokepointy — Hormuz a Bab-el-Mandeb — jsou současně pod palbou, a právě jejich stav, nikoli kvóty OPEC+ a makrostatistika, budou určovat ceny ropy, plynu a elektřiny v nadcházejících týdnech. Pro účastníky trhu s energetickými surovinami jsou kriticky důležité scénářové plánování, diverzifikace logistiky dodávek a disciplína hedgingu.