Novinky z ropného, plynárenského a energetického sektoru k 31. říjnu 2026 ukazují, že globální palivovo-energetický komplex (PEK) vstupuje do zimy s velmi vysokými cenami. Ropa Brent se drží nad 110 USD za barel, útoky na tankery v Hormuzském průlivu pokračují. Evropský plyn poprvé od roku 2022 zdražil na 100 EUR za MWh a OPEC+ se chystá projednat kvóty na prosinec. Níže jsou hlavní události surovinového a energetického trhu za uplynulý týden a co znamenají pro investory, ropné a palivové společnosti.
Klíčová čísla týdne na trzích PEK
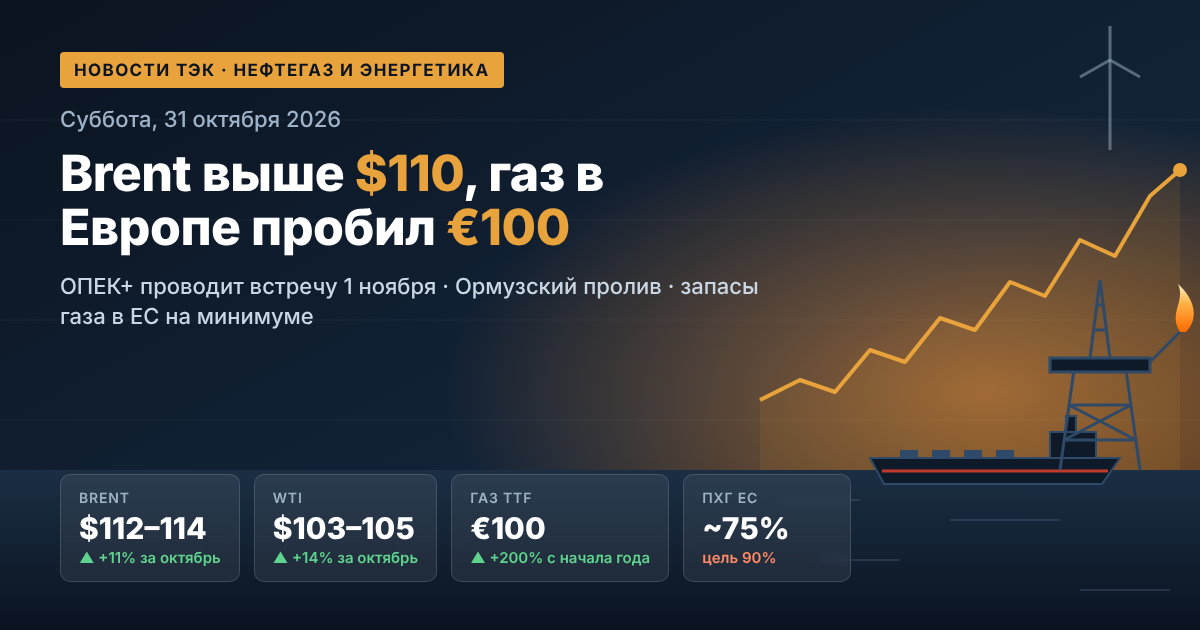
- Ropa Brent (lednový futures): 112–114 USD za barel, v pátek během dne vystoupala až na 114,06 USD.
- WTI: kolem 103–105 USD za barel, rozdíl oproti Brentu se snížil přibližně na 9 USD.
- Růst za říjen: Brent zdražil přibližně o 11 %, WTI o 14 %.
- Plyn TTF: kolem 100 EUR za MWh, od počátku roku cena vzrostla o více než 200 %.
- Zásoby plynu v zásobnících EU: kolem 75 % při obvyklém orientačním cíli 90 % k 1. listopadu.
Ropný trh: geopolitická prémie opět roste
Ve čtvrtek večer ceny ropy klesaly: trh reagoval na nové pokusy o diplomatické urovnání blízkovýchodního konfliktu a Brent klesla přibližně na 110 USD. V pátek ráno kotace vymazaly pokles po zprávě o útoku na tanker v Hormuzském průlivu. Investoři viděli, že hrozba pro dodávky suroviny nikam nezmizela.
Situace je rozporuplná. Vývoz ropy z Blízkého východu se obnovil téměř na 80 % předválečné úrovně a tok přes Hormuzský průliv vzrostl na 10,9 milionu barelů denně. Přitom od počátku října bylo v průlivu a přilehlých vodách zaznamenáno více než 28 útoků na plavidla. Fyzické suroviny je tedy na trhu více, ale riziková prémie zůstává vysoká.
Co bude ovlivňovat ropu v nejbližších týdnech
- Průběh nepřímých jednání mezi USA a Íránem a také kontakty Rijádu s Teheránem.
- Bezpečnost plavby v Hormuzském průlivu a náklady na pojištění tankerů.
- Parlamentní volby v Izraeli a volby v USA, kvůli nimž může vzrůst volatilita.
- Revize prognóz poptávky: OPEC snížil odhad růstu světové spotřeby ropy v roce 2026 na 0,4 milionu barelů denně z dřívějších 1,4 milionu barelů denně.
OPEC+: schůzka 1. listopadu a příprava kvót na rok 2027
V neděli 1. listopadu uspořádá sedm klíčových zemí OPEC+ online schůzku: Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán. Trh očekává, že cílové úrovně těžby na prosinec zůstanou nezměněny. Platné orientační hodnoty:
- Saúdská Arábie — 10,5 milionu barelů denně;
- Rusko — 9,9 milionu barelů denně;
- Irák — 4,4 milionu barelů denně;
- Kuvajt — 2,7 milionu barelů denně;
- Kazachstán — 1,6 milionu barelů denně;
- Alžírsko — 1,0 milionu barelů denně, Omán — 0,8 milionu barelů denně.
V září aliance plně vrátila na trh 1,65 milionu barelů denně dobrovolných škrtů z roku 2023, ale v praxi se většina těchto objemů na trhu vůbec neobjevila. V srpnu sedm zemí těžilo kolem 25 milionů barelů denně — přibližně o 5 milionů barelů denně méně než před válkou. Do konce roku zůstává v platnosti ještě asi 2 miliony barelů denně škrtů z roku 2022. Hlavním tématem pro investory je hodnocení produkčních kapacit členů: na něm závisí základní úrovně a kvóty na rok 2027. Plná ministerská schůzka je naplánována na 29. listopadu.
Plyn a LNG: Evropa vstupuje do zimy s minimálními zásobami
Plynový trh Evropy je nyní hlavní zónou napětí ve světové energetice. Dne 28. října futures TTF poprvé od roku 2022 překročil 100 EUR za MWh, do pátku se cena usadila kolem této úrovně. Klíčové důvody:
- Nedostatek LNG: Katar funguje v režimu vyšší moci do konce listopadu, dodávky z regionu Perského zálivu jsou částečně zablokované.
- Nízké zásoby v zásobnících: v EU kolem 75 %, v Německu kolem 61 %. Pro toto roční období je to minimum za celou historii sledování.
- Soutěž s Asií o LNG náklady: v polovině října byly evropské regasifikační terminály vytíženy v průměru jen na 37 %.
Podle odhadu evropského regulátora ACER válka již zvýšila výdaje EU na dovoz plynu o 18–33 miliard EUR. ENTSOG varuje: pokud deficit LNG přetrvá, mohou se zásobníky do konce zimy vyprázdnit pod 30 %. Rozdíl mezi evropským TTF a americkým Henry Hub (kolem 3 USD za MMBtu) vzrostl přibližně na 27 USD za MMBtu. To činí vývoz amerického LNG velmi ziskovým.
Elektroenergetika a OZE: krize zrychluje energetickou transformaci
Drahý plyn okamžitě zdražuje i elektřinu: na velkoobchodním trhu cenu v hodinách špičkového zatížení obvykle určují plynové elektrárny. V řadě regionů již vlády zavedly mimořádná opatření na úsporu energie.
Krize však zároveň podporuje rozvoj obnovitelné energetiky. Podle prognózy IEA v roce 2026 OZE poprvé předstihnou uhlí a stanou se největším zdrojem elektřiny ve světě. Výroba solární energie vzroste přibližně o 600 TWh a solární generace předstihne větrnou, čímž se stane druhým největším obnovitelným zdrojem po vodní energetice. Pro energetické importéry v Evropě a Asii se vlastní výroba z OZE stále více stává otázkou energetické bezpečnosti.
Uhlí: poptávku podporuje drahý plyn
Při ceně plynu kolem 100 EUR za MWh energetické společnosti v Evropě a Asii často volí uhlí místo plynu. To podporuje poptávku po energetickém uhlí, zejména u asijských importérů, kteří soutěží s Evropou o LNG. Na druhé straně jsou černomořské trasy pro plavbu nadále rizikové, což komplikuje logistiku části dodavatelů. Celkově uhelný trh zůstává závislý na situaci s plynem: dokud je plyn drahý, má uhlí stabilní poptávku.
Ruská ropa: příjmy nad rozpočtovými orientačními hodnotami
Pro ruský ropný a plynárenský sektor znamenají vysoké světové ceny dodatečné příjmy. V prvních třech říjnových týdnech společnosti dostávaly za Urals v průměru kolem 8,7 tisíce rublů (103,4 USD) za barel — o 11 % více než v září a přibližně o 60 % více než úroveň zakotvená v rozpočtu (rozpočtový orientační bod — 59 USD za barel).
Ale rostou i náklady:
- sleva Urals vůči Dated Brent v baltských přístavech se zvýšila přibližně na 21 USD za barel kvůli konkurenci blízkovýchodní ropy na indickém trhu;
- fracht tankerů Suezmax a Aframax z baltských a černomořských přístavů do Indie zdražil na rekordních 27–32 USD za barel;
- plavba v černomořském regionu se výrazně znebezpečnila, pojištění plavidel je tam dražší.
Ropné produkty a rafinerie: ruský palivový trh pod ručním řízením
Domácí trh ropných produktů v Rusku zůstává v centru pozornosti regulátorů. Od 1. srpna 2026 do 31. ledna 2027 je zakázán vývoz benzinu, nafty a lodního paliva. Na Petrohradské burze je růst kotací omezen krokem 0,01 % denně. Dne 22. října index benzinu AI-95 v evropské části země klesl o 13,4 % — na 69,7 tisíce rublů za tunu.
Jaká opatření regulátoři projednávají
- Omezit přístup k burzovním obchodům pro účastníky, kteří podávají nabídky za nadhodnocené ceny.
- Zpřísnit kontrolu nezávislých obchodníků a automatických nákupů na burze.
- Vypracovat dlouhodobé mechanismy stabilizace velkoobchodních cen společně s FAS a Ministerstvem energetiky.
V maloobchodě stál průměrný litr benzinu v polovině října kolem 78,7 rublu, AI-95 téměř 81 rublů. Pro rafinerie a nezávislé čerpací stanice zůstává marže nadále pod tlakem.
Perspektivy pro investory a účastníky trhu PEK
Týden od 2. listopadu může být jedním z nejdůležitějších pro světový PEK v tomto roce. Co je třeba sledovat:
- Výsledky schůzky OPEC+ 1. listopadu a signály o kvótách na rok 2027.
- Jednání o Blízkém východě: pokud dojde k příměří, Brent může rychle ztratit až 10–15 USD geopolitické prémie.
- Počasí v Evropě v listopadu: na něm závisí, jak rychle se budou spotřebovávat zásoby plynu a jak se budou chovat ceny plynu a elektřiny.
- Volby v USA a Izraeli, které mohou zesílit výkyvy na surovinových trzích.
Celkově ropa, plyn a elektřina zůstávají v režimu deficitu a vysoké volatility. Těžebním a exportujícím společnostem to přináší mimořádné zisky, zatímco pro importéry, rafinerie a energeticky náročný průmysl to znamená rostoucí náklady a rizika.