Trh s ropou: první týdenní korekce za tři týdny
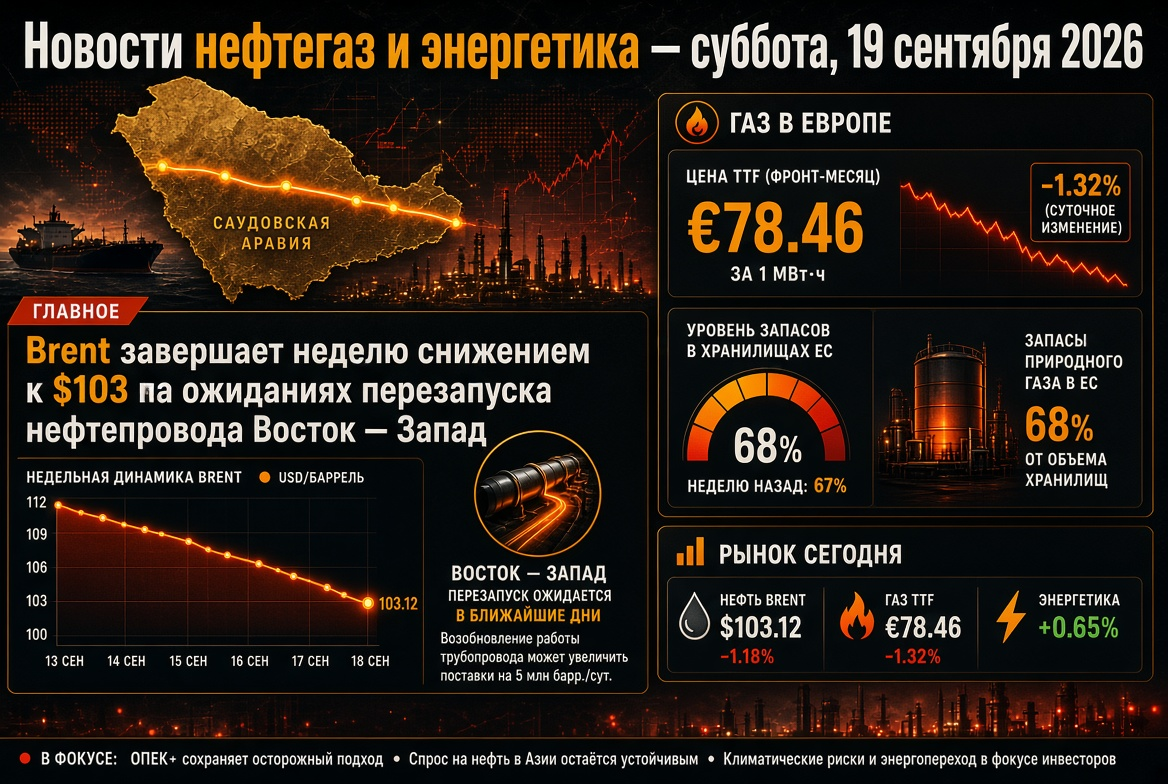
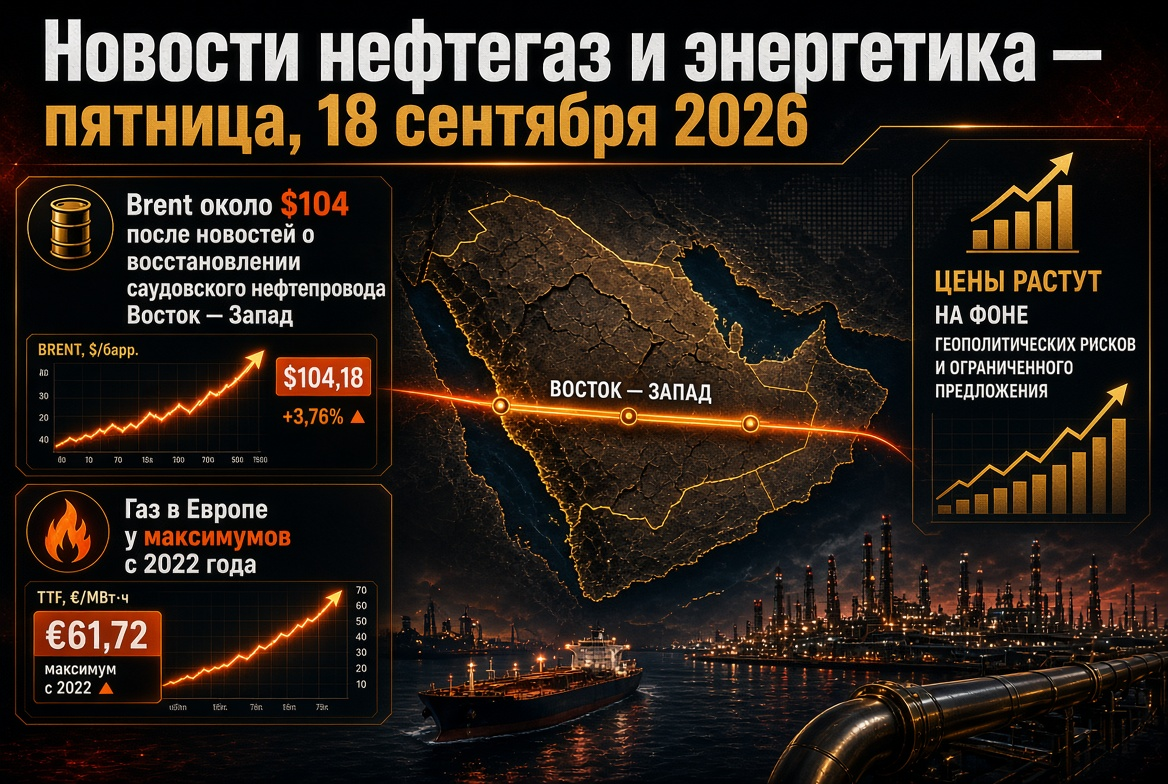
V pátek cena ropy klesala třetí seanci v řadě: cena Brent se dostala na 102,5–103,5 USD za barel, WTI na 100 USD, krátce pod tuto hranici. Na konci týdne Brent ztrácí přibližně 2 %, i když v pondělí ceny vzrostly na 108 USD – téměř čtyřměsíční maximum.
- Středa: pokles téměř o 3 %, na 105,7 USD – nejvýraznější pokles za tři týdny – po zprávách o brzkém částečném restartu saúdského ropovodu Východ – Západ.
- Čtvrtek: Brent uzavřela na úrovni 104,82 USD, WTI na 101,91 USD za barel.
- Za měsíc: WTI přidala přibližně 18–19 %, Brent přibližně 13 %; oproti úrovním před rokem je cena ropy vyšší o více než 50 %.
Analytici se shodují, že fundamentální situace neospravedlňuje dlouhodobý pokles ceny Brent pod 100 USD. Křivka futures zůstává v hluboké backwardaci: prosincový kontrakt je téměř o 5 USD levnější než listopadový – trh platí prémii za okamžitou dodávku.
Blízký východ: Východ – Západ, Rudé moře a Hormuz
Ropovod Východ – Západ s kapacitou až 7 milionů barelů denně je hlavním obchvatem pro Hormuzský průliv, kterým v posledních měsících proudilo až 5 milionů barelů denně. Po útocích dronů byla poškozena tři čerpací stanice, vývozy z Yanbu byly pozastaveny. Rijád očekává, že za několik dní obnoví přibližně polovinu kapacity; plné obnovení potrvá pět až šest týdnů.
- Obchozí trasy: Saúdská Arábie nabízí asijským rafinériím další dodávky prostřednictvím transshipu „bort – bort“ u ománského přístavu Sohar.
- rudé moře: Hútíové obsadili Mocha, ostrovy Perim a Hanish a vyhlásili blokádu saúdských přístavů; ve čtvrtek strany opět vyměnily údery přes hranici.
- Hormuz: průliv je prakticky uzavřen pro komerční plavbu, přímá jednání mezi USA a Íránem neprobíhají, námořní blokáda íránských přístavů přetrvává.
- Těžba: Saúdská Arábie oznámila pokles produkce v srpnu na minimum od roku 1990.
IEA varuje: výpadky dodávek již nutí spotřebitele omezovat poptávku po ropě.
Petrochemie a rafinérie: nafta zůstává epicentrem nedostatku
- Krack spread nafty v USA dosáhl ve středu rekordních 117,97 USD za barel; evropský diesel se pohybuje na historických maximech.
- Burzovní cena nafty v New Yorku je kolem 5,05–5,25 USD za galon; maloobchodní cena v USA je rekordních 6,23 USD za galon, benzín se prodává za 4,32 USD.
- Zásoby destilátů v USA rostou třetí týden v řadě: +1,6 milionu na 107,9 milionu barelů – první signál ochlazení.
Nafta v Evropě je přibližně o 70 % dražší než v únoru. Pro rafinérie mimo oblast konfliktu to znamená období mimořádného zisku, pro palivové společnosti, letectví a logistiku se jedná o šok nákladů.
Plyn a LNG: Evropa vstupuje do topné sezony se zásobami 68%
Futures TTF v pátek vzrostly o 1,5–2 % na 77–78 EUR za MWh, po 82 EUR ve středu; meziročně plyn v Evropě zdražil přibližně o 140 %. Skladiště v EU jsou naplněna přibližně ze 68 % – o 16 procentních bodů pod pěti letým průměrem a blízko minimálních hodnot za poslední dvě desetiletí.
- Katar: síla majeure na dodávky LNG byla prodloužena do listopadu; přibližně 17 % kapacity Ras Laffan je mimo provoz, opravy se odhadují na tři až pět let.
- Asie: spotový LNG stojí 26–28 USD za milion BTU – maximum od roku 2022; poptávka po LNG v regionu může do konce roku klesnout o 3–10 %, část kupců v jižní Asii odmítá drahé nabídky.
- Norsko: plánované opravy dočasně snižují dodávky plynu potrubím.
- USA: Henry Hub je kolem 2,86 USD za milion BTU; rekordní spread podporuje americké vývozce LNG.
Rusko a Ukrajina: příměří ohledně energetických objektů nebylo potvrzeno, omezený export paliva
Oznámená dohoda Washingtonem 14. září o ukončení útoků na energetiku v praxi nefunguje: během týdne byly napadeny rafinérie v Syzrani a Jaroslavli, pokračují údery na ukrajinskou infrastrukturu. Moskva označila myšlenku za „dobrou“, Kyjev je připraven na deeskalaci za záruk partnerů.
- Zakáz exportu nafty pro výrobce, podle informací odvětvových zdrojů, bude prodloužen do konce října; pro neproducentské společnosti platí do 31. ledna 2027.
- Úplný zákaz exportu benzinu trvá do 31. ledna 2027; vývoz leteckého paliva je omezen do 30. listopadu.
- Po útocích dronů bylo obnovení výroby přerušeno u šesti velkých ruských rafinérií.
Pro světový trh s petrochemickými produkty je absence ruské nafty jedním z faktorů rekordní prémie na středních destilátech.
Asie: Indie a Čína sdílejí dostupné bary
Dovoz ruské ropy do Indie v srpnu klesl přibližně na 2,1 milionu barelů denně ve srovnání se 2,7–2,8 milionu barelů denně v červenci: projevily se opravy rafinérií, menší dostupnost suroviny a agresivní nákupy čínských zpracovatelů. Snížení ceny Brent z vrcholu dává Indii prostor na úpravy – rupie se stabilizovala kolem 95,8 za dolar. Naopak juan posílil na čtyřleté maximum, což zlevňuje import energetických surovin pro Čínu.
Elektřina, OZE a jádro: strukturální posun se urychluje
- OZE: podle odhadu IEA bude výroba z obnovitelných zdrojů růst přibližně o 1000 TWh ročně do roku 2030, z toho více než 600 TWh pochází z solární energetiky; podíl nízkouhlíkových zdrojů v globální výrobě elektřiny vzroste ze 42 % na 50 %.
- Jádro: uran – přibližně 90 USD za libru; USA a Saúdská Arábie podepsaly dohodu o mírové energii, v Jižní Koreji byla dokončena energetická jednotka Saeul 3. Letní sucho navíc omezilo provoz jaderných elektráren v Evropě.
- Úzké místo: dodací lhůty velkých plynových turbín překračují cyklus výstavby samotné elektrárny.
Dražší plyn zlepšuje ekonomiku OZE a baterií, nicméně růst sazeb zdražuje kapitál pro sítě a nové projekty.
Uhlí: pojištění energetických systémů Asie
Energetické uhlí v Newcastle se drží kolem 145 USD za tunu. Severovýchodní Asie nahrazuje drahý LNG uhlím a jadernou energetikou, což podporuje poptávku a vývozy – Austrálii, Indonésii, Rusko a Jižní Afriku. Dlouhodobý trend se nemění: podle předpovědi IEA se podíl uhlí na globální výrobě sníží z 34 % v roce 2025 na 27 % do roku 2030, proto velcí producenti nespěchají s investicemi do nových dolů.
Makroekonomie: sazby rostou následkem energetické inflace
Fed 16. září zvýšil sazbu o 25 bazických bodů na 3,75–4,00 % – poprvé od roku 2023; v pátek zvýšil sazbu i Japonská banka. Výnos desetiletých dluhopisů USA je přibližně 4,95 %. Počet těžebních zařízení v USA vzrostl podle posledních údajů na 591 (450 ropných a 132 plynových) oproti 539 před rokem: břidlicové společnosti reagují na ceny, ale zdrženlivě.
Co sledovat pro investory a účastníky trhu s energií
- Skutečný restart ropovodu Východ – Západ a obnovení vývozů z Yanbu.
- Plavba přes Hormuzský a Bab-el-Mandebský průliv, nové údery na infrastrukturu.
- Status energetického příměří mezi Ruskem a Ukrajinou a stav ruských rafinérií.
- Oficiální oznámení prodloužení zákazu exportu nafty z Ruska.
- Dynamiku TTF, tempo plnění v podzemních zásobnících Evropy a konkurenci s Asií o LNG.
- Krack spready nafty a týdenní statistiky zásob v USA.
Základní scénář na nejbližší dny je Brent v rozmezí 98–108 USD za barel s vysokou citlivostí na zprávy z Blízkého východu. Petrochemie a plyn zůstávají nejnapjatějšími segmenty světového energetického trhu.