Hlavní události dne: klíčové události v energetickém sektoru
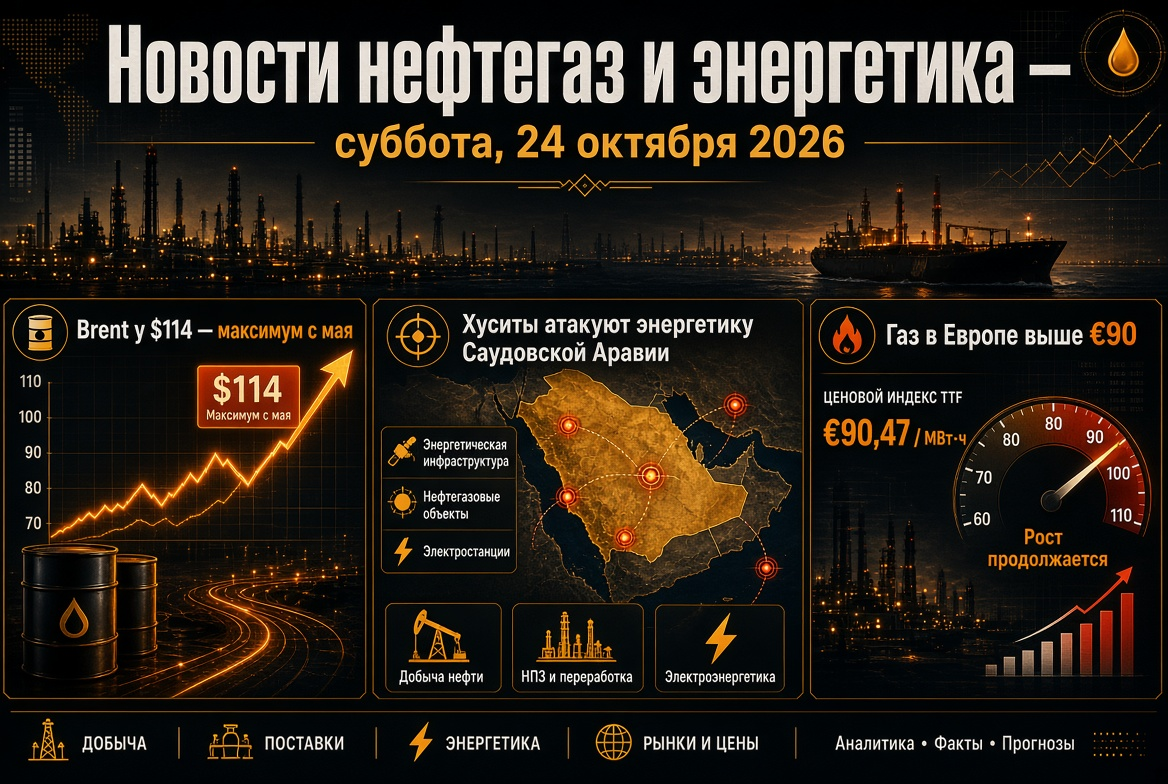
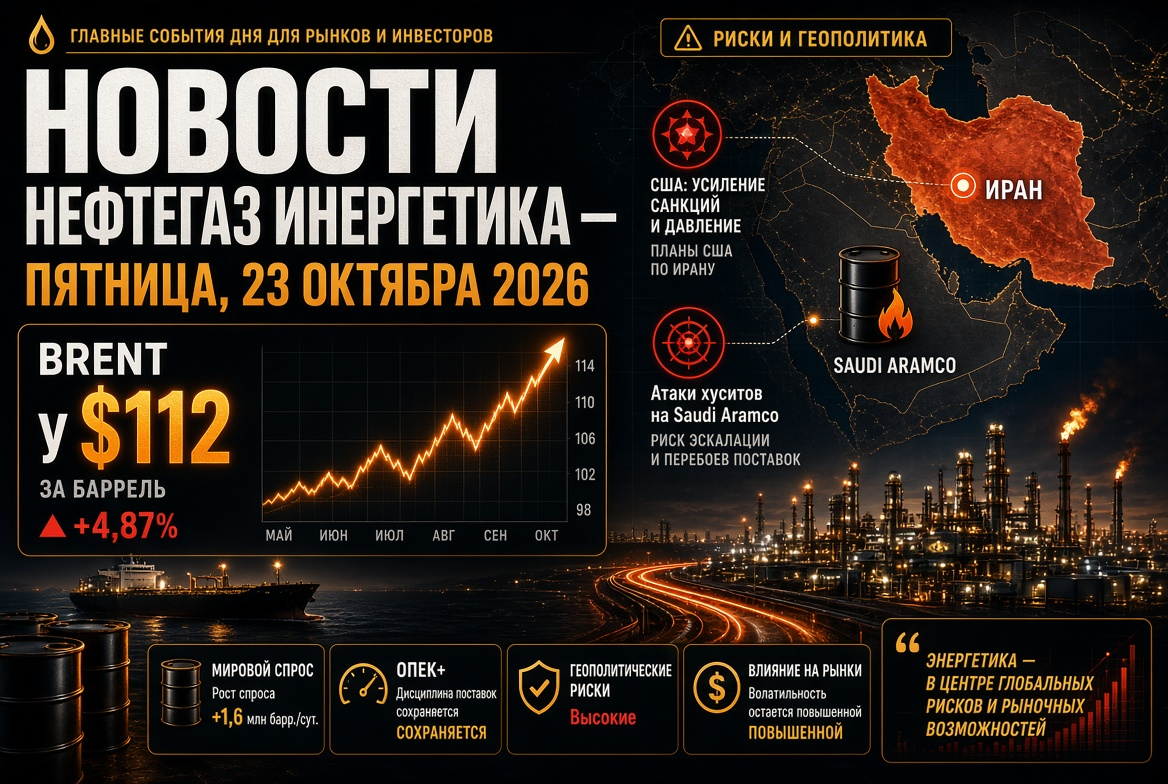
- Ropa Brent ve čtvrtek vzrostla o přibližně 3 %, během dne se dostala až na $112,68 za barel; WTI krátkodobě překročila $100.
- USA a Izrael, podle amerického tisku, připravily plán "krátké, ale intenzivní" operace proti Íránu po mezivolebních volbách v listopadu.
- Husité zaútočili na saúdské objekty, včetně oblasti Shaiba společnosti Saudi Aramco; americké ministerstvo zahraničí nařídilo odjezd části diplomatů ze Saúdské Arábie.
- Plyn v Evropě: TTF kolem €87/MWh, vyplněnost podzemních zásobníků — přibližně 75 % při sezónní normě kolem 90 %.
- Krizová situace v naftě: marže rafinace nafty v Evropě a USA zůstává nad $100 za barel.
Trh s ropou: Brent na maximech od května
Hlavním motorem ropného trhu je očekávání nové fáze konfrontace kolem Íránu. Obchodníci hodnotí pravděpodobnost obnovení útoků po mezivolebních volbách v USA, které jsou naplánovány na začátek listopadu. Paralelně trh zohledňuje útoky jemenských husitů na infrastrukturu Saúdské Arábie: při útoku dronem na oblast Shaiba přišli o život dva lidé, další zahynul na letišti v Dammámu.
Fundamentální údaje také podporují ceny. Komerční zásoby ropy v USA se za týden snížily o 3,06 milionu barelů při očekávaném poklesu o 0,8 milionu, i když zásoby na hubu Cushing vzrostly o téměř 1 milion barelů. Za měsíc Brent zdražila o více než 8 %, zatímco meziročně vzrostla o přibližně 70 %.
Důležitý signál pro profesionální účastníky trhu — rozpor mezi papírovými a fyzickými trhy. Během posledních dvou týdnů futures na Brent vzrostly přibližně o $10, zatímco ceny fyzických dodávek ropy naopak klesají. To naznačuje, že značná část růstu má spekulativní charakter a odráží právě geopolitickou prémii, a ne akutní nedostatek surovin.
Hormuzský průliv: sedm podmínek Teheránu
Situace v Hormuzském průlivu zůstává klíčovým faktorem pro světovou ropu a LNG. Íránské vedení spojuje plné otevření trasy s plněním Washingtonem sedmi podmínek, které byly zajištěny v takzvaném Islamabádském memorandu. Šéf íránského ministerstva zahraničí Abbas Araghchi uvedl, že při splnění požadavků může být průliv otevřen šestý den a sedmý den mohou být obnovena jednání s USA.
Fyzické toky se přitom částečně obnovily:
- Tranzit surové ropy přes průliv je odhadován na přibližně 10,3 milionu barelů denně — asi 76 % předválečné úrovně.
- Podíl ropných produktů v nákladovým toku klesl na 11 % oproti více než 20 % před konfliktem.
- Teherán a KSIŘ hrozí rozšířením omezení na Bab-el-Mandeb a Suezký průplav, což vytváří rizika pro tankerovou logistiku mezi Asií a Evropou.
OPEC+: kvóty na papíře, produkce pod cíli
Aliance OPEC+ udržela cílové úrovně produkce na listopad beze změny. Kvóta Saúdské Arábie činí 10,5 milionu barelů denně, Ruska 9,9 milionu, Iráku 4,4 milionu. Avšak skutečná produkce sedmi klíčových účastníků v srpnu činila přibližně 25 milionů barelů denně — přibližně o 5 milionů pod předválečné úrovně z února. Zvyšování kvót v roce 2026 zůstalo do značné míry symbolické.
Následující schůzka aliance je naplánována na 1. listopadu. Audit výrobních kapacit, který je nezbytný pro rozdělení kvót na rok 2027, byl odložen kvůli válce, proto se vážné změny v ropné politice do příštího roku neočekávají. Ruský vicepremiér Alexander Novak vyjádřil přesvědčení, že OPEC+ sehraje klíčovou roli při překonávání krize a zdůraznil stabilitu ruského exportu ropy.
Ropné produkty a rafinérie: nedostatek nafty
Nyní je nejnapjatější segment ne surová ropa, ale ropné produkty. Marže rafinace nafty v Evropě přesáhla $100 za barel při historické normě kolem $20, a v USA byly v září zaznamenány rekordy nad $117. Příčiny mají strukturální charakter:
- výpadky části rafinérských kapacit v zemích Perského zálivu;
- pravidelné útoky dronů na ruské rafinerie;
- zákaz exportu nafty pro ruské výrobce do 31. října;
- omezující vývoz paliva řadou dalších zemí, včetně Číny.
Pro investory to znamená udržení vysoké ziskovosti u nezávislých rafinérů s fungujícími kapacitami, zejména v USA. Američtí energetičtí regulátoři očekávají, že marže nafty zůstanou nad historickými průměry až do roku 2027.
Plyn a LNG: Evropa vstupuje do zimy s nedostatkem zásob
Evropský trh s plynem zůstává jedním z hlavních rizik sezóny. Futures TTF se obchodují kolem €87/MWh — úrovně, které nebyly viděny od začátku roku 2023. Vyplněnost evropských podzemních zásobníků činí přibližně 74–75 %, což je asi o 17 procentních bodů pod sezónní normou. EU již zmírnila povinný cíl plnění zásob z 90 % na 80 %.
Klíčovým problémem je nedostatek LNG. Útoky na katarský komplex Ras Laffan vyřadily dvě technologické linky s celkovou kapacitou 12,8 milionu tun ročně a závod Pearl GTL, a QatarEnergy vyloučila výstavbu plynovodů jako alternativu k mořskému exportu přes Hormuz. Evropa a Asie soutěží o spotové dodávky zkapalněného plynu, a chladná zima by mohla vyvolat novou cenovou explozi.
Ruský trh s palivy: vývozní omezení
V Rusku nadále platí zákaz vývozu benzínu až do konce roku 2026, a pro naftu se omezení pro výrobce vztahují do konce října. V polovině měsíce se objevily signály o částečném uvolnění vývozního režimu ropných produktů za předpokladu plného zajištění domácího trhu. Rafinérie přecházejí na výrobu zimní nafty a úřady kontrolují tvorbu rezerv na období plánovaných oprav. Rozhodnutí o prodloužení nebo uvolnění vývozních omezení od 1. listopadu se stane jednou z klíčových událostí pro účastníky trhu s palivy.
Energetika, OZE a uhlí
Energetická krize urychluje přechod na obnovitelné zdroje. Podle odhadu IEA, v roce 2026 OZE poprvé předstihnou uhlí a stanou se největším zdrojem světové výroby elektrické energie. Očekává se, že výroba na základě OZE vzroste o více než 8 %, sluneční energie přidá přibližně 600 TWh a překoná větrnou energii. Světová poptávka po elektřině v roce 2026 vzroste o 3,6 %, v Číně o 5,5 %, v Indii o 7 %.
Zároveň drahý plyn podporuje uhlíkovou výrobu v Asii a částečně v Evropě: energetické systémy využívají uhlí jako zajištění proti nedostatku LNG. Trh s energetickým uhlím zůstává na vysokých úrovních a exportéři uhlí si udržují silné pozice v Asijsko-Tichomořském regionu.
Prognóza a co sledovat v pátek
V závěru týdne novinky z ropy a energie budou určovány především geopolitickou situací. Účastníci trhu s energetikou by měli věnovat pozornost následujícím faktorům:
- Signály Washingtonu a Teheránu ohledně Íránu a Hormuzského průlivu před volbami v USA.
- Nové útoky husitů na ropnou infrastrukturu Saúdské Arábie a lodní dopravu.
- Dynamice spreadu mezi futures a fyzickými druhy ropy jako indikátoru stability rally.
- Rozhodnutí o exportu ruských ropných produktů po 31. říjnu.
- Předpovědi počasí pro Evropu a tempo odběru plynu z podzemních zásobníků.
Základní scénář předpokládá zachování ceny Brent v rozmezí $105–115 za barel do začátku listopadu. Analytici se shodují na názoru, že deeskalace do voleb v USA se nečeká, proto vysoká geopolitická prémie v cenách ropy, plynu a nafty pravděpodobně zůstane. Ostrý pokles je možný pouze při skutečném pokroku v jednáních ohledně Hormuzu.