Ropný trh: týdenní růst při zachování rizikové prémii
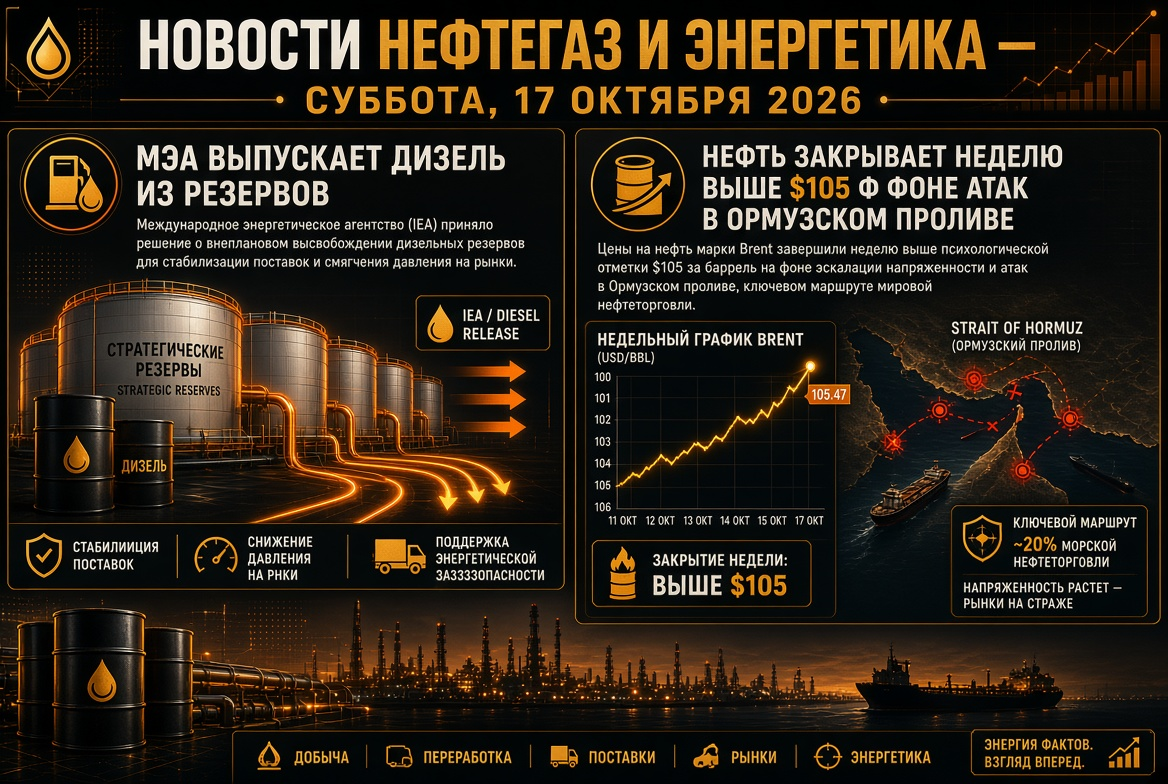
V pátek ceny ropy mírně klesaly, avšak týden pro trh s ropou končí v plusu. Prozatímní futures na Brent byly obchodovány v rozmezí 105–105,5 USD za barel, WTI se pohybovala kolem 97 USD.
- Týdenní dynamika: Brent přidal méně než 1 %, WTI přibližně 6 %.
- Rezervy v USA: komerční zásoby ropy k 9. říjnu klesly o 8,5 milionu barelů při očekávání mírného růstu. To je největší pokles od začátku války.
- Faktor hurikánu: část těžby v Mexickém zálivu byla dočasně pozastavena, což podpořilo americkou naftu.
- Spread Brent-WTI se zúžil na přibližně 8 USD za barel po překročení 9 USD na začátku týdne.
Brent zůstává přibližně o 70 % dražší než před rokem. Analytici poznamenávají, že trh si udržuje značnou geopolitickou prémii, a k jejímu plnému odstranění je nezbytná dohoda mezi USA a Íránem.
Ormuzský průliv: toky ropy se stabilizují, ale nepravidelně
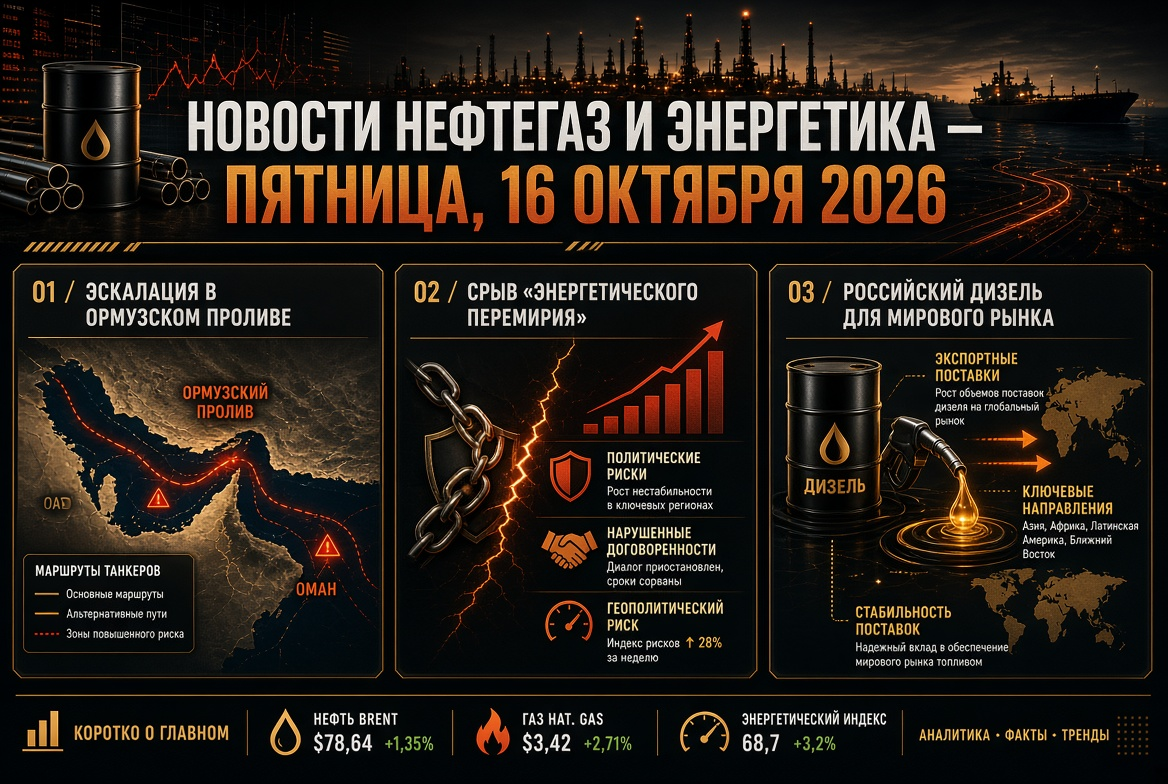
Situace v Ormuzském průlivu zůstává hlavním faktorem určujícím ceny ropy, LNG a ropných produktů.
- Toky suroviny. Během sedmi dní do 13. října průlivem prošlo průměrně přibližně 11,6 milionu barelů denně - přibližně 68 % předválečné úrovně 17,15 milionu.
- Námořní doprava. Počet průjezdů za týden se snížil na 131. Mnohé kontejnerové linky přesměrovaly trasy, aby se vyhnuly průlivu.
- Incidence. Po potopení kontejnerové lodi GFS Pride přišly nové zprávy o požáru na tankeru v Ománském zálivu.
- Rozporuplné signály. Teherán hlásí uzavření průlivu, zatímco americké vojenské velení informuje o průjezdu více než 19 milionů barelů ropy za den pod eskortou.
Vysoké ceny činí plavby komerčně opodstatněné i při vojenských rizicích: poptávka asijských kupců stimuluje armádu námořníků pokračovat v přepravě.
IEA a G7: druhé velké uvolnění rezerv za rok
IEA se rozhodla poslat na trh zbývající 100 milionů barelů v rámci březnové dohody, včetně více než 20 milionů barelů nafty. To je pokračování dohody zemí G7 z 2. října o uvolnění rezerv během čtyř měsíců s prioritní dodávkou nafty v prvních 20 dnech.
- Marže zpracování nafty v Evropě po oznámení klesla o téměř 2 %.
- Někteří analytici se domnívají, že rezervy pouze částečně zmírňují napětí na trhu s prostředními destiláty.
- USA zvažují zmírnění sankcí na lodě "stínového loďstva", aby snížily rekordní sazby nákladní dopravy.
Těžký olej — nový úzký segment
Kromě nafty se zhoršuje nedostatek lodního paliva. Podle odhadu společnosti Vitol konflikt na Blízkém východě snížil dodávky těžkého oleje z Perského zálivu přibližně o 800 tisíc barelů měsíčně, a údery na ruské rafinérie o dalších 1 milion tun měsíčně. Pro bunkrovací společnosti a námořní dopravu to znamená udržení vysokých cen paliva.
OPEC+: kvóty v pauze, těžba pod cíli
Sedm klíčových účastníků OPEC+ — Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán — zachovalo kvóty na listopad beze změny.
- Cílové úrovně: přibližně 10,5 milionu barelů denně pro Saúdskou Arábii, 9,9 milionu pro Rusko, 4,4 milionu pro Irák.
- Skutečná těžba jádra aliance v srpnu činila přibližně 25 milionů barelů denně — přibližně o 5 milionů méně než předválečná úroveň.
- Platí přibližně 2 miliony barelů denně snížení.
- Audit výrobcích kapacit určí základní úrovně těžby na rok 2027.
Další zasedání aliance je naplánováno na 1. listopadu. Vliv OPEC+ na fyzický trh s ropou je zatím omezený: rozhodující roli hraje logistika v Perském zálivu.
Plyn a LNG: Evropa vstupuje do zimy s nedostatkem zásob
Evropský trh s plynem zůstává jedním z nejnapjatějších segmentů světové energetiky.
- Ceny: futures TTF se obchodují kolem 86 EUR za MWh, což je přibližně 2,6krát více než úroveň před rokem.
- Sklady: PHLG EU jsou naplněny přibližně na 74 % při pětiletém normě přibližně 89 %. Brusel snížil cílový orientační ukazatel z 90 % na 80 %.
- Asie: ukazatel JKM zůstává kolem 26 USD za MMBtu, Evropa a Asie soutěží o každou dodávku LNG.
Na Ruském energetickém týdnu byl zdůrazněn výrok o příchodu "zlatého věku" plynu: již není vnímán pouze jako přechodné palivo. Samostatně stojí za zmínku prohlášení společnosti SOCAR o záměru nakupovat plyn od "Gazpromu" — signál o přestavbě regionálních plynových toků.
Uhlí: drahý LNG vrací poptávku do Asie
Energetické uhlí Newcastle se obchoduje kolem 150 USD za tunu. Maximální úroveň října — 152,20 USD — se stala nejvyšším úrovní od října 2024, roční růst přesahuje 40 %.
- Kvalitní energetické uhlí je přibližně o 20 USD za MMBtu levnější než LNG na klíčových asijských trzích.
- Celkový dovoz uhlí Čínou, Japonskem a Jižní Koreou v IV. čtvrtletí může vzrůst o přibližně 20 milionů tun.
- V Rusku, podle odhadu odvětví, by ztráty těžařů uhlí v roce 2027 mohly klesnout přibližně o 200 miliard rublů.
Elektroenergetika a OZE: sázka na spolehlivost
Energetická krize urychluje investice zároveň do obnovitelných zdrojů energie a záložní generace.
- V Evropě energetické společnosti kombinují solární elektrárny se skladovacími zařízeními, čímž snižují závislost na plynu v časech špičky.
- V Rusku "Gazprom energoholding" plánuje nové elektrárny v Moskvě o výkonu až 480 MW, zatímco distribuovaná generace se diskutuje jako nezbytné opatření.
- 29. října IEA představí zprávu Renewables 2026 s aktualizovanými prognózami nových kapacit OZE.
Rusko: trh s ropnými produkty, rafinérie a těžba
Vnitřní trh s palivy v Rusku vykazuje krátkodobou stabilizaci na pozadí restrikcí a naftové dohody s USA.
- Maloprodej: průměrná cena benzínu činí 78,68 ruble za litr, nafty 86,67 ruble. Od začátku roku benzín zdražil o 21,4 %, nafta o 13,5 %.
- Export: zákaz vývozu benzínu platí do 31. ledna 2027, omezení na export nafty byla předčasně zrušena.
- Naftová dohoda: dodávky do USA a na světový trh — 300 tisíc tun v říjnu, 500 tisíc tun v listopadu, 1 milion tun v prosinci.
- Těžba: Lajavozské ložisko v NAO bylo uvedeno do zkušebního provozu. Ministerstvo energetiky a Ministerstvo financí dolaďují daňové pobídky pro obtížně těžitelné rezervy.
Klíčovým rizikem pro sektor zpracování ropy je stav rafinérií po zhroucení "energetického příměří": na zatížení závodů přímo závisí objemy exportu ropných produktů.
Co je důležité pro investory v energetickém sektoru v příštím týdnu
- Ormuzský průliv: nárůst toků ropy by mohl snížit rizikovou prémii, nové útoky by mohly vrátit Brent na 110 USD.
- Rezervy IEA: rychlost dodávek nafty na trh určí dynamiku crack-spreadů a marží rafinérií.
- Sankce proti "stínovému loďstvu": oficiální rozhodnutí USA by mohlo snížit nákladové sazby.
- Údaje EIA o zásobách ropy v USA k 21. říjnu.
- Zasedání Ruské centrální banky 23. října: inflace vzrostla na 7,2 %, což je důležité pro hodnocení akcií ropných a plynárenských společností.
- Politický kalendář: zasedání OPEC+ 1. listopadu a mezivolební volby v USA 3. listopadu.
Shrnutí týdne: světový trh s ropou, plynem, uhlím a ropnými produkty zůstává strukturálně deficitní. Uvolnění strategických rezerv a nové logistické schémata zmírňují cenové výkyvy, ale neodstraňují hlavní příčinu napětí — nestabilitu dodávek z Perského zálivu. Pro účastníky trhu s energií zůstává prioritou zajištění cenových rizik, diverzifikace dodávek a kontrola marže zpracování.