Ropný trh: geopolitická prémie udržuje Brent nad 105 USD
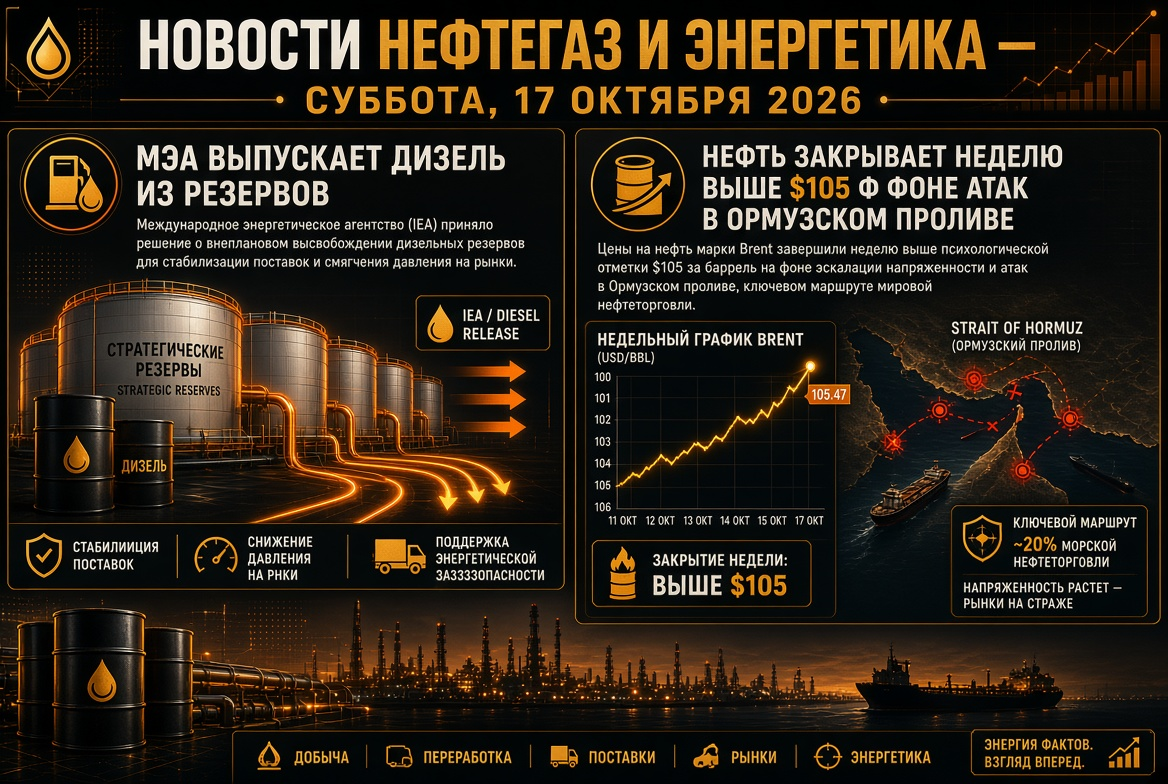
Na konci obchodování 14. října se prosincový futures na Brent obchodoval v rozmezí 106,3–106,5 USD za barel, během dne vystoupil až na 107,15 USD. Americká WTI se obchoduje kolem 95 USD. Před rokem stála ropa přibližně 62–63 USD, což znamená více než 70% nárůst za posledních dvanáct měsíců.
Klíčové faktory cenových kotací:
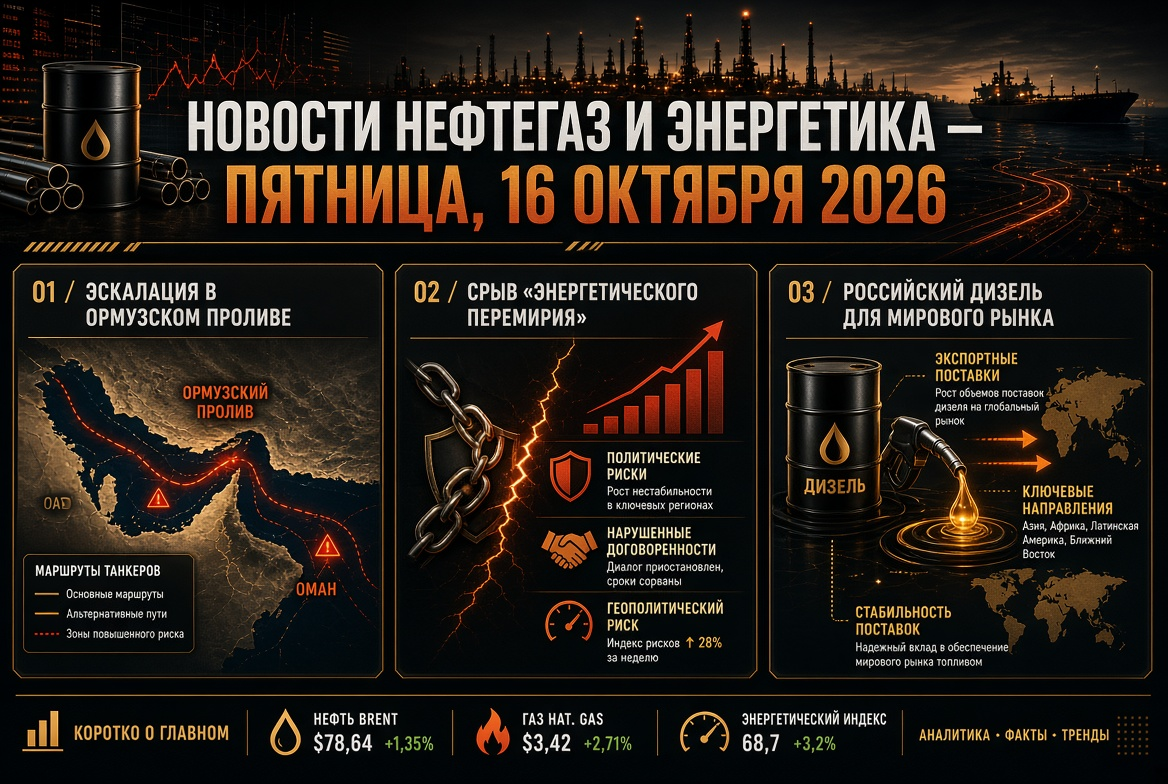
- Hormuzský průliv. Útoky na lodě pokračují: tankery, které procházejí nezjednanými trasami, jsou vyhazovány do vzduchu na minách, 13. října ztroskotala kontejnerová loď na výstupu z průlivu. Írán spojuje plné otevření průlivu s plněním sedmi podmínek, které byly vzneseny Washingtonem.
- Údery Húsí protipohybových sil na Saúdskou Arábii. Hnutí „Ansar Allah“ oznámilo útoky na objekty Saudi Aramco v Dahranu a Východní provincii, rafinérské závody v Rijádu a hlavní letiště, a slíbilo rozšířit seznam cílů.
- Rozdíl mezi burzou a fyzickým trhem. Reálné dodávky suroviny, podle odhadů cenových agentur, stojí kolem 129 USD za barel - výrazně dráž než papírový Brent.
- Rekordní náklady na dopravu. Doprava ruské ropy z přístavů Baltského a Černého moře do Indie se pohybuje v rozmezí 27–32 USD za barel, zatímco přeprava z Ras Tanura do Rotterdamu vzrostla přibližně z 2 USD v roce 2025 na více než 35 USD.
Analytici očekávají kolísání WTI v rozmezí 90–100 USD v nejbližších týdnech; další eskalace na Blízkém východě může vrátit Brent k jarním maximům nad 120 USD.
Zpráva IEA: pokles poptávky po ropě je srovnatelný s největšími krizemi
Říjnová zpráva IEA se stala hlavní analytickou událostí týdne pro ropný sektor. Hlavní čísla:
- Globální poptávka po ropě v roce 2026 klesne o 2,61 milionu barelů denně - na 102,38 milionu b/d (prognóza byla zhoršena o přibližně 110 tisíc b/d).
- Globální nabídka ropy v roce 2026 klesne o 5,8 milionu b/d - na 100,7 milionu b/d.
- Obnovení růstu spotřeby se očekává nejen před březnem 2027; v roce 2027 bude poptávka činit přibližně 104,38 milionu b/d, což je stále pod úrovní roku 2025.
- Největší ztráty se týkají destilátů a petrochemických surovin, zejména v Asii.
IEA také zrychluje uvolňování strategických rezerv: po rekordním rozhodnutí v březnu o uvolnění 400 milionů barelů agentura vyzvala země, aby rychle dodaly na trh naftu z rezerv. OPEC, na druhou stranu, pošesté po sobě snížila odhad poptávky na rok 2026, ale zvýšila prognózu růstu na rok 2027, poukazujíc na nutnost obnovit vyčerpané rezervy.
OPEC+: kvóty zamrazeny, skutečná těžba pod plánem
Čtyři země OPEC+ udržely cílové úrovně těžby ropy na listopad beze změn. Kvóty jsou rozděleny následujícím způsobem:
- Saúdská Arábie - 10,478 milionu b/d;
- Rusko - 9,949 milionu b/d;
- Irák - 4,431 milionu b/d;
- Kuvajt - 2,676 milionu b/d;
- Kazachstán - 1,628 milionu b/d;
- Alžírsko - 1,007 milionu b/d;
- Omán - 841 tisíc b/d.
V praxi kvóty zůstávají do velké míry na papíře: kvůli válce a logistickým omezením je skutečná těžba některých účastníků výrazně níže než cílové údaje. Struktura aliance se změnila po odchodu SAE z OPEC a OPEC+ k 1. květnu 2026. Další setkání „sedmičky“ je naplánováno na 1. listopadu, zasedání monitorovacího výboru na 29. listopadu.
Nafta: nová dohoda mezi Ruskem a USA jako nový faktor pro trh s ropnými produkty
Trh s ropnými produkty stále zpracovává dohodu dosaženou 9. října během telefonátu mezi prezidenty Ruska a USA. Ministerstvo financí USA vydalo licenci, která dočasně zmírňuje sankce na ruské naftové palivo. Parametry dohody:
- více než 300 tisíc tun nafty na amerických a globálních trzích v říjnu;
- dalších 500 tisíc tun v listopadu a poté přibližně 1 milion tun;
- v perspektivě až 3 miliony tun měsíčně v závislosti na stavu ruských rafinérií.
Moskva předčasně odstraňuje omezení na vývoz nafty. Pro ruské ropné společnosti jde o dodatečný měnový příjem a pobídku k zaplnění rafinérského trhu. Pro Washington je to nástroj ke snížení cen paliv před volbami do Kongresu. Evropská diplomacie dohodu kritizovala a oznámila nové sankce. Zůstává otázka proveditelnosti: po úderech na rafinérie v létě některé zpracovatelské kapacity se stále obnovují.
„Energetické příměří“: křehké pozastavení pro infrastrukturu
11. října Donald Trump oznámil, že vstoupil v platnost „energetické příměří“ mezi Ruskem a Ukrajinou - vzájemné vzdání se útoků na energetickou infrastrukturu. Kreml označil myšlenku za pozitivní, oficiální podmínky však nebyly zveřejněny. 12. října pokračovaly údery na ukrajinské energetické objekty a teprve 13. října byl zaznamenán první den bez těchto útoků. Pro účastníky energetického trhu je stabilita pauzy kritická: právě útoky na rafinérie byly jedním z faktorů světového nedostatku nafty v roce 2026.
Plyn a LNG: Evropa vstupuje do zimy s nedostatkem zásob
Evropský trh s plynem je nejnapjatějším segmentem světové energetiky. Futures na hubu TTF vzrostly na 86–87 EUR za MWh, což je maximum od prosince 2022; nárůst za rok činí přibližně 170%. Důvody:
- výpadek exportu katarského LNG po poškození zařízení Ras Laffan;
- naplněnost podzemních úložišť EU na přibližně 73% při sezónní normě kolem 90%;
- ostrá konkurence s Asií o volné dodávky zkapalněného zemního plynu.
Někteří analytici udržují umírněnou prognózu - přibližně 56 EUR za MWh ve čtvrtém čtvrtletí díky rychlejší injekci. Avšak fyzická omezení na trhu s plynem nejsou diplomatickými vyjádřeními zrušena. Zajímavé je, že dodávky ruského arktického LNG do evropských přístavů vzrostly za devět měsíců o přibližně 9,5%.
Uhlí: návrat hlavního paliva Asie
Nedostatek LNG učinil uhlí hlavním beneficiary krize. Energetické uhlí Newcastle se obchoduje kolem 149–150 USD za tunu, což je blízko tříletým maximům, s nárůstem o více než 40% za rok. Při ceně LNG v Asii kolem 25 USD za MMBtu je vysoce kvalitní uhlí pro energetické společnosti zhruba o 80% levnější. IEA očekává rekordní celosvětovou poptávku po uhlí v roce 2026: Čína, Indie, Japonsko, Jižní Korea a část Evropy zvyšují produkci z uhlí. Čtvrté čtvrtletí je tradičně vrcholem pro import, takže export uhlí na konci roku by mohl výrazně vzrůst. V Indii dosáhl počet elektráren se zásobami paliva pod 25% normy k 1. říjnu 85.
OZE a energetika: rekordy výroby a problém sítí
Energetický přechod pokračuje i v době šoku v ropě a plynu. V roce 2025 obnovitelné zdroje energie poprvé za století překonaly uhlí ve světové výrobě elektřiny. Čerstvé rekordy:
- Austrálie: 11. října dosáhla výroba na střešních solárních panelech v hlavním energetickém systému země 17,5 GW, přičemž podíl slunce na spotřebě činil 72%;
- Indie: denní výroba ze slunce překonala maximum 30. září;
- USA: v květnu poprvé překonala solární výroba výrobu uhlí.
Na druhou stranu se objevují rekordní omezení výroby OZE a negativní ceny elektřiny v hodinách vrcholícího slunce. To potvrzuje, že investice do systémů skladování energie a infrastruktury elektrických sítí se stávají klíčovým tématem pro energetické společnosti.
Ruský trh s palivy: stabilizace pod kontrolou regulátora
Vnitřní trh s ropnými produkty v Rusku zůstává ve fázi nestabilní stabilizace:
- průměrná maloobchodní cena benzínu - 78,73 rublů za litr, nafty - 86,72 rublů;
- od začátku roku benzín zdražil o 21%, což výrazně přesahuje celkovou inflaci;
- na burze AИ-92 cena klesla během týdne na 69,4 tisíce rublů za tunu, zatímco AИ-95 vzrostla na 70,9 tisíce rublů;
- FAS podepsala cenové dohody ohledně paliv s 35 regiony.
Hlavní riziko - neplánované opravy rafinérií: rozšíření exportu nafty vyžaduje vyrovnat vnější závazky s plným zabezpečením vnitřního trhu.
Co je důležité pro investory a účastníky trhu s energiemi
- Ropa: geopolitická prémie přetrvává; základní rozmezí Brent - 100–110 USD s rizikem skoků v případě útoků na infrastrukturu v Perském zálivu.
- Roperodukty: nafta zůstává nejvíce nedostatkovým produktem; ruské dodávky a strategické rezervy IEA mohou částečně snížit prémie.
- Plyn: evropské ceny jsou citlivé na počasí a tempu injekce; chladná zima může vytlačit TTF nad 100 EUR.
- Uhlí: podpora cen zůstává do konce roku na pozadí sezónního peak poptávky v Asii.
- Klíčové termíny: setkání OPEC+ 1. listopadu a data o zásobách ropy a plynu v USA a Evropě.
Světová energetika na podzim 2026 žije v režimu současného šoku nabídky a stlačení poptávky. Pro ropné a plynové společnosti je to období vysokých výnosů a zvýšených rizik, pro spotřebitele je to čas drahé energie, a pro sektor OZE a skladovacích systémů je to okno pro rychlý růst.