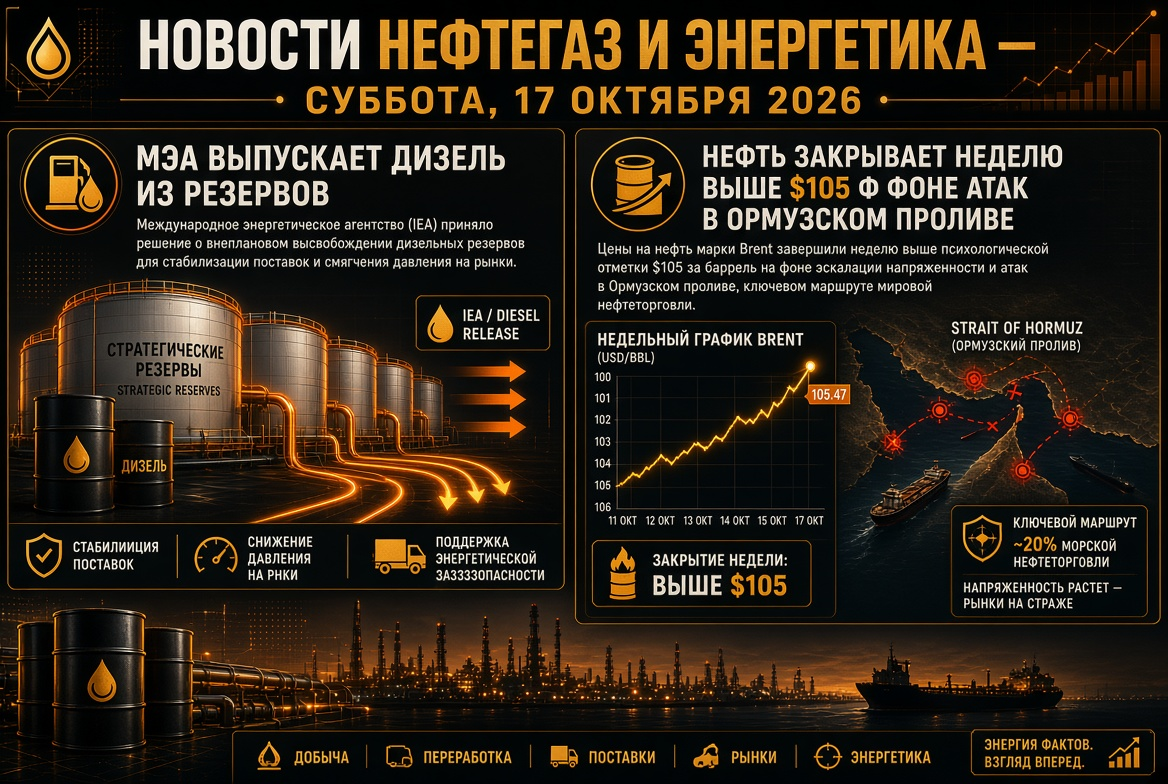
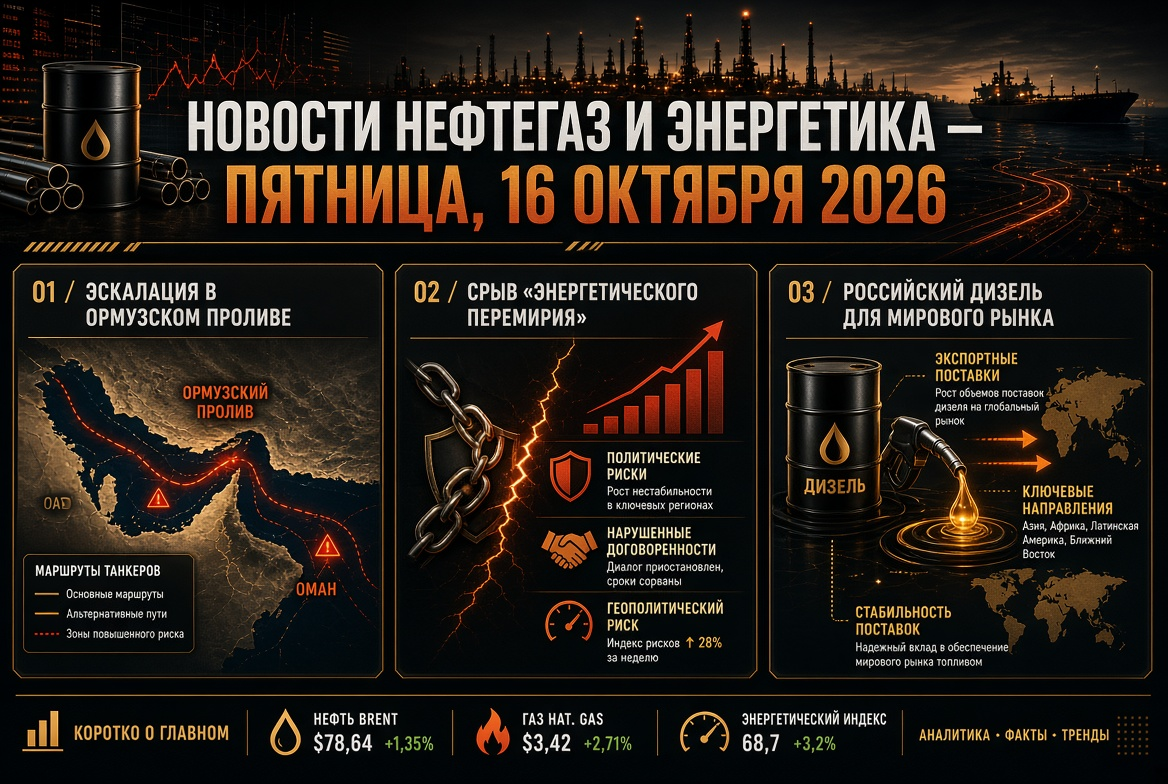
- útoky na tankery v Hormuzském průlivu;
- obchod mezi Ruskem a USA ohledně dodávek nafty;
- osud útoků na ropnou infrastrukturu po zhroucení „energetického příměří“.
Trh s ropou: Brent na 104 USD na pozadí očekávání uvolnění sankcí proti „stínové flotile“
Ve čtvrtek ceny ropy klesly přibližně o 2 %. Prosincové futures na Brent klesly na úroveň 103,5–104 USD za barel po středečním uzavření na 106,06 USD. Listopadový WTI se obchoduje kolem 94–95 USD. Tlak na ceny vyvolaly zprávy, že americká správa zvažuje uvolnění sankcí proti lodím „stínové flotily“. Cílem Washingtonu je snížit rekordní náklady na přepravu a urychlit vývoz ropy z Perského zálivu.
Základní podpora trhu s ropou přitom zůstává:
- Rezervy v USA se snižují. Podle odhadu Amerického institutu pro ropu klesly komerční rezervy za týden do 9. října o 11,1 milionu barelů.
- Ceny zůstávají vysoké v meziročním srovnání. Brent je přibližně o 70 % dražší než před rokem. Maximální roční cena 120,88 USD byla zaznamenána 30. dubna.
- Spready Brent–WTI se rozšířily. Rozdíl přesahuje 9 USD za barel, což odráží prémii za riziko na námořních trasách.
Hormuzský průliv: nejnebezpečnější fáze pro lodní dopravu od začátku války
Říjen se stal jedním z nejnapjatějších měsíců pro tankerovou flotilu od začátku konfliktu kolem Íránu na konci února. Tento týden potopily dvě lodě, včetně singapurského kontejnerového plavidla GFS Pride. Na začátku týdne bylo za průlivem zaznamenáno minimálně devět útoků. Pod palbou se ocitají tankery s ropou, LNG a zkapalněným ropným plynem.
- V září se vývoz surové ropy z Blízkého východu obnovil téměř na předválečnou úroveň. To bylo možné díky nočním průchodům tankerů pod ochranou US Navy s vypnutými transpondery.
- Írán zvyšuje tlak na to, aby si znovu získal kontrolu nad toky. V některé dny se průchody přes průliv zkracují na polovinu a více.
- Pro pojišťovatele a freight companies to znamená udržení rekordních sazeb a vojenských přirážek.
OPEC+: kvóty zmrazeny, skutečná produkce pod cíli
Na schůzce 4. října sedm klíčových účastníků OPEC+ ponechalo kvóty na listopad beze změny. Mezi ně patří Saúdská Arábie, Rusko, Irák, Kuvajt, Kazachstán, Alžírsko a Omán. Cílové úrovně činí přibližně 10,5 milionu barelů denně pro Saúdskou Arábii, 9,9 milionu pro Rusko a 4,4 milionu pro Irák.
- Skutečná produkce jádra aliance v srpnu činila přibližně 25 milionů barelů denně. To je přibližně o 5 milionů barelů denně méně než před válkou.
- Stále platí přibližně 2 miliony barelů denně v rámci snížení.
- Úřad dokončuje audit maximálních kapacit, na jehož základě budou vypočítány základní úrovně pro rok 2027.
- Další zasedání je naplánováno na 1. listopadu.
Zpráva IEA: nedostatek ropy a nafty přetrvá až do roku 2027
Říjnová zpráva Mezinárodní energetické agentury potvrzuje, že bilance celosvětového trhu s ropou zůstává deficitní.
- Celosvětový poptávka po ropě v roce 2026 klesne o 2,6 milionu barelů denně na 102,4 milionu.
- Nabídka se sníží o 5,8 milionu barelů denně.
- Odhad obnovení poptávky v roce 2027 byl snížen z 2,6 na 2 miliony barelů denně.
- Využití rafinérií v říjnu klesne na sezónní minimum 81,3 milionu barelů denně. Na konci roku se očekává nárůst na 84,6 milionu.
Hlavním rizikem pro rafinaci a palivové společnosti jsou střední destiláty. Podle agentury se celosvětový export nafty snížil přibližně o 700 tisíc barelů denně. Napětí na trhu s naftou přetrvá až do roku 2027.
Nafta mezi Ruskem a USA: nové toky ropných produktů
Hlavním tématem trhu s ropnými produkty je dohoda mezi prezidenty USA a Ruska z 9. října o dodávkách ruské nafty na americký a světový trh. Ministerstvo financí USA vydalo dočasnou licenci na obchody s ruskou naftou do 7. dubna 2027.
- Objemy: 300 tisíc tun v říjnu, 500 tisíc tun v listopadu, 1 milion tun v prosinci. V budoucnu možnost až 3 miliony tun měsíčně.
- Regulace v Rusku: omezení na vývoz nafty byla předčasně zrušena. Zákaz vývozu benzínu platí do 31. ledna 2027. Vláda také diskutuje o omezeních na vývoz zkapalněných uhlovodíků.
- Mekanismus dodávek: podle Alexandra Novaka ministerstva energetiky obou zemí koordinují smlouvu a dodávkový nástroj, který zohledňuje sankce proti největším ruským ropným společnostem.
- Reakce trhu: futures na naftu v USA klesly přibližně o 5 %. V Evropě byl efekt krátkodobý, protože objemy nejsou srovnatelné s deficitem vyvolaným krizí v Perském zálivu.
Rafinérie a „energetické příměří“: pauza skončila
Vyhlášené „energetické příměří“ mezi Ruskem a Ukrajinou z 11. října bylo fakticky zrušeno. Kyjev přerušil údery na ruské rafinérie na tři dny. Poté Ukrajina obvinila Moskvu z masivního útoku na její energetický systém a oznámila obnovení úderů. Jen v září bylo zasaženo 12 velkých ruských rafinérií. Kapacity zastavené nebo pracující se sníženým využitím činí téměř čtvrtinu ruské rafinace. Pro vývozce ropných produktů představuje klíčové riziko: objemy naftových dodávek závisí přímo na stavu rafinérií.
Plyn a LNG: Evropa vstupuje do zimy s nedostatkem zásob
Evropský trh s plynem zůstává pod tlakem. Futures TTF se obchodují kolem 85–87 EUR za MWh, což je maximum od prosince 2022 a téměř třikrát více než před rokem.
- Podzemní zásobníky EU jsou naplněny přibližně na 73–74 % při pětileté normě kolem 89 %.
- Brusel zmírnil cíl naplnění zásob z 90 % na 80 %.
- Dodávky katarského LNG do Evropy jsou prakticky nulové. Asijský indikátor JKM přesahuje 25 USD za MMBtu a Evropa soutěží s Asií o každou partij.
- Část analytiků však očekává korekci. Základní prognóza Citi pro IV. čtvrtletí je 56 EUR za MWh.
Uhlí, elektrárny a OZE: dva póly energetické bezpečnosti
Dražší LNG vrací uhlí do energetického mixu Asie. Cena energetického uhlí Newcastle se drží kolem 150 USD za tunu. Na začátku října dosáhla 152,20 USD, což je maximum od října 2024, a vzrostla přibližně o 45 % v meziročním srovnání.
Současně se zrychluje růst obnovitelných zdrojů energie:
- v Austrálii střešní solární elektrárny dne 11. října stanovily rekord v produkci 17,5 GW, přičemž podíl slunce na spotřebě dosáhl 72 %;
- objem australských projektů OZE s přijatým investičním rozhodnutím v roce 2026 již překročil 5 GW, což je roční rekord;
- v Evropě energetické společnosti kombinují solární výrobu se zásobníky, aby snížily závislost na plynu v peakových hodinách;
- 29. října IEA představí zprávu Renewables 2026 s aktualizovanými předpověďmi nových kapacit.
Co je důležité pro investory v energetickém sektoru 16. října
- Hormuzský průliv. Nové incidenty mohou rychle vrátit Brent na 107–110 USD za barel.
- Sankce proti „stínové flotile“. Oficiální rozhodnutí USA může snížit přepravní náklady a přetlačit ceny ropy.
- První dodávky ruské nafty. Ty se stanou indikátorem pro crack spreads a marže rafinace.
- Firemní agenda. „Gazprom Neft“ 16. října umisťuje juanové obligace se sazbou 8,3 %. Akcie „Sovcomflotu“ reagují na signály o uvolnění sankcí.
- Politický kalendář. Do meziparlamentních voleb v Kongresu USA 3. listopadu se Washington bude usilovat o snížení cen paliv.
Souhrn týdne: globální trh s ropou, plynem a ropnými produkty zůstává trhem prodávajících. Geopolitická prémie, nedostatek nafty a nízké zásoby plynu v Evropě udržují ceny. Uvolnění sankcí a nové logistické schémata pouze částečně zmírňují napětí. Pro účastníky trhu v energetickém sektoru zůstává klíčovým nástrojem flexibilní řízení rizik.